Consignado CLT com FGTS de garantia: o que mudou e quem pode usar?
Desde junho, quem tem carteira assinada pode usar parte do FGTS e da multa rescisória para conseguir juros menores no Crédito do Trabalhador.
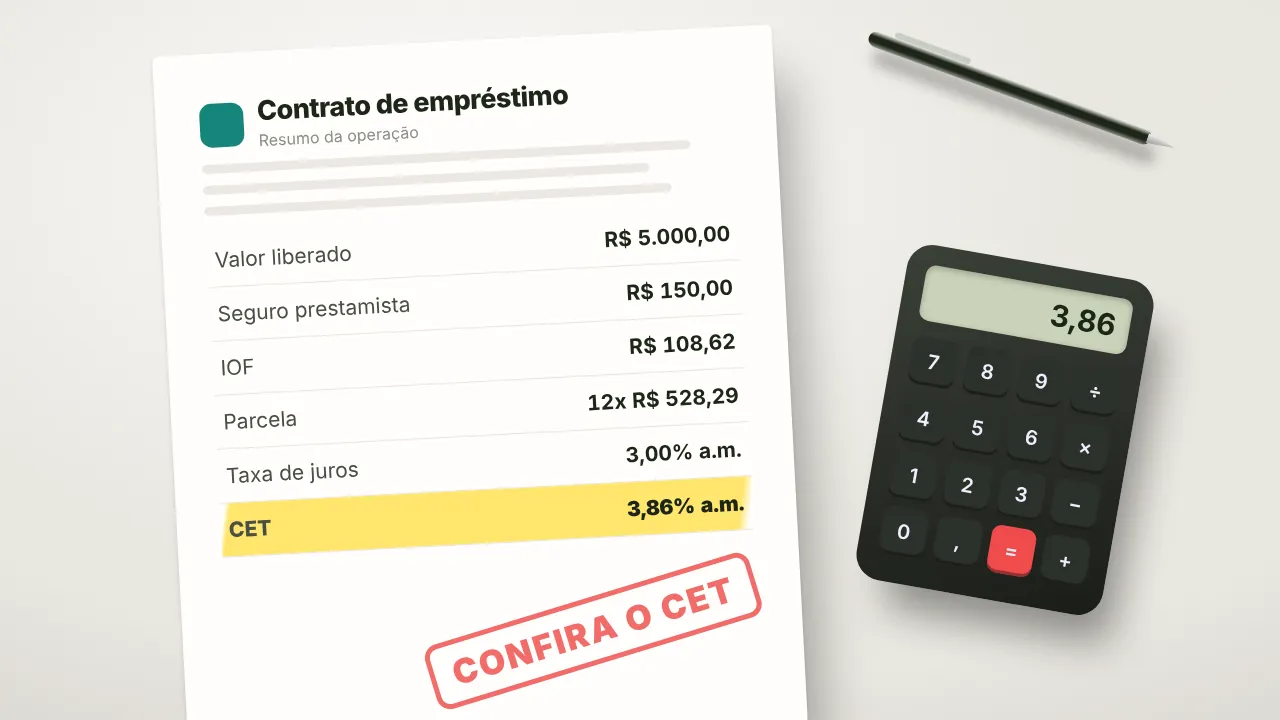
A taxa de juros conta só parte da história. Veja, num exemplo real, como juros de 3% viram um CET de 3,86% ao mês.
Duas ofertas de empréstimo com a mesma taxa de juros podem custar valores bem diferentes. O motivo está nos custos extras: IOF, tarifas e seguros.
É aí que entra o CET, o Custo Efetivo Total. Ele é o número que mostra quanto o empréstimo custa de verdade.
Veja o que é, o que entra no cálculo e como usar o CET para escolher a melhor oferta.
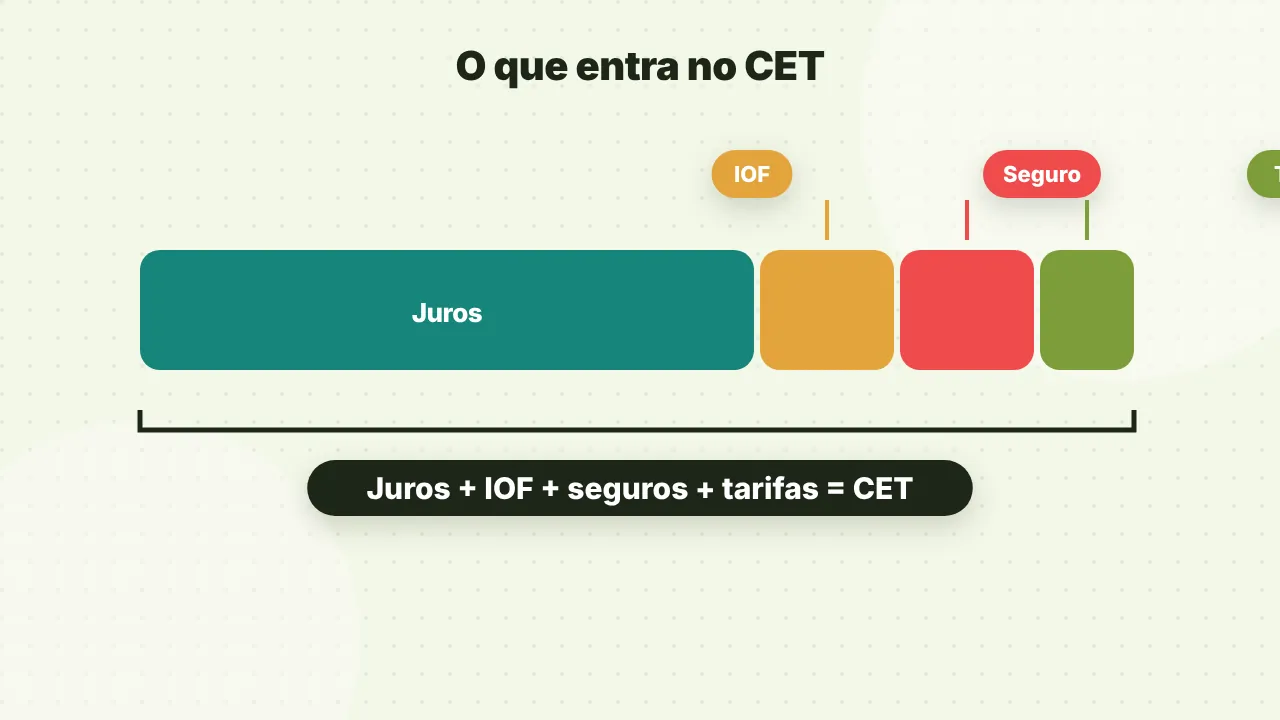
CET (Custo Efetivo Total) é a taxa que reúne todos os custos de um empréstimo ou financiamento: juros, IOF, tarifas, seguros e registros. Ele é expresso em percentual ao ano e ao mês, e o banco é obrigado a informá-lo antes da contratação. Para comparar ofertas, use o CET, não só a taxa de juros.
A obrigação de informar o CET vem de uma resolução do Conselho Monetário Nacional de 2007. Ela vale para pessoas físicas, micro e pequenas empresas.
| Custo | O que é |
|---|---|
| Juros | O preço do dinheiro emprestado |
| IOF | Imposto: 0,38% sobre o valor + 0,0082% ao dia (até 365 dias) |
| Tarifas | Cadastro, avaliação de bem, entre outras permitidas |
| Seguros | Seguro prestamista, quando incluído no contrato |
| Registros | Custos de registro de contrato ou garantia |
Imagine que você quer receber R$ 5.000 e pagar em 12 parcelas, com juros de 3% ao mês. O banco inclui no contrato um seguro de R$ 150, e o IOF é financiado junto.
| Item | Valor aproximado |
|---|---|
| Valor que você recebe | R$ 5.000,00 |
| Seguro prestamista | R$ 150,00 |
| IOF financiado | R$ 108,62 |
| Valor financiado | R$ 5.258,62 |
| Parcela (12x a 3% a.m.) | R$ 528,29 |
| Total pago | R$ 6.339,50 |
| CET | ≈ 3,86% ao mês (57,4% ao ano) |
A taxa de juros era de 3% ao mês (42,6% ao ano). Mas, considerando o seguro e o IOF, o custo real sobe para quase 3,9% ao mês. Os números são ilustrativos.
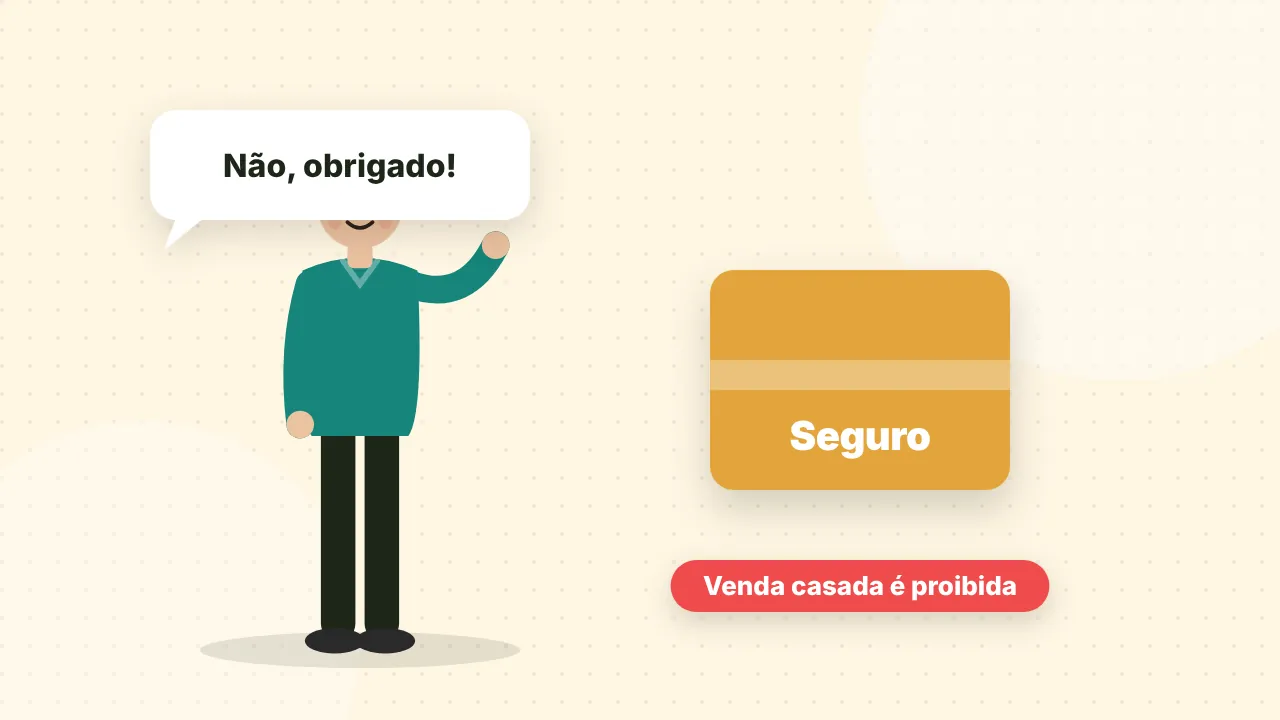
Na maioria dos empréstimos, não. O seguro prestamista quita a dívida em caso de morte ou invalidez, mas não pode ser imposto como condição para liberar o crédito. Exigir a contratação de um produto para vender outro é venda casada, proibida pelo Código de Defesa do Consumidor.
Se o seguro veio no contrato sem você pedir, questione o banco.
| Taxa de juros | CET | |
|---|---|---|
| O que mostra | Só o custo do dinheiro | Todos os custos juntos |
| Serve para comparar ofertas? | Parcialmente | Sim |
| É obrigatório informar? | Sim | Sim, antes da contratação |
Use esse raciocínio para qualquer crédito: consignado CLT, consignado INSS, Pix parcelado ou portabilidade.
O CET é a melhor ferramenta para não ser enganado pela taxa de juros. Sempre que for contratar um crédito, peça o CET, compare ofertas com o mesmo prazo e recuse custos que você não quer.
CET significa Custo Efetivo Total. É uma taxa, expressa ao ano e ao mês, que soma todos os custos de um empréstimo ou financiamento: juros, IOF, tarifas, seguros e registros. Ele mostra o custo real do crédito e permite comparar ofertas de bancos diferentes de forma justa.
Sim. Pelas regras do Conselho Monetário Nacional, as instituições financeiras devem informar o CET antes da contratação de operações de crédito com pessoas físicas, micro e pequenas empresas. Ele deve aparecer na simulação, na proposta e no contrato.
Porque, além dos juros, o CET inclui o IOF, tarifas, seguros e outros custos cobrados na operação. Quanto mais custos extras, maior a diferença entre a taxa de juros e o CET. Por isso, uma oferta com juros menores pode ter CET maior que outra.
O cálculo considera o valor que você recebe e todas as parcelas que vai pagar, encontrando a taxa que iguala esses valores no tempo. É uma conta complexa para fazer à mão. Na prática, use o CET informado pelo banco ou a Calculadora do Cidadão do Banco Central para conferir.
Em geral, sim. O seguro prestamista não pode ser condição obrigatória para liberar o crédito, porque isso configura venda casada, proibida pelo Código de Defesa do Consumidor. Se ele veio no contrato sem você pedir, questione o banco e peça a retirada.
Atualizado em 21 de outubro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Desde junho, quem tem carteira assinada pode usar parte do FGTS e da multa rescisória para conseguir juros menores no Crédito do Trabalhador.
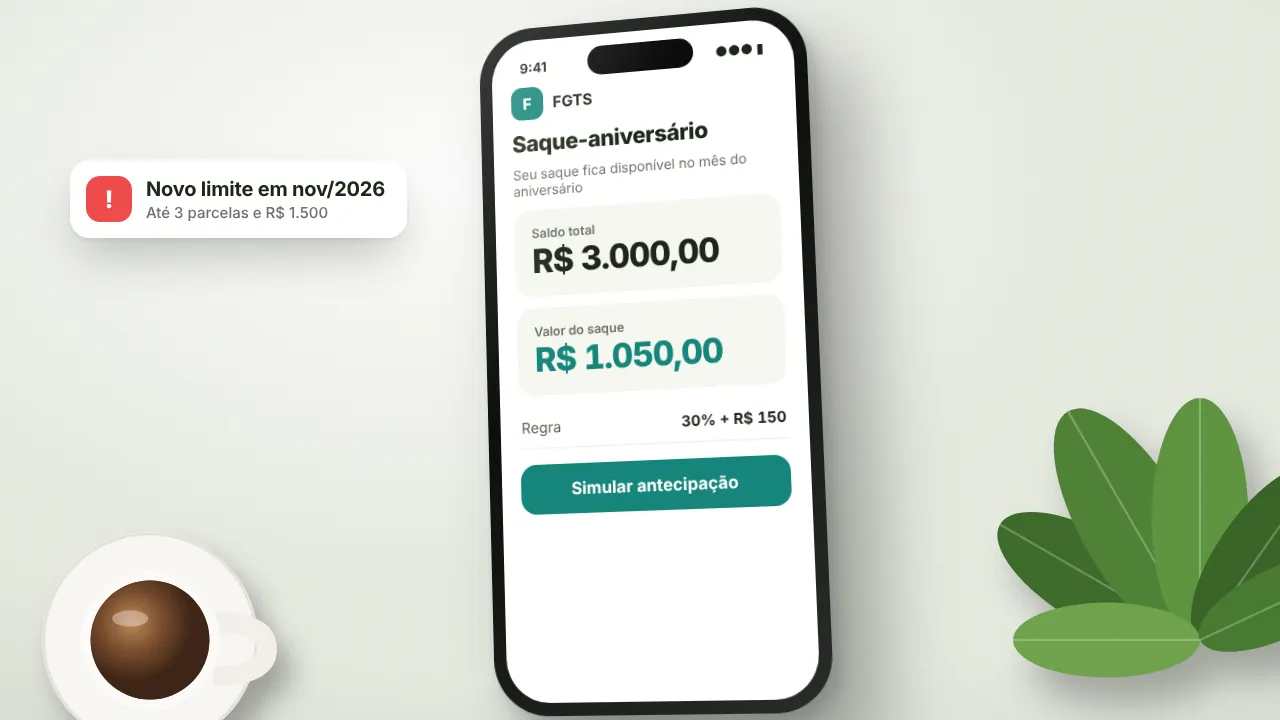
A partir de novembro, a antecipação cai para até 3 parcelas e R$ 1.500 no total. Entenda a tabela de saque e o que você perde se for demitido.
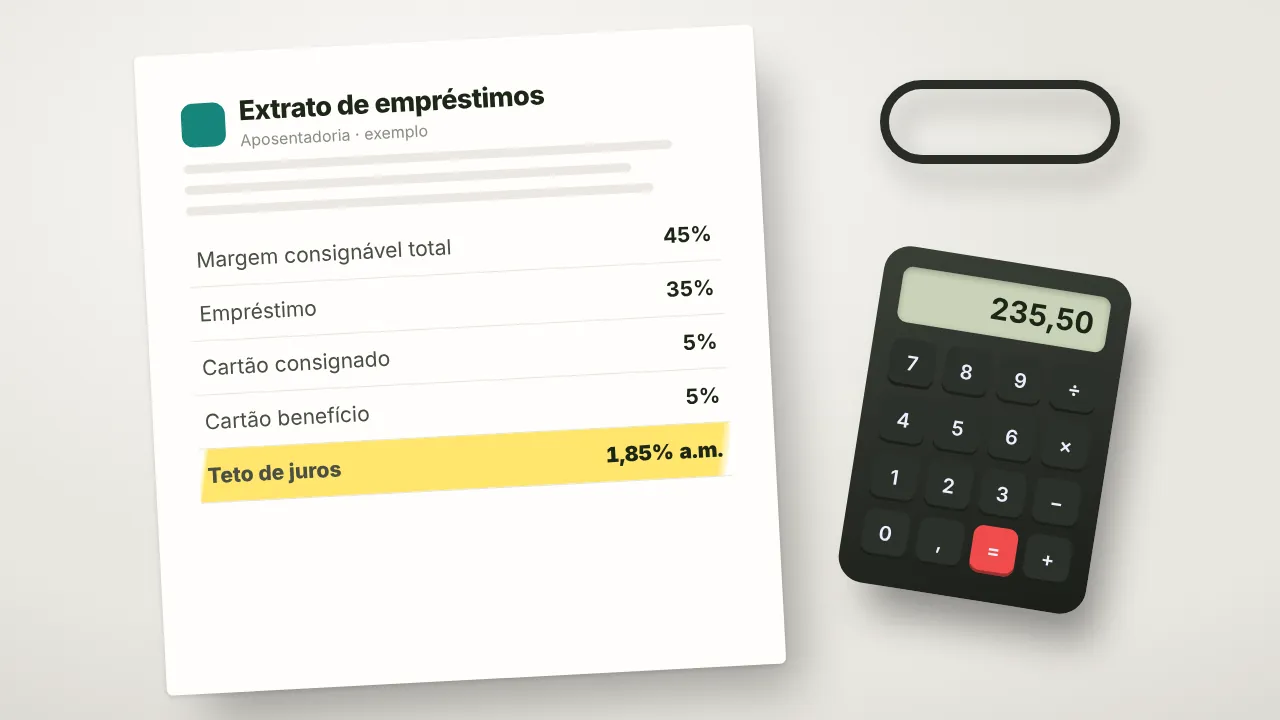
Teto de juros, margem consignável e proteção contra descontos indevidos: tudo o que aposentados e pensionistas precisam saber.