Desenrola Adimplentes vai até 26 de outubro: quem pode e como aderir?
A modalidade para quem paga em dia ou tem até 90 dias de atraso foi prorrogada até 26/10. Veja se você se encaixa antes que o prazo acabe.
Score sobe com histórico, não com truque. Veja o que realmente pesa e quanto tempo leva para ver resultado.
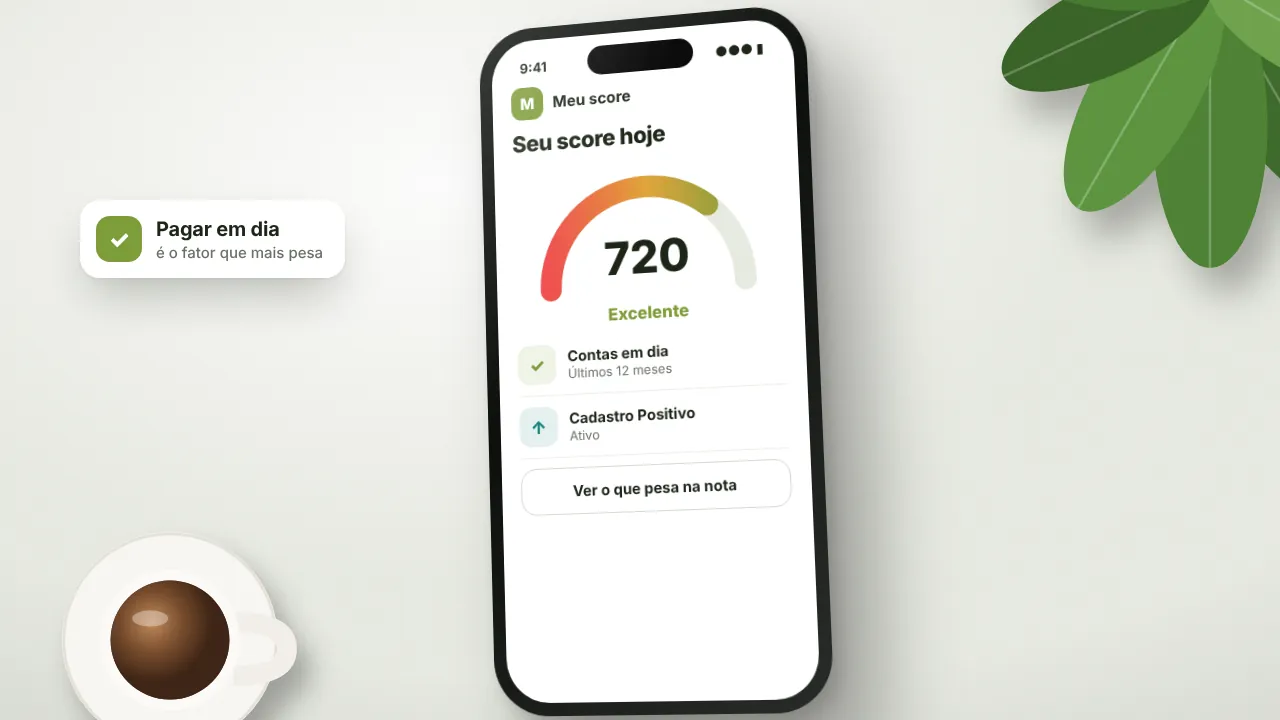
Pediu um cartão ou empréstimo e foi negado? O culpado pode ser o seu score de crédito. Ele é uma pontuação que mostra aos bancos a chance de você pagar as contas em dia.
A boa notícia: o score muda com o tempo e com as suas atitudes. A má: não existe truque para subir da noite para o dia.
Veja como aumentar o score com o que realmente funciona, e os mitos que você pode ignorar.
o score de crédito é uma nota de 0 a 1.000 calculada por birôs como Serasa, Boa Vista e SPC, com base no seu histórico de pagamentos, dívidas, uso de crédito e dados cadastrais. Quanto maior a nota, menor o risco que você representa, e mais fácil fica conseguir crédito com juros menores.
Na escala da Serasa, as faixas são:
| Pontuação | Classificação |
|---|---|
| 0 a 300 | Baixo |
| 301 a 500 | Regular |
| 501 a 700 | Bom |
| 701 a 1.000 | Excelente |
Cada birô tem a sua própria fórmula, então o seu score pode ser diferente em cada um.
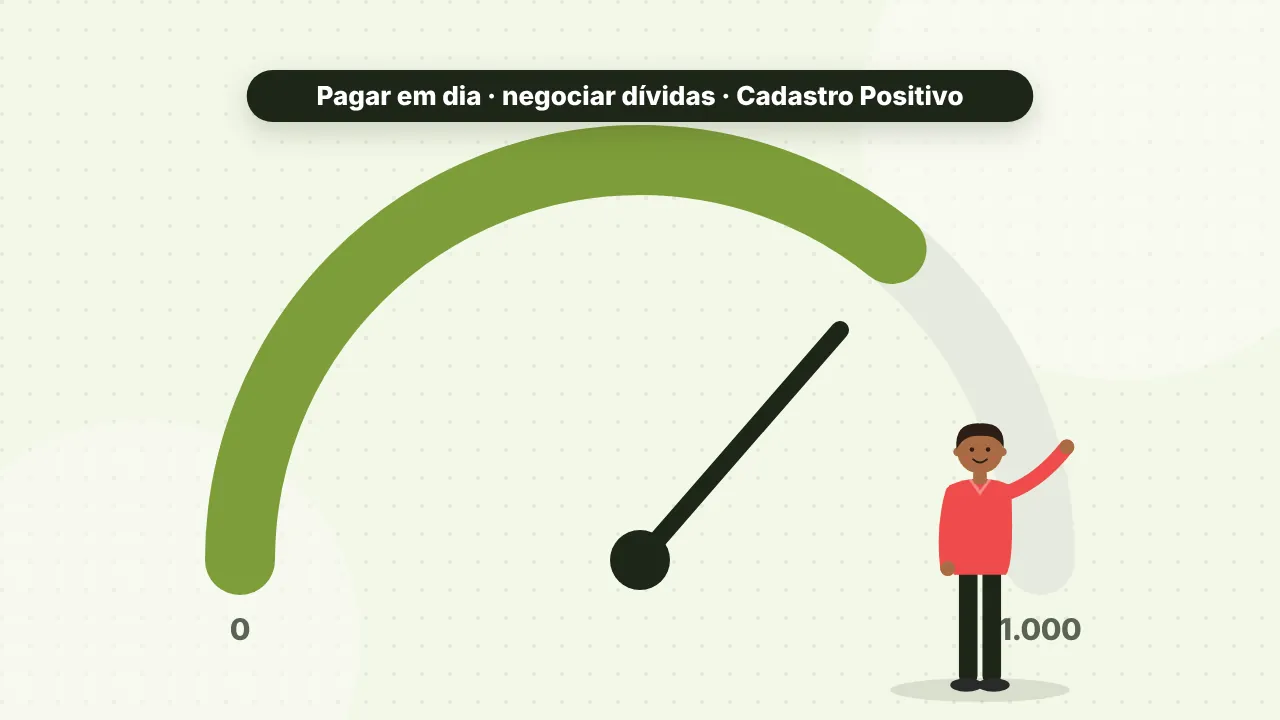
O Cadastro Positivo é um banco de dados com o seu histórico de pagamentos: contas, empréstimos, financiamentos e cartões. Desde 2019, a inclusão é automática. Você pode consultar e, se quiser, pedir a saída nos birôs.
Para quem paga em dia, ele costuma ajudar, porque mostra o seu lado bom e não só as dívidas.
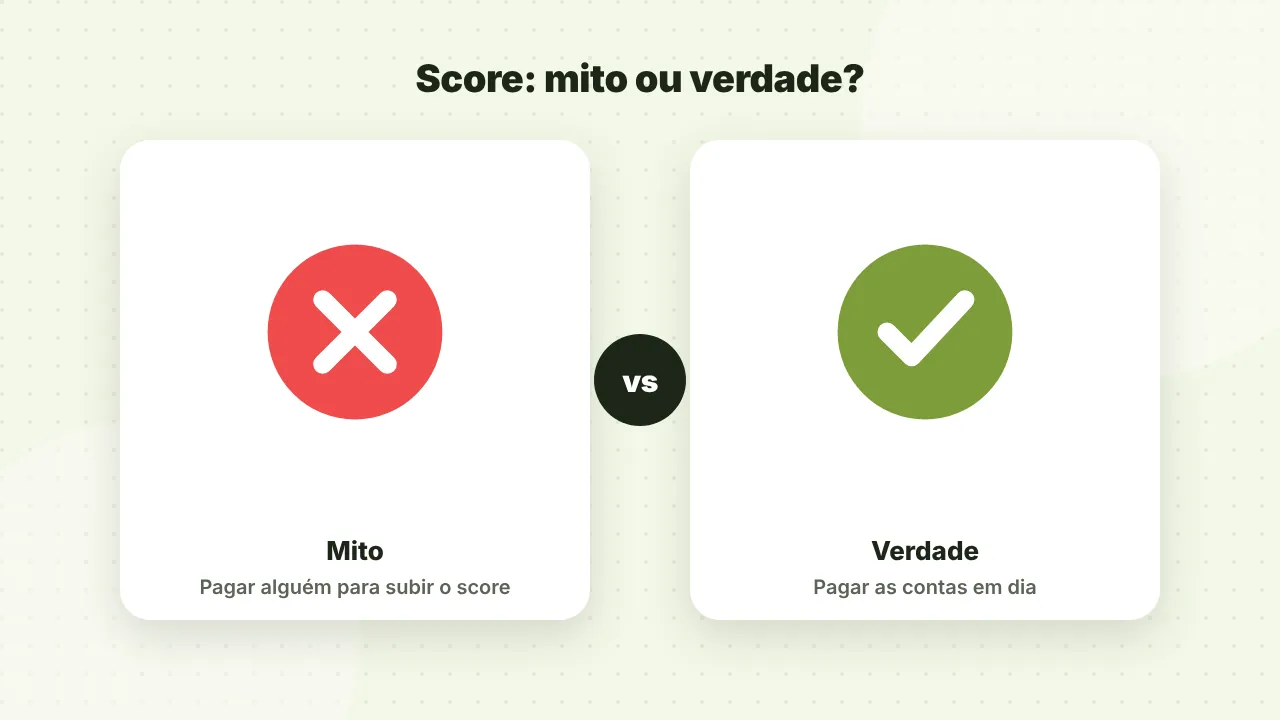
| Mito | Verdade |
|---|---|
| Pagar alguém para aumentar o score | Não existe serviço que aumente o score mediante pagamento. É golpe. |
| Consultar o próprio score derruba a nota | Consultar o seu próprio CPF não prejudica. |
| Score sobe na hora depois de quitar a dívida | A baixa da negativação é rápida, mas a nota sobe aos poucos. |
| Ter score alto garante crédito | Cada banco tem a sua política e olha também renda e relacionamento. |
Depende do seu ponto de partida. Quem quita uma dívida negativada costuma ver alguma melhora nas semanas seguintes. Já a construção de um score alto vem de meses de pagamentos em dia.
Depois de quitar uma dívida, o credor tem até 5 dias úteis para pedir a retirada do seu nome dos cadastros de inadimplentes, conforme o entendimento do STJ.
Aumentar o score é questão de constância: pagar em dia, resolver as dívidas e usar o crédito com moderação. Não existe atalho seguro.
Com o score melhor, vale buscar crédito mais barato e trocar dívidas caras por outras menores. Veja como em portabilidade de crédito.
Na escala da Serasa, um score acima de 500 é considerado bom, e acima de 700, excelente. Mas cada banco define o próprio corte e analisa também renda, histórico e relacionamento. Ter score alto ajuda, mas não garante aprovação em todos os pedidos de crédito.
Não. Consultar o próprio score nos sites e apps oficiais dos birôs não afeta a nota. O que pode pesar são muitos pedidos de crédito feitos a empresas em pouco tempo, porque isso pode indicar que você está precisando de dinheiro com urgência.
Sim, tende a ajudar. Quitar ou renegociar uma dívida negativada tira a restrição do seu CPF e permite que a nota volte a subir. A melhora não é imediata: o score se ajusta aos poucos, conforme você mantém os pagamentos em dia.
O score considera vários fatores, como pedidos recentes de crédito, uso alto do limite do cartão, mudanças no cadastro e informações de outras fontes. Uma queda pequena pode ser temporária. Confira se os seus dados estão atualizados e se não há dívidas que você desconhece.
A inclusão no Cadastro Positivo é automática desde 2019, mas você pode pedir a saída nos sites dos birôs de crédito. Para quem paga as contas em dia, permanecer costuma ser vantajoso, porque o histórico positivo ajuda na análise de crédito.
Atualizado em 21 de outubro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
A modalidade para quem paga em dia ou tem até 90 dias de atraso foi prorrogada até 26/10. Veja se você se encaixa antes que o prazo acabe.
Consulta grátis, negociação e prazo de baixa: tudo o que você precisa para tirar o CPF da lista de inadimplentes.
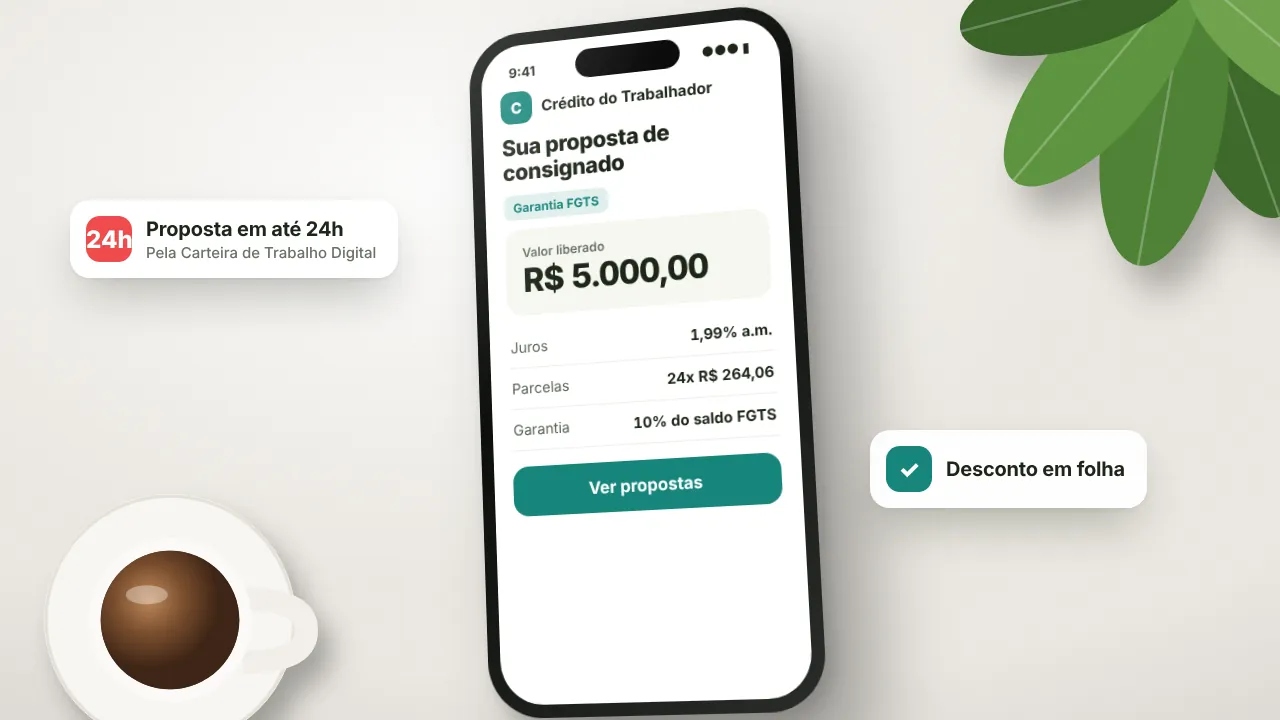
Desde junho, quem tem carteira assinada pode usar parte do FGTS e da multa rescisória para conseguir juros menores no Crédito do Trabalhador.