CartãoNovo
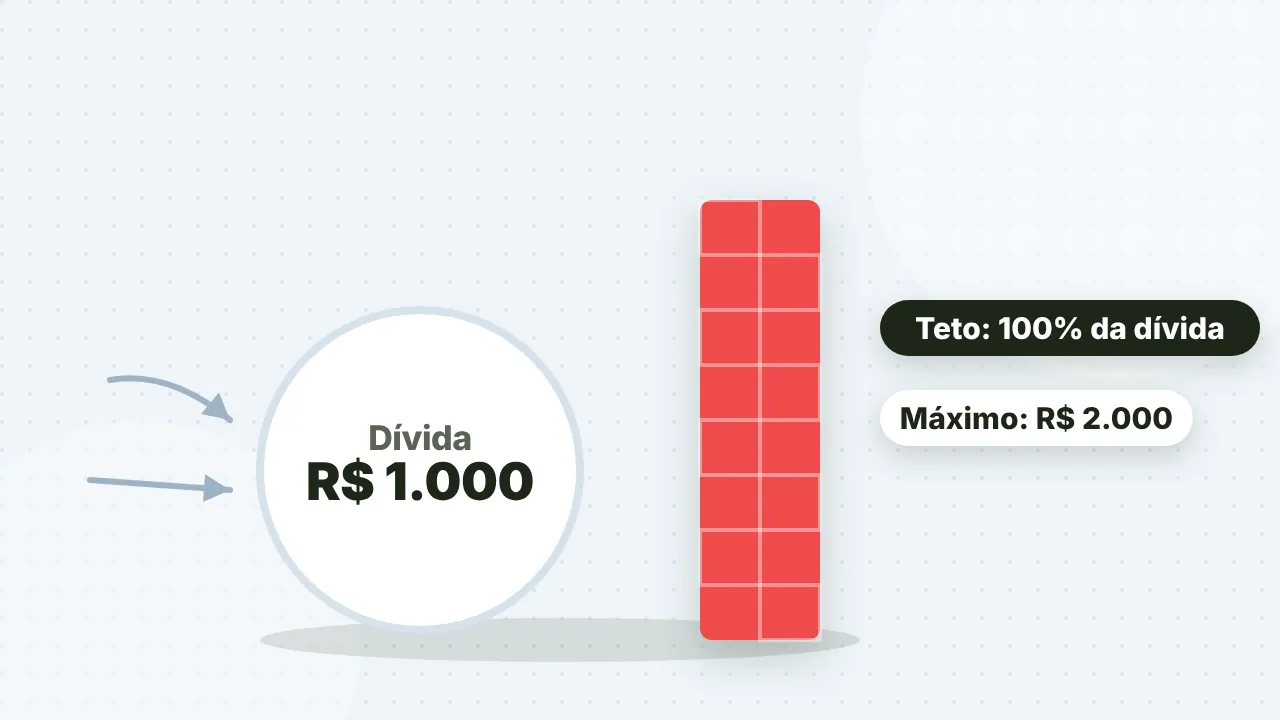
Juros do rotativo do cartão: a dívida pode no máximo dobrar?
Desde 2024, quem deve R$ 1.000 no rotativo paga no máximo R$ 1.000 em juros e encargos. Veja como a regra funciona.
Fatura, limite, mínimo e parcelamento: o guia completo para usar o cartão de crédito sem cair nos juros.
O cartão de crédito é uma das formas de pagamento mais utilizadas no Brasil. Ele oferece praticidade, segurança e parcelamento de compras, sendo um grande aliado na organização financeira.
No entanto, se não for usado com planejamento, pode se tornar um problema, acumulando juros altos e endividamento.
Se você deseja entender como funciona um cartão de crédito, quais são os melhores do mercado e como evitar taxas abusivas, continue lendo este guia completo!
O cartão de crédito é um meio de pagamento que permite fazer compras sem precisar ter o dinheiro no momento da transação.
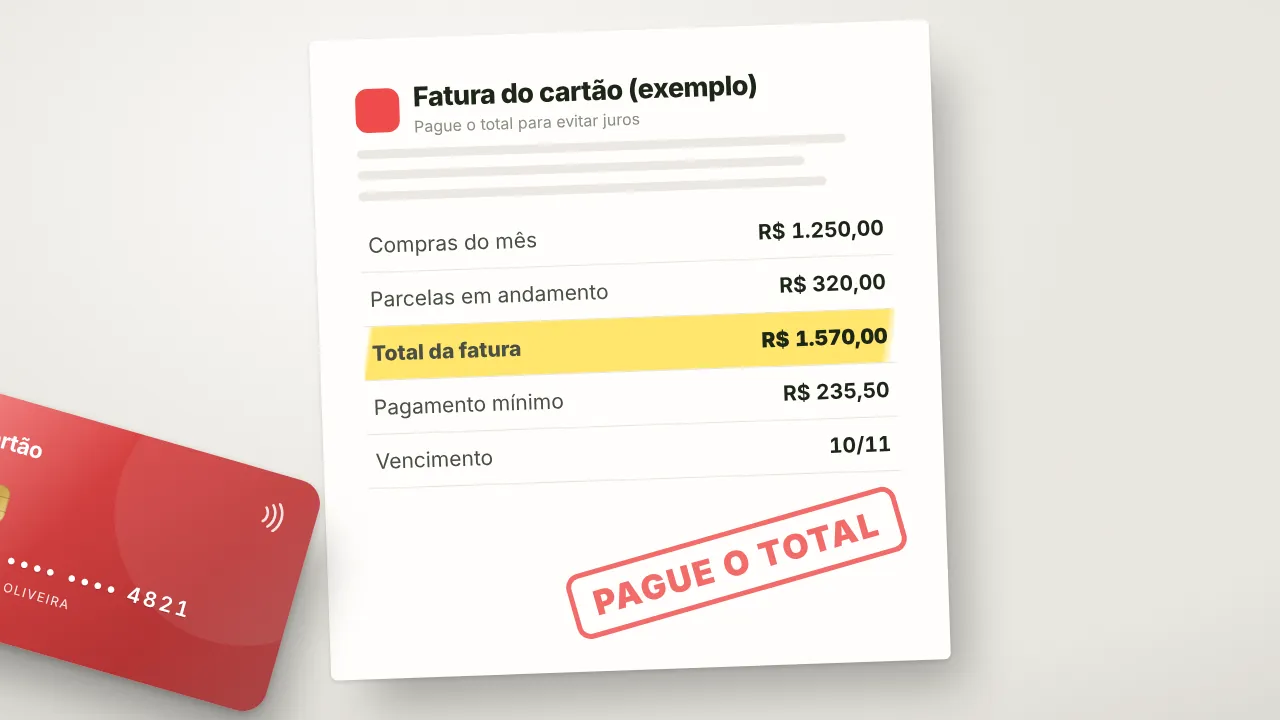
O banco ou a instituição financeira paga o valor ao estabelecimento e, depois, cobra o montante do titular na fatura mensal.
Cada cartão possui um limite de crédito, definido com base no perfil do cliente. Esse limite pode ser utilizado para compras à vista, parceladas ou saques emergenciais.
O uso consciente do cartão de crédito é essencial para aproveitar seus benefícios sem cair em armadilhas financeiras.
No mercado, há diversos tipos de cartões, cada um com características e vantagens específicas. Abaixo, listamos algumas opções recomendadas:
Esses são apenas alguns exemplos. Antes de escolher o seu, avalie taxas, benefícios e requisitos de cada opção.
Se você tem score baixo ou está começando sua vida financeira, pode ser mais difícil conseguir aprovação para um cartão de crédito tradicional. No entanto, existem opções mais acessíveis, como:
Se você quer economizar e evitar taxas, um cartão sem anuidade pode ser a melhor escolha. Algumas boas opções incluem:
O limite do cartão de crédito é o valor máximo que o banco disponibiliza para compras e transações. Ele é definido com base em:
Se precisar de um aumento de limite, algumas práticas podem ajudar:
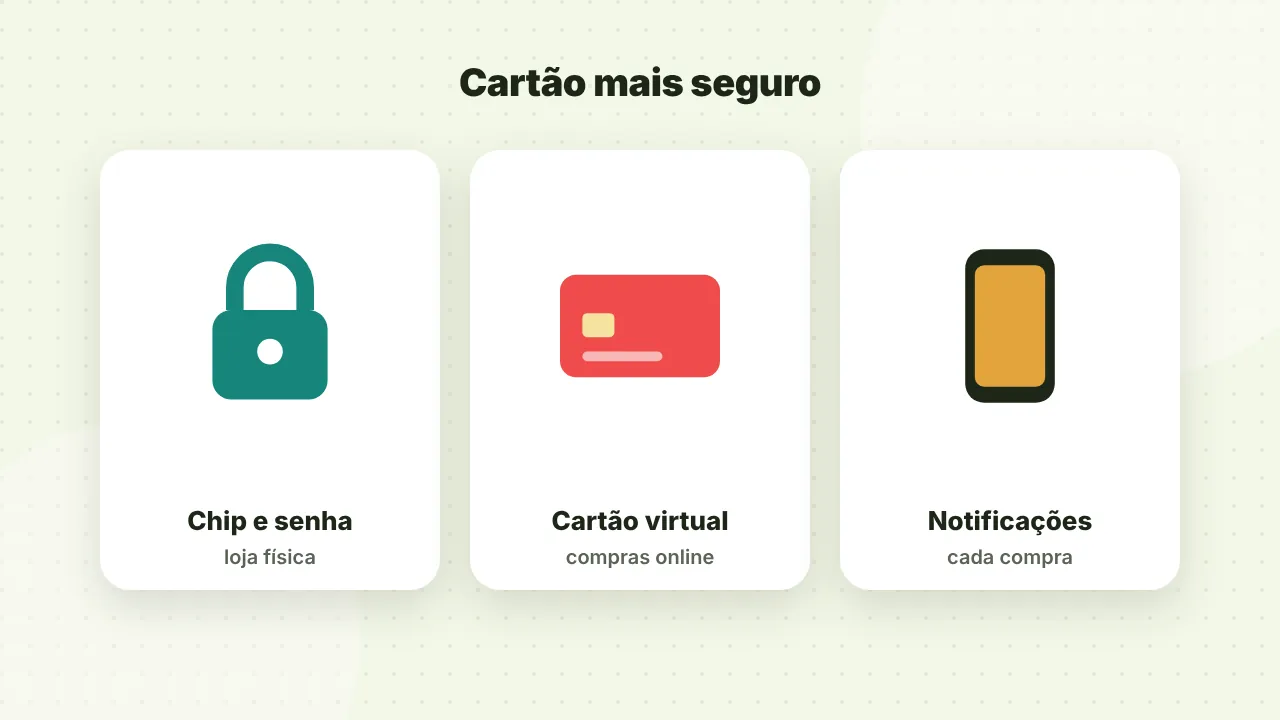
Sim! Os cartões de crédito atualmente contam com tecnologias de segurança avançadas, como:
Dicas para evitar fraudes:
O uso consciente do cartão de crédito pode trazer vários benefícios:
No entanto, para aproveitar essas vantagens sem prejuízo, evite pagar apenas o mínimo da fatura e fique atento às taxas de juros.
O cartão de crédito é uma ferramenta financeira poderosa, desde que seja usado com planejamento e responsabilidade. Escolher a opção certa pode garantir benefícios como parcelamento sem juros, isenção de anuidade e programas de recompensas.
Se você está buscando um cartão ideal para o seu perfil, explore as opções disponíveis e solicite aquele que melhor atende às suas necessidades.
Cartões como **Nubank, Santander SX e PagBank** podem liberar limite imediatamente após a aprovação.
No crédito, você paga a compra na fatura do mês seguinte. No débito, o valor é descontado na hora da conta bancária.
Bancos digitais, como **Inter, C6 Bank e Nubank**, costumam ter as menores taxas.
Não necessariamente. Algumas instituições permitem solicitar cartão sem conta corrente.
Cartões como **Banco PAN, Superdigital e Neon** aceitam clientes com **score entre 300 e 500**.
Publicado em 18 de fevereiro de 2025 e atualizado em 24 de fevereiro de 2025. Conteúdo informativo; as condições dos produtos podem ter mudado desde então. Confirme sempre no site oficial de cada instituição. Como avaliamos
Desde 2024, quem deve R$ 1.000 no rotativo paga no máximo R$ 1.000 em juros e encargos. Veja como a regra funciona.
Cartão com limite garantido, consignado e pré-pago são caminhos possíveis. Veja prós, contras e o que é promessa falsa.
Anuidade zero é só o começo. Juros, app, cashback e aceitação pesam tanto quanto. Veja o que comparar.