CartãoNovo
Cartão de crédito para negativado existe? Veja opções reais
Cartão com limite garantido, consignado e pré-pago são caminhos possíveis. Veja prós, contras e o que é promessa falsa.
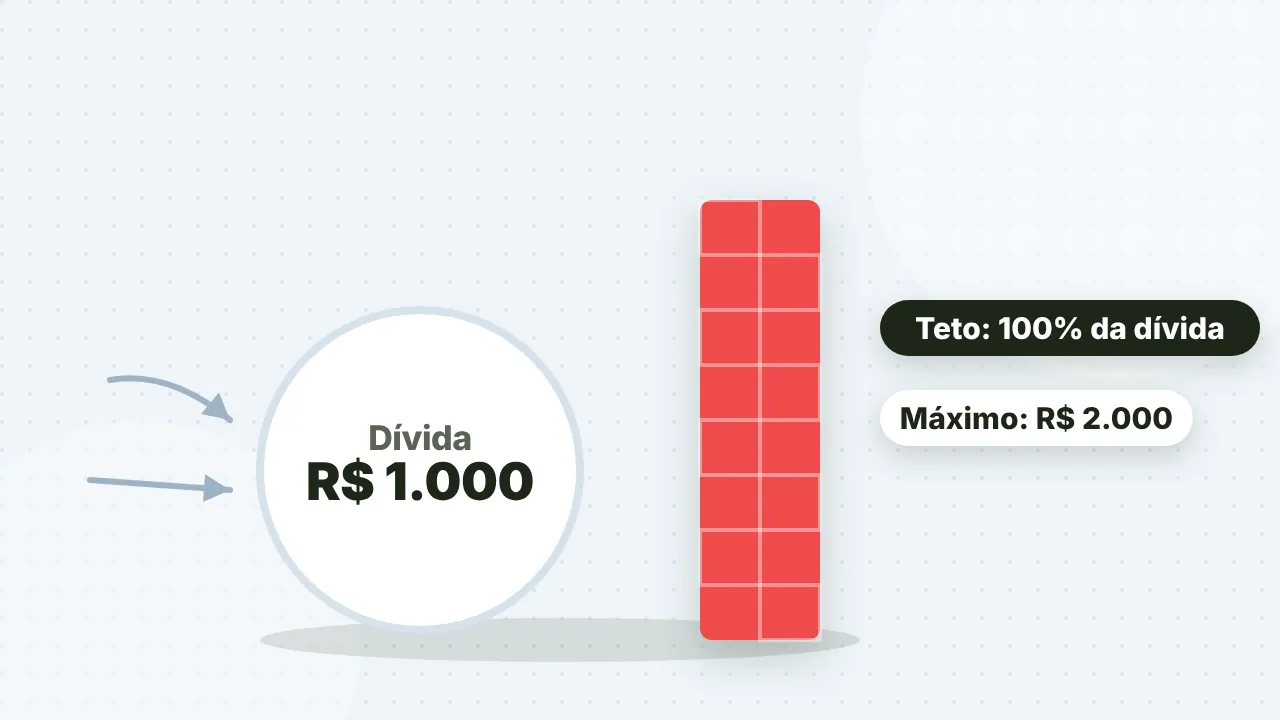
Desde 2024, quem deve R$ 1.000 no rotativo paga no máximo R$ 1.000 em juros e encargos. Veja como a regra funciona.
Pagou só o mínimo da fatura? Então você entrou no rotativo do cartão, uma das dívidas mais caras do Brasil. Antes da lei, ela podia crescer sem fim, com juros acima de 400% ao ano.
Desde 3 de janeiro de 2024, existe um freio. Os juros do rotativo e do parcelamento da fatura não podem passar de 100% do valor original da dívida.
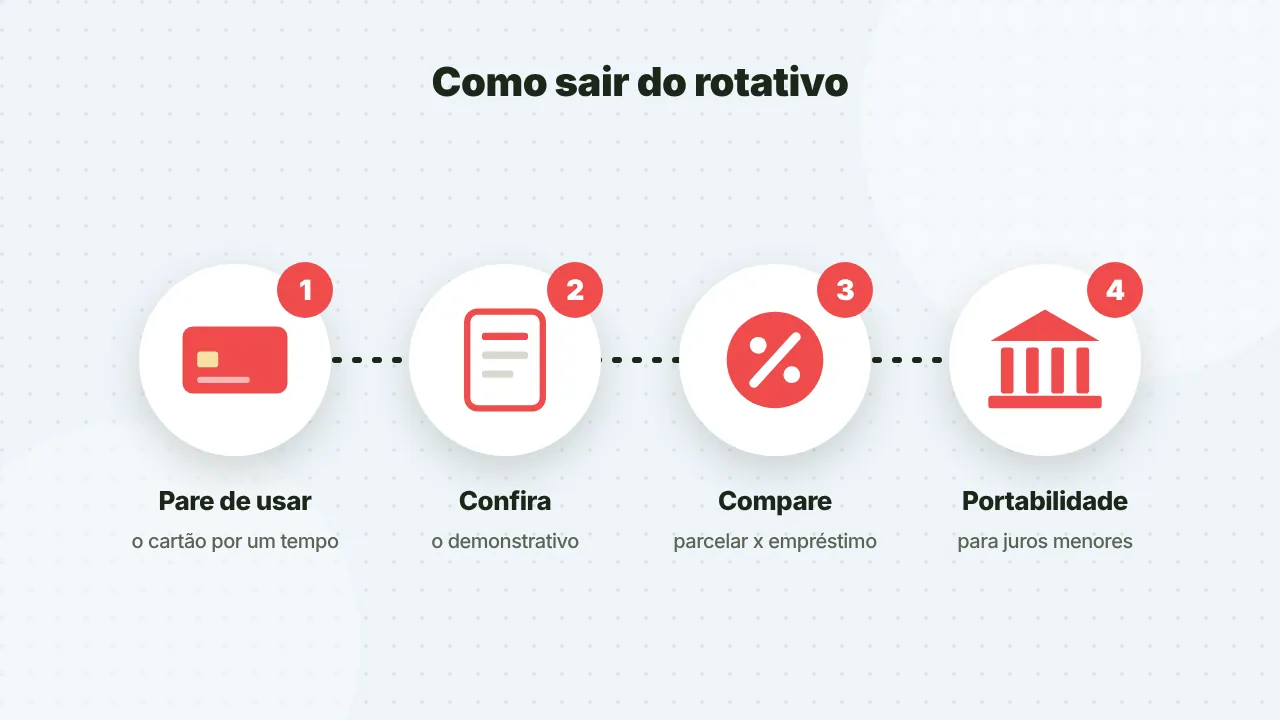
Veja como essa regra funciona e, principalmente, como sair do rotativo o quanto antes.
pela Lei 14.690/2023, regulamentada pelo Conselho Monetário Nacional, o total de juros e encargos financeiros cobrados no rotativo e no parcelamento da fatura do cartão não pode ultrapassar 100% da dívida original. Na prática, uma dívida de R$ 1.000 pode chegar, no máximo, a R$ 2.000.
O limite continua valendo mesmo se a dívida do rotativo for transformada em parcelamento da fatura. Ou seja, o banco não pode "zerar" o teto trocando uma modalidade pela outra.
| Dívida original | Máximo de juros e encargos | Total máximo |
|---|---|---|
| R$ 500 | R$ 500 | R$ 1.000 |
| R$ 1.000 | R$ 1.000 | R$ 2.000 |
| R$ 3.000 | R$ 3.000 | R$ 6.000 |
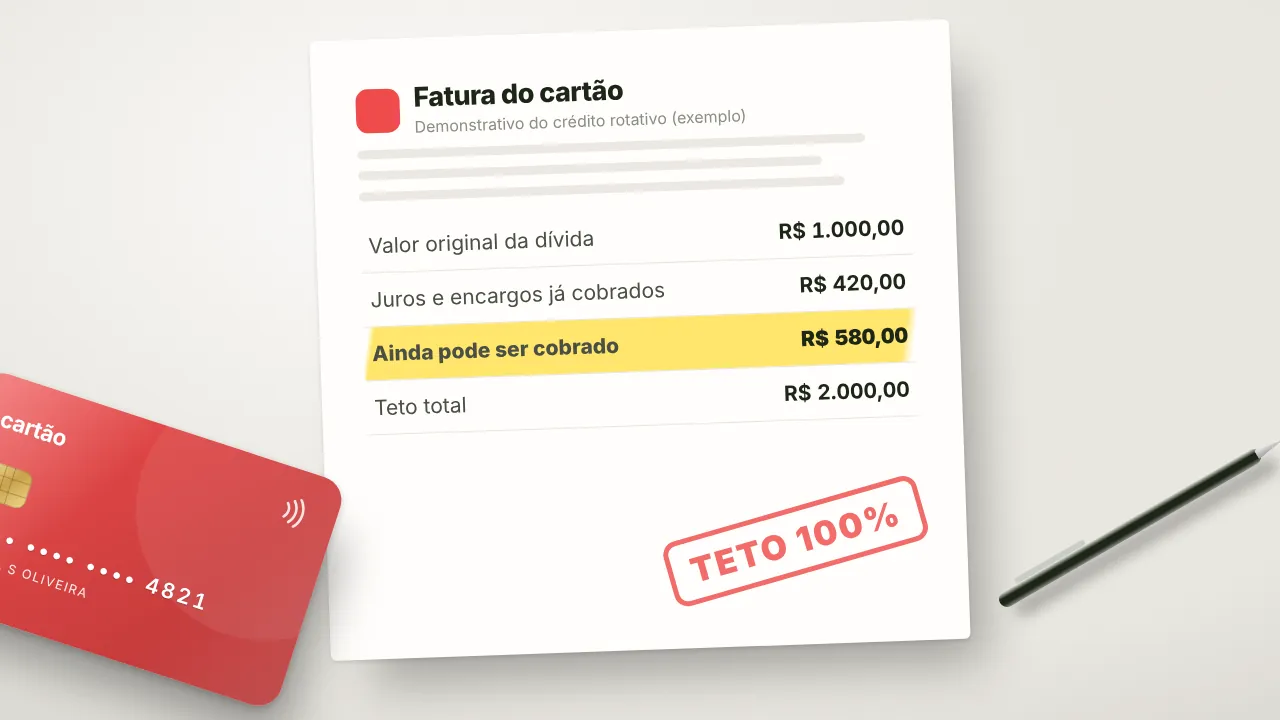
A fatura precisa mostrar o valor original da dívida, quanto já foi cobrado de juros e encargos, e quanto ainda pode ser cobrado. Confira esse demonstrativo todo mês.
Atenção: o limite não deixa o rotativo barato. Ele só impede que a dívida vire uma bola de neve infinita. Pagar o dobro do que você deve continua sendo um péssimo negócio.
O rotativo é acionado quando você paga qualquer valor entre o mínimo e o total da fatura. O que fica faltando vira um empréstimo automático, com juros altos.
Pelas regras do Banco Central, o rotativo só pode ser usado até o vencimento da fatura seguinte. Depois disso, o banco precisa oferecer o parcelamento do saldo, em condições mais vantajosas.
Se você tem carteira assinada, o consignado CLT costuma ter juros bem menores que o rotativo.
| Opção | Custo | Quando faz sentido |
|---|---|---|
| Rotativo | Muito alto | Nunca como plano, só em emergência de dias |
| Parcelamento da fatura | Alto, mas menor que o rotativo | Quando não há crédito mais barato |
| Empréstimo pessoal ou consignado | Em geral menor | Para quitar a fatura toda de uma vez |
Compare sempre pelo CET. Entenda em o que é CET.
O limite de 100% protege você de uma dívida sem fim, mas não torna o rotativo uma boa opção. O melhor caminho é sair dele rápido, trocando a dívida por um crédito mais barato.
Para voltar a usar o cartão com tranquilidade, veja nosso guia completo do cartão de crédito.
O total de juros e encargos financeiros no rotativo e no parcelamento da fatura não pode passar de 100% do valor original da dívida. Assim, uma dívida de R$ 1.000 pode chegar a, no máximo, R$ 2.000 em juros e encargos somados ao valor original.
Sim. A regra da Lei 14.690/2023 vale para todos os emissores de cartão de crédito, sejam bancos tradicionais, bancos digitais ou outras instituições financeiras. Ela está em vigor desde 3 de janeiro de 2024, independentemente da data em que o cartão foi contratado.
Sim. Se a dívida do rotativo for migrada para o parcelamento da fatura, o teto continua valendo. A soma de juros e encargos das duas modalidades, para aquela dívida, não pode ultrapassar 100% do valor original.
Pagar o mínimo evita a inadimplência, mas coloca o restante da fatura no rotativo, que tem juros muito altos. É melhor pagar o total. Se não for possível, compare o parcelamento da fatura com um empréstimo mais barato para quitar tudo.
Sim. Desde 2024, existe a portabilidade do saldo devedor do cartão, incluindo rotativo e parcelamento da fatura. Outro banco pode quitar a dívida e oferecer novas condições. Compare o CET da proposta antes de aceitar.
Atualizado em 21 de outubro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Cartão com limite garantido, consignado e pré-pago são caminhos possíveis. Veja prós, contras e o que é promessa falsa.
Anuidade zero é só o começo. Juros, app, cashback e aceitação pesam tanto quanto. Veja o que comparar.
Platinum ou Carbon, anuidade e limite inicial: tudo para pedir o cartão C6 Bank pelo aplicativo.