CartãoNovo
Juros do rotativo do cartão: a dívida pode no máximo dobrar?
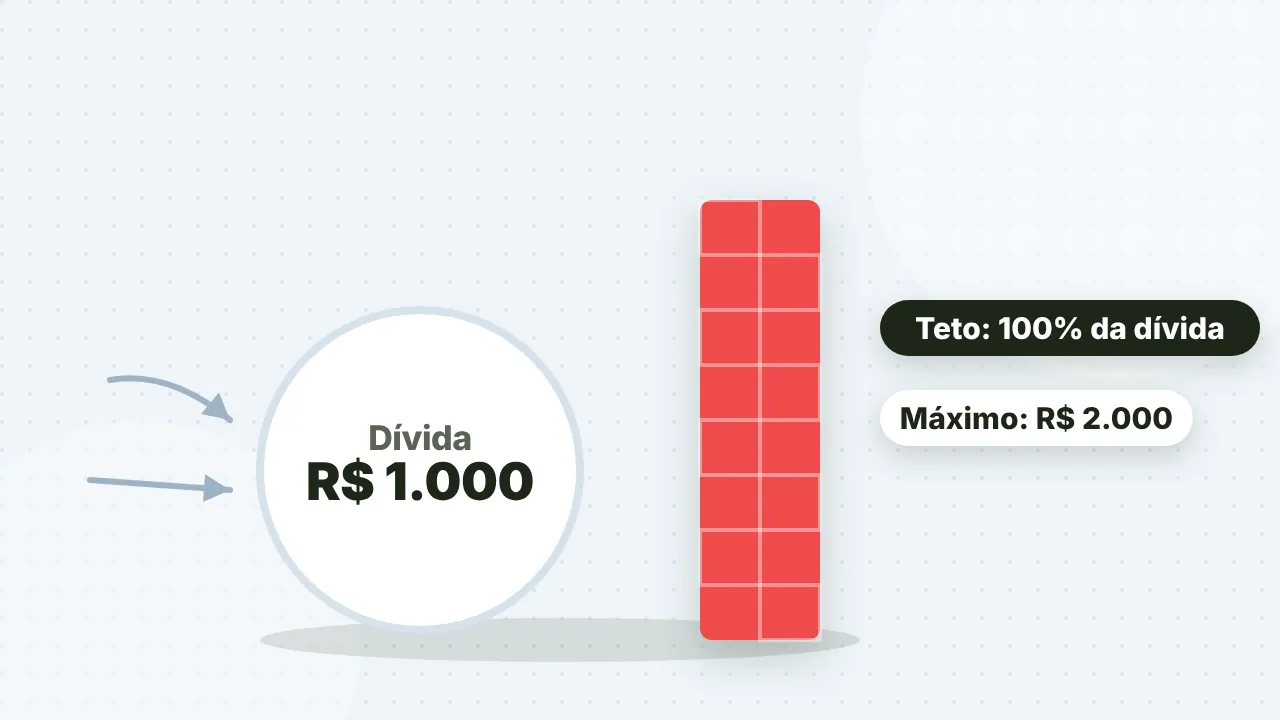
Desde 2024, quem deve R$ 1.000 no rotativo paga no máximo R$ 1.000 em juros e encargos. Veja como a regra funciona.
Cartão com limite garantido, consignado e pré-pago são caminhos possíveis. Veja prós, contras e o que é promessa falsa.
Está com o nome sujo e precisa de um cartão? Saiba que existe, sim, cartão de crédito para negativado. Mas não é qualquer cartão, e não existe aprovação garantida.
O que muda é o tipo de cartão. Em vez de um limite baseado só no seu histórico, o banco pede alguma garantia ou oferece um produto diferente.
Veja as opções reais, os cuidados e as promessas que você deve ignorar.
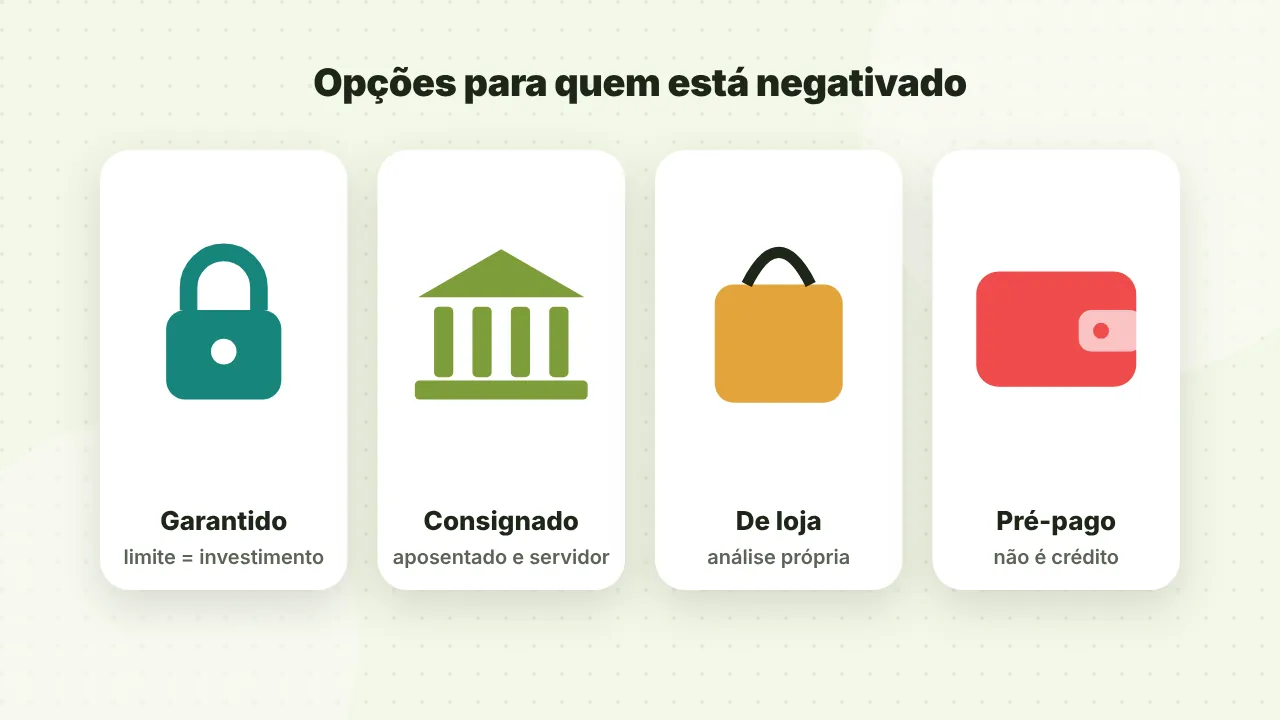
sim, mas geralmente em modalidades com garantia. As principais são o cartão com limite garantido por um investimento, o cartão consignado (para aposentados e servidores) e cartões de bancos digitais que analisam outros dados além do nome. O cartão pré-pago também é uma opção, mas não é cartão de crédito.
| Tipo | Como funciona | Para quem | Atenção |
|---|---|---|---|
| Limite garantido | Você aplica um valor (como em um CDB) e ele vira o seu limite | Quem tem algum dinheiro guardado | O valor fica bloqueado enquanto usa o cartão |
| Consignado | A fatura mínima é descontada do benefício ou salário | Aposentados, pensionistas e servidores | Compromete a margem consignável |
| Cartão de loja | Análise própria da loja, às vezes mais flexível | Quem compra muito em uma rede | Juros altos e uso restrito |
| Pré-pago | Você carrega o saldo antes de usar | Qualquer pessoa | Não é crédito e não ajuda o score |
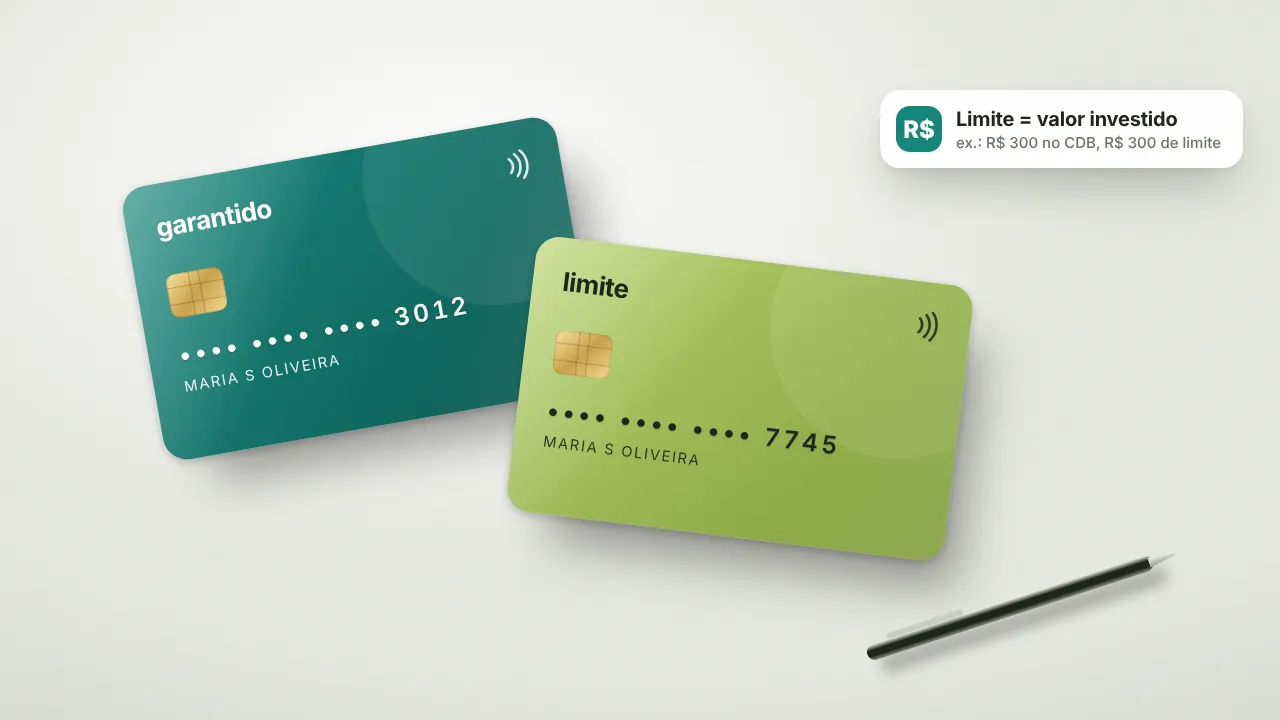
É a opção mais acessível para negativados. Você investe um valor, por exemplo R$ 300, e recebe um limite do mesmo tamanho. O dinheiro continua rendendo.
Se você não pagar a fatura, o banco usa o investimento. Por isso, o risco para ele é baixo, e a aprovação fica mais fácil. Usado com responsabilidade, ainda ajuda a construir histórico.
Para aposentados e pensionistas do INSS e servidores, o cartão consignado tem parte da fatura descontada direto do benefício. Os juros são limitados por regras do governo. Para o INSS, novas contratações de cartão consignado e cartão benefício estão suspensas por decisão do TCU, segundo informações divulgadas em 2026 verificar: situação atual da suspensão. Saiba mais em consignado INSS.
Também temos um guia de cartões de crédito fáceis de aprovar e de cartões com limite de R$ 500.
Ter o nome sujo não fecha todas as portas. O cartão com limite garantido costuma ser o caminho mais seguro para recomeçar, e o consignado é uma opção para quem tem benefício ou salário consignável.
O ideal, porém, é usar o cartão como ponte para limpar o nome e recuperar o crédito, sem criar uma dívida nova.
O cartão com limite garantido é, em geral, o mais acessível, porque o seu próprio investimento serve de garantia. Cartões consignados também costumam ter análise mais flexível para aposentados e servidores. Mesmo assim, cada instituição faz a sua análise e nenhuma pode garantir aprovação.
Em geral, não. O cartão pré-pago funciona com saldo carregado antes e não é uma operação de crédito, então não gera histórico de pagamento. Para construir histórico, um cartão com limite garantido usado com responsabilidade tende a ajudar mais.
Algumas lojas têm análise própria, que pode ser mais flexível. Mas a aprovação não é garantida e os juros do rotativo nesses cartões costumam ser altos. Se conseguir, use com moderação e pague sempre a fatura inteira.
Depende da instituição. Em geral, o limite do cartão é igual ao valor aplicado, e algumas aceitam valores baixos para começar. Confira no app do banco o valor mínimo, a rentabilidade do investimento e se há anuidade.
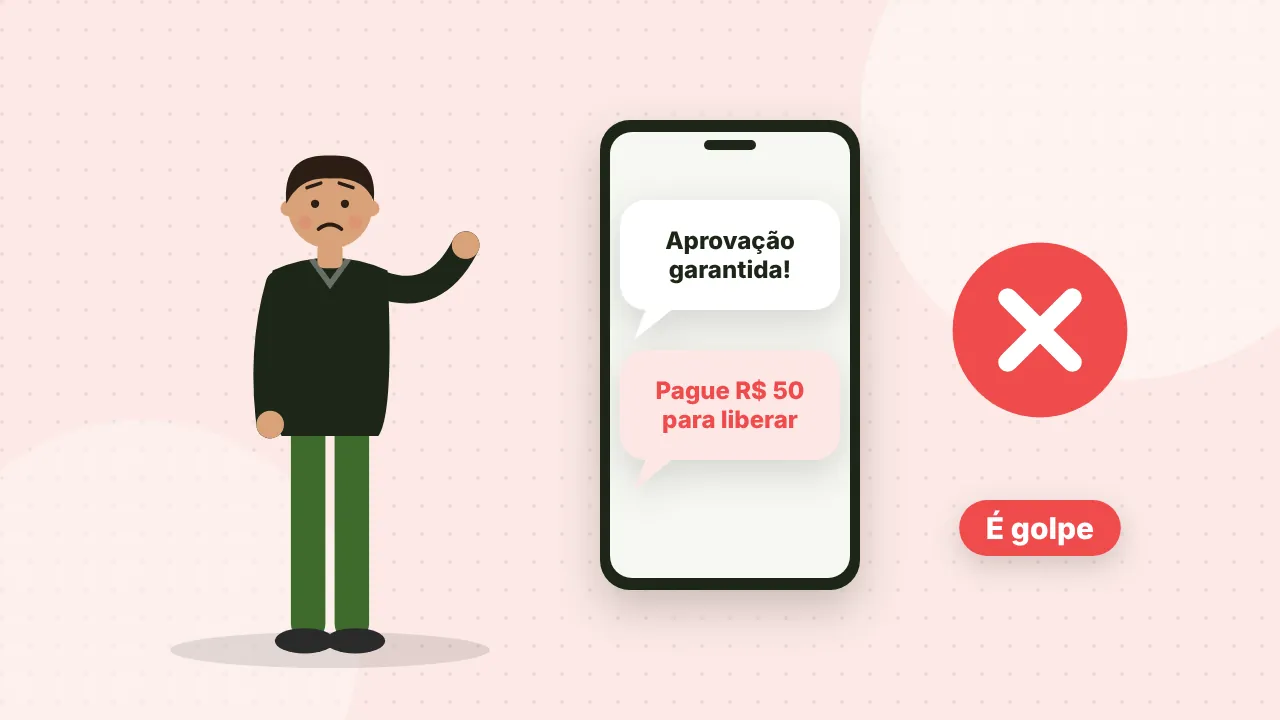
Sim, é um forte sinal de golpe. Instituições sérias não cobram taxa antecipada para aprovar ou entregar cartão de crédito. A cobrança de anuidade, quando existe, vem na fatura depois que você passa a usar o cartão.
Atualizado em 21 de outubro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Desde 2024, quem deve R$ 1.000 no rotativo paga no máximo R$ 1.000 em juros e encargos. Veja como a regra funciona.
Anuidade zero é só o começo. Juros, app, cashback e aceitação pesam tanto quanto. Veja o que comparar.
Platinum ou Carbon, anuidade e limite inicial: tudo para pedir o cartão C6 Bank pelo aplicativo.