Cartão consignado do INSS: o que é, quanto custa e por que está suspenso?
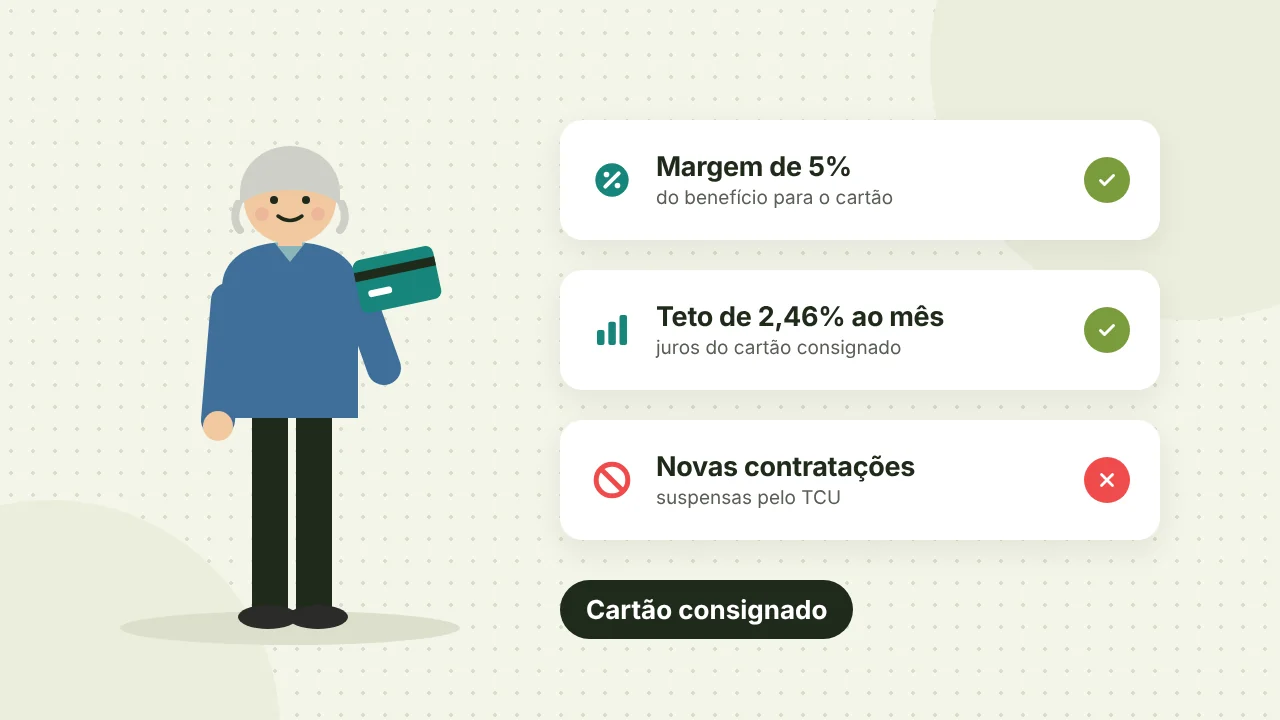
Margem de 5% do benefício, teto de 2,46% ao mês e novas contratações suspensas pelo TCU. Veja o que vale para quem já tem.
Teto de juros, margem consignável e proteção contra descontos indevidos: tudo o que aposentados e pensionistas precisam saber.
Para aposentados e pensionistas, o empréstimo consignado INSS costuma ser o crédito mais barato disponível. As parcelas são descontadas direto do benefício, e o governo limita os juros.
Mas é também um dos créditos mais visados por golpistas. Neste guia, você vai entender como funciona, quanto pode pegar e como se proteger.
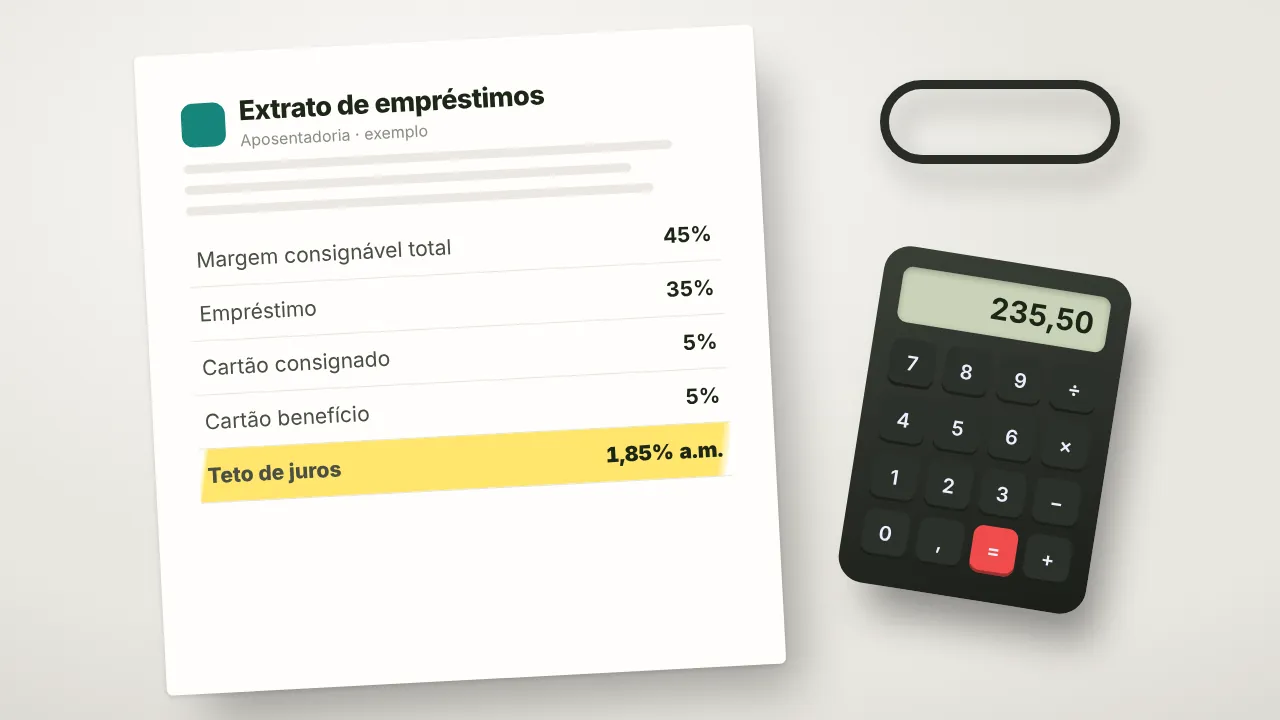
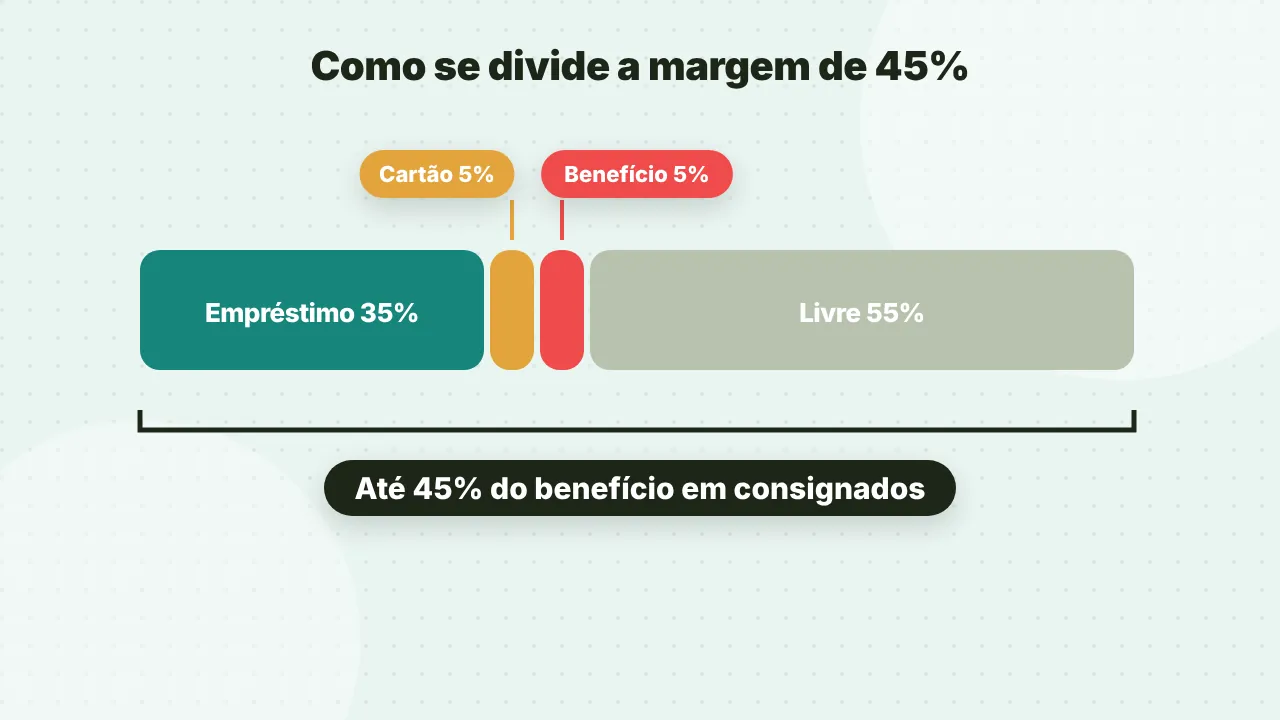
o consignado INSS é um empréstimo para aposentados e pensionistas com parcelas descontadas direto do benefício. Os juros têm teto definido pelo Conselho Nacional de Previdência Social, hoje de 1,85% ao mês. A soma dos descontos com consignados pode chegar a 45% do benefício.
| Item | Regra atual |
|---|---|
| Teto de juros do empréstimo consignado | 1,85% ao mês (cerca de 24,6% ao ano) |
| Margem total consignável | 45% do benefício |
| Parte para empréstimo | 35% |
| Cartão consignado | 5% |
| Cartão benefício | 5% |
| Prazo máximo | verificar: número máximo de parcelas em vigor |
O teto do cartão consignado e do cartão benefício foi fixado em 2,46% ao mês em 2025, mas novas contratações dessas modalidades estão suspensas por decisão do TCU, segundo informações divulgadas em 2026 verificar: situação atual.
Simulação ilustrativa, sem IOF e seguros: R$ 10.000 em 84 parcelas, no teto de 1,85% ao mês.
| Valor | Prazo | Parcela | Total pago |
|---|---|---|---|
| R$ 10.000 | 84 meses | R$ 235,50 | R$ 19.781,66 |
Repare que, mesmo com juros baixos, o prazo longo quase dobra o valor pago. Prazo menor significa parcela maior, mas custo total bem menor. Sempre compare o CET.
Quem recebe BPC/LOAS tem regras específicas verificar: regras atuais para BPC.
Já tem um consignado com juros mais altos? Você pode levar a dívida para outro banco com taxa menor. É de graça e o seu banco atual pode fazer uma contraproposta. Veja como em portabilidade de crédito.
O refinanciamento é diferente: você renegocia no mesmo banco e pode pegar um dinheiro extra. Cuidado para não alongar demais a dívida.
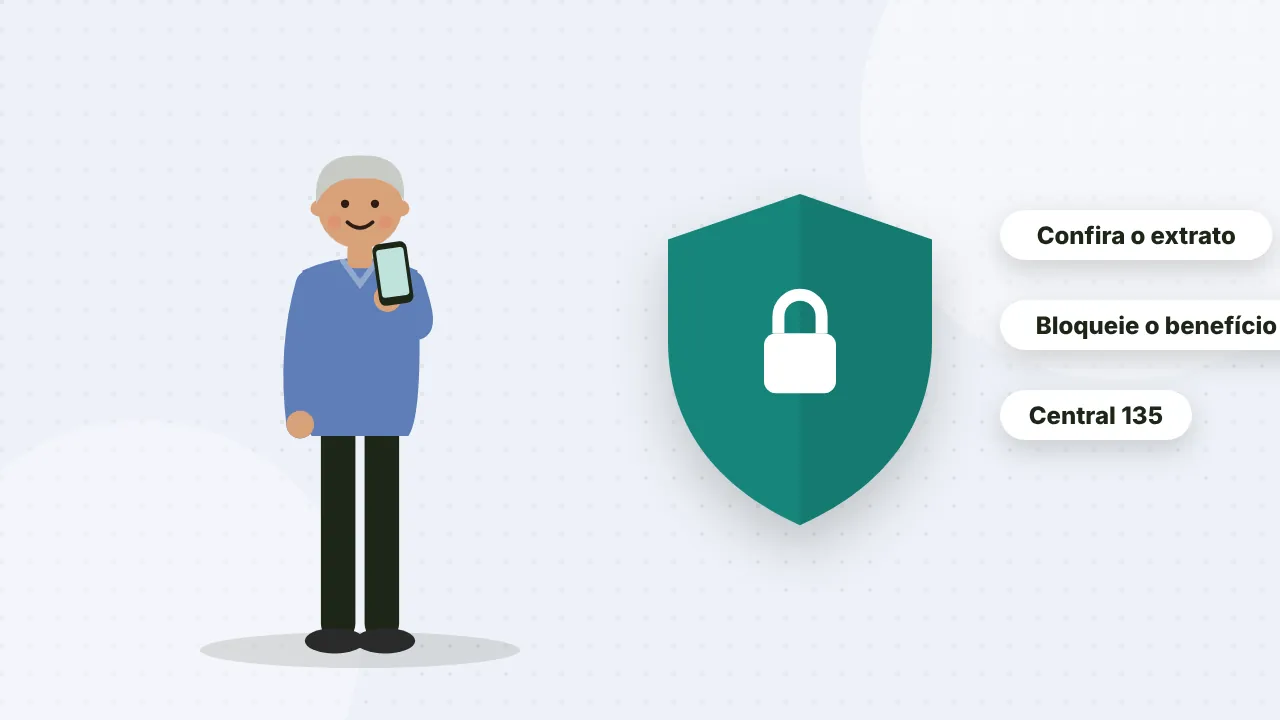
Depois do escândalo dos descontos não autorizados de associações, revelado em 2025, vale revisar o extrato com frequência.
O consignado INSS pode ser uma boa saída para quitar dívidas mais caras, graças ao teto de juros. O cuidado está no prazo longo, que encarece o total, e na proteção do benefício contra fraudes.
Simule, compare e contrate só o necessário.
Atualmente, o teto é de 1,85% ao mês para o empréstimo consignado, definido pelo Conselho Nacional de Previdência Social (CNPS) em 2025. Os bancos podem cobrar menos, mas não mais que isso. Compare o CET de cada proposta, que inclui juros, IOF e outros custos.
A margem consignável total é de 45% do benefício: 35% para empréstimos, 5% para cartão consignado e 5% para cartão benefício. Você pode conferir quanto ainda tem disponível no extrato de empréstimo do Meu INSS.
Pelo app ou site Meu INSS, procure a opção de bloqueio e desbloqueio do benefício para empréstimo. Com o benefício bloqueado, nenhum banco consegue registrar um novo consignado. Para contratar, você desbloqueia, faz o contrato e depois pode bloquear de novo.
Pode ser um consignado contratado sem a sua autorização. Não use o valor. Entre em contato com o banco que fez o depósito, peça o cancelamento e a devolução pelos canais oficiais e registre reclamação no consumidor.gov.br. Confira também o extrato no Meu INSS.
Em geral, sim. Como as parcelas são descontadas direto do benefício, o risco para o banco é menor, e a negativação costuma pesar menos na análise. Ainda assim, cada banco tem a sua política e é preciso ter margem consignável disponível.
Atualizado em 21 de outubro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Margem de 5% do benefício, teto de 2,46% ao mês e novas contratações suspensas pelo TCU. Veja o que vale para quem já tem.
Desde junho, quem tem carteira assinada pode usar parte do FGTS e da multa rescisória para conseguir juros menores no Crédito do Trabalhador.
A partir de novembro, a antecipação cai para até 3 parcelas e R$ 1.500 no total. Entenda a tabela de saque e o que você perde se for demitido.