Empréstimo consignado INSS: como funciona, juros e margem em 2026
Teto de juros, margem consignável e proteção contra descontos indevidos: tudo o que aposentados e pensionistas precisam saber.
O cartão consignado tem juros menores que os do cartão comum, mas novas contratações estão suspensas desde 2026. Entenda as regras.
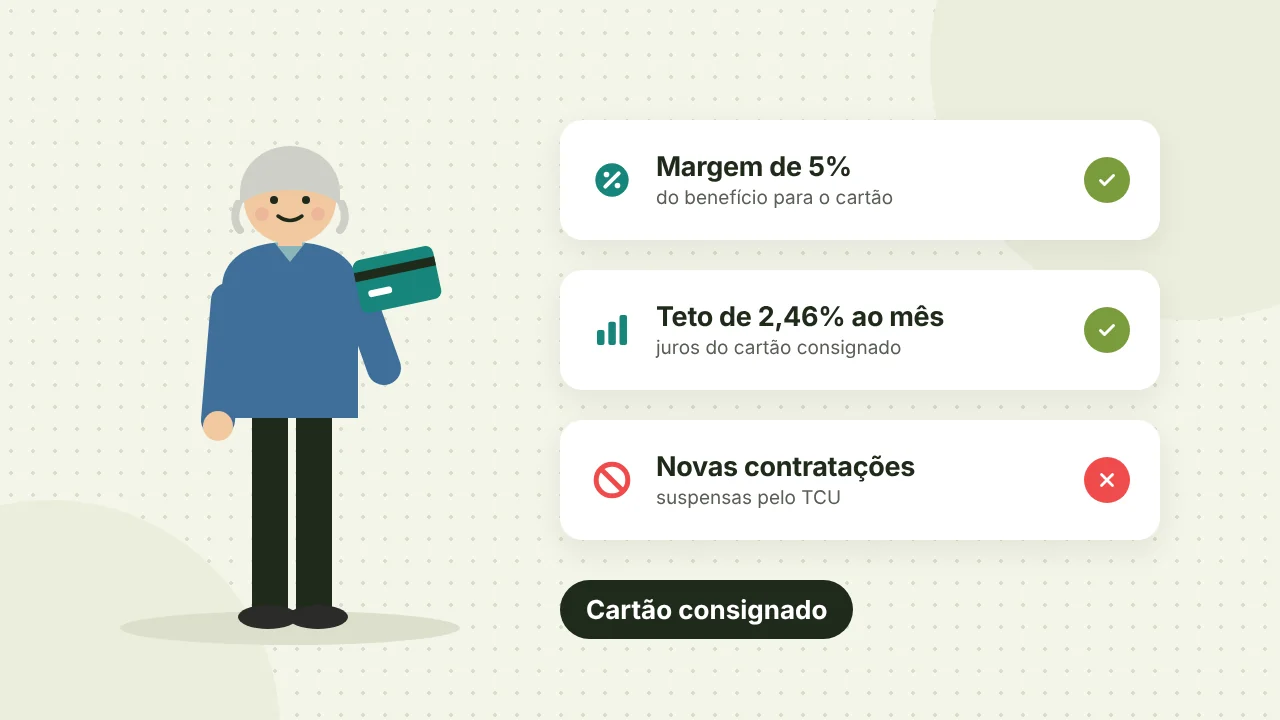
Cartão consignado é um cartão de crédito com parte da fatura descontada direto do benefício do INSS ou do salário. No INSS, ele usa 5% da margem do benefício, e há outros 5% para o cartão de benefício. O teto de juros é de 2,46% ao mês. Desde 2026, novas contratações estão suspensas por uma medida cautelar do TCU.
O cartão consignado é um cartão de crédito com parte do pagamento descontada direto do benefício do INSS ou do salário. Por ter esse desconto garantido, os juros são menores que os do cartão comum.
Mas, para aposentados e pensionistas, há uma novidade importante em 2026: as novas contratações estão suspensas por decisão do Tribunal de Contas da União. Veja como o cartão funciona, quanto custa e o que vale para quem já tem um.
Cartão consignado é um cartão de crédito vinculado ao benefício ou ao salário, que reserva uma parte da renda para pagar a fatura. Essa reserva é chamada de margem consignável. No INSS, existem duas modalidades:
Na prática, o desconto mensal no benefício funciona como pagamento da fatura até o limite da margem. O que passar disso precisa ser pago à parte, senão vira saldo devedor com juros.
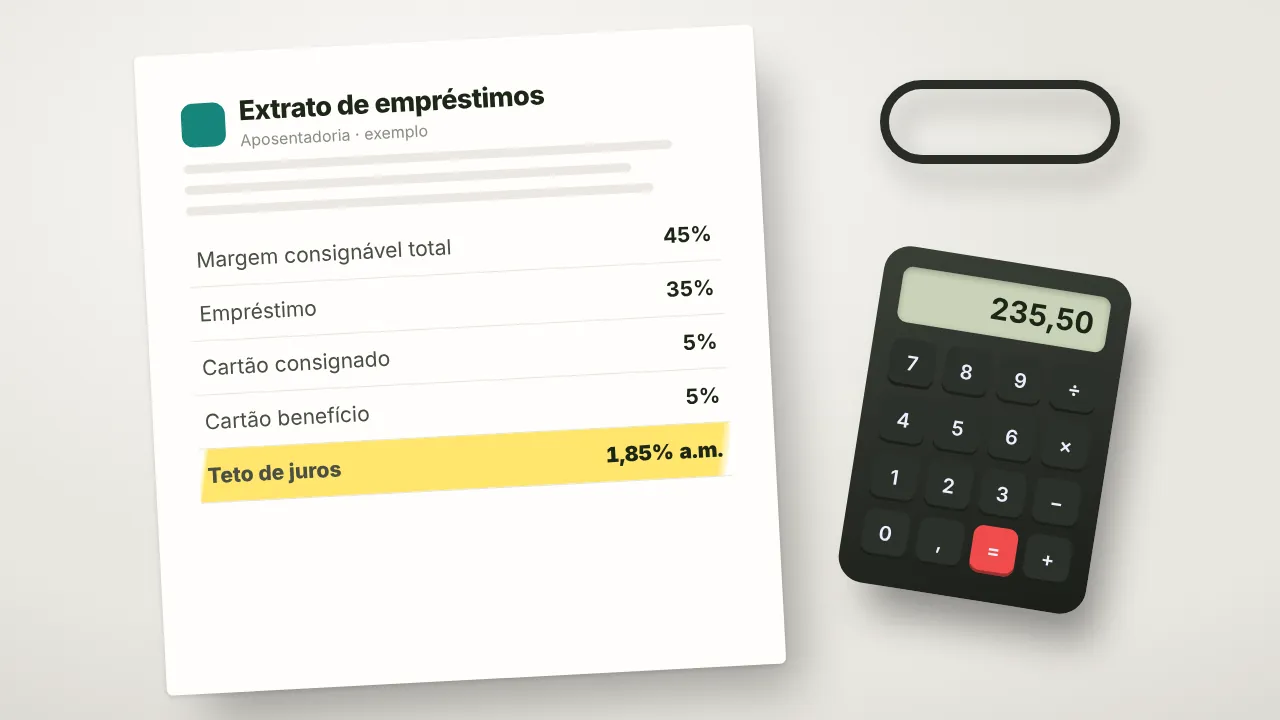
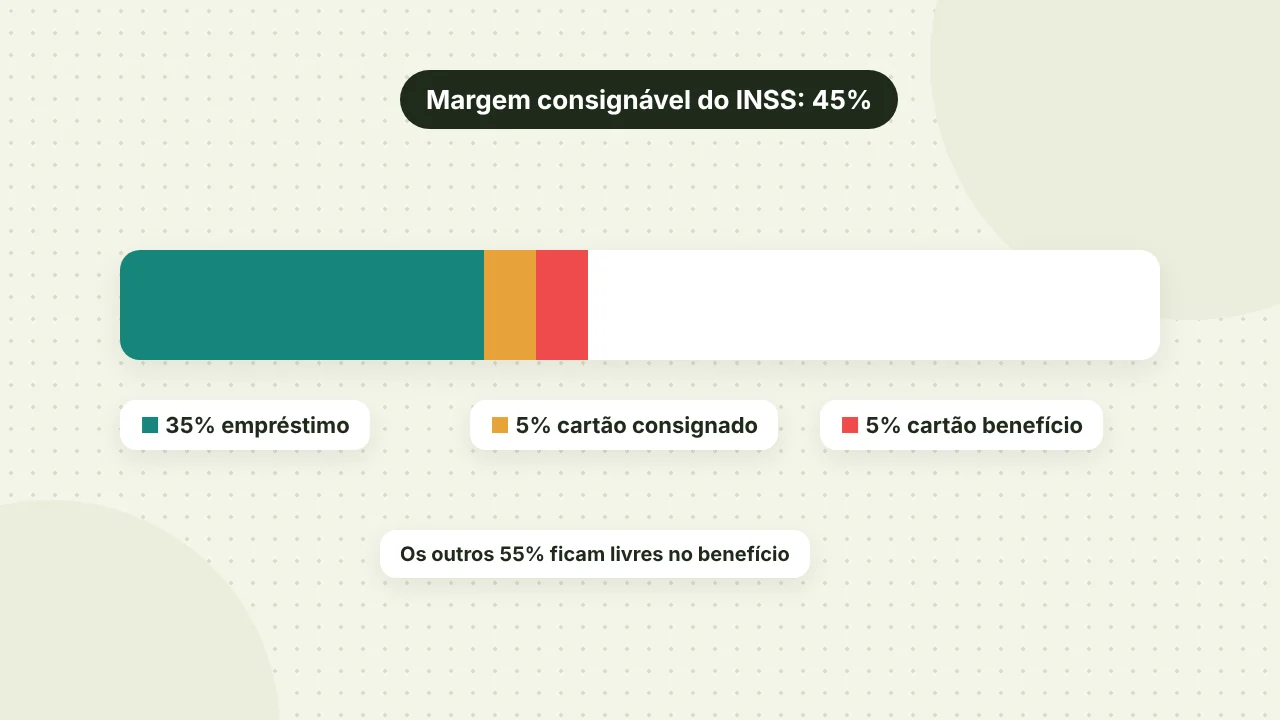
A margem consignável total do INSS é de 45% do benefício: 35% para empréstimo, 5% para o cartão de crédito consignado e 5% para o cartão consignado de benefício, incluindo saques.
Em 2026, a Medida Provisória do Desenrola Brasil 2.0 chegou a reduzir esse total para 40%. A MP perdeu a validade em 31 de agosto, e a margem voltou a 45%. Contratos feitos durante a MP não mudam.
Para quem recebe BPC, o limite é menor: 35% no total, sendo 30% para empréstimo e 5% para cartão.
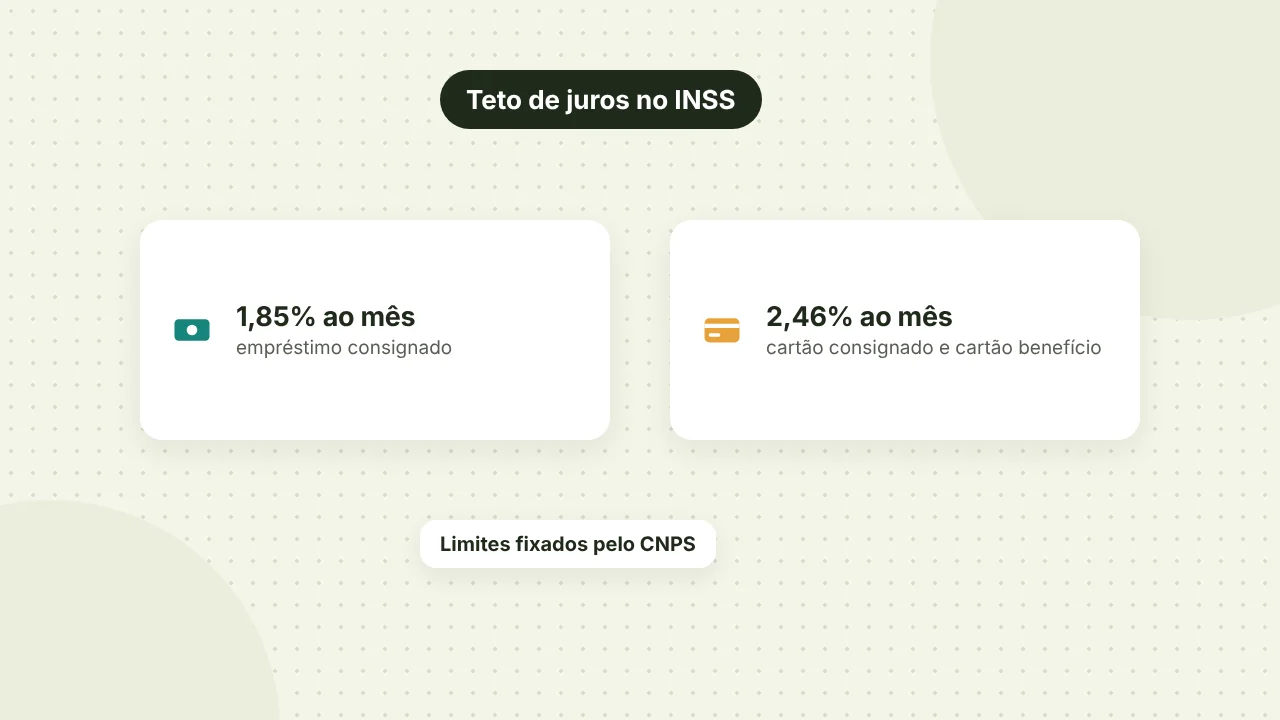
O teto de juros do cartão consignado do INSS é de 2,46% ao mês, tanto no cartão de crédito consignado quanto no cartão de benefício. No empréstimo consignado, o teto é menor: 1,85% ao mês.
| Modalidade (INSS) | Margem | Teto de juros |
|---|---|---|
| Empréstimo consignado | 35% | 1,85% ao mês |
| Cartão de crédito consignado (RMC) | 5% | 2,46% ao mês |
| Cartão consignado de benefício | 5% | 2,46% ao mês |
Os tetos são definidos pelo Conselho Nacional de Previdência Social (CNPS). Na reunião de março de 2025, o conselho subiu o teto do empréstimo para 1,85% e manteve o dos cartões. Em agosto de 2026, o STF confirmou, por unanimidade, que o INSS pode fixar esse limite (ADI 7759).
Mesmo com teto, compare sempre o CET (Custo Efetivo Total), que soma juros, tarifas e seguros.
As novas operações de cartão de crédito consignado e de cartão consignado de benefício estão suspensas por uma medida cautelar do TCU, o acórdão nº 1094/2026. A informação foi confirmada pelo INSS em setembro de 2026.
Segundo a Folhapress, a Febraban afirma que os bancos estão cumprindo a decisão, e a associação dos bancos médios (ABBC) discute no TCU a volta das operações. Até a publicação deste texto, não havia data para a retomada.
A suspensão vale para novas operações. Quem já tem cartão consignado deve acompanhar os descontos no extrato do Meu INSS e falar com o banco em caso de dúvida.
A diferença principal está na forma de pagamento. No cartão comum, você paga a fatura por boleto, débito ou app, e o banco corre o risco de não receber. No cartão consignado, parte do pagamento sai direto do benefício ou do salário, antes de o dinheiro chegar à sua conta.
| Cartão consignado | Cartão comum | |
|---|---|---|
| Pagamento | Parte descontada do benefício ou do salário | Fatura paga pelo cliente |
| Juros (INSS) | Teto de 2,46% ao mês | Sem teto fixo; rotativo limitado a 100% da dívida |
| Limite | Ligado à margem de 5% | Definido pela análise de crédito |
| Quem pode ter | Aposentados, pensionistas, servidores e alguns trabalhadores | Qualquer pessoa aprovada na análise |
Por isso o cartão consignado costuma aparecer como opção para quem tem score baixo. No cartão comum, os juros do rotativo podem ser bem maiores. Veja como funciona o limite dos juros do rotativo.
Depende do uso. Comparado ao cartão comum, os juros de 2,46% ao mês são bem menores que os do rotativo. Mas há pontos de atenção:
O cartão consignado é um dos produtos mais usados em fraudes contra aposentados. Algumas medidas reduzem o risco:
O cartão consignado tem juros limitados a 2,46% ao mês e usa 5% da margem do benefício. Para aposentados e pensionistas do INSS, porém, novas contratações estão suspensas pelo TCU desde 2026, e quem precisa de crédito costuma pagar menos no empréstimo consignado.
Mais guias sobre cartões estão em Cartão.
É um cartão de crédito em que parte do pagamento da fatura é descontada direto do benefício do INSS ou do salário. Por ter esse desconto garantido, os juros são menores que os do cartão de crédito comum.
A margem total do INSS é de 45% do benefício: 35% para empréstimo, 5% para o cartão de crédito consignado e 5% para o cartão consignado de benefício. Para quem recebe BPC, o total é de 35%.
No INSS, o teto é de 2,46% ao mês, tanto no cartão de crédito consignado quanto no cartão consignado de benefício. O teto do empréstimo consignado é menor, de 1,85% ao mês, segundo o CNPS.
Sim. Novas operações de cartão de crédito consignado e de cartão consignado de benefício estão suspensas por medida cautelar do TCU (acórdão 1094/2026), segundo o INSS. Os bancos discutem a retomada no tribunal.
RMC é a sigla de Reserva de Margem Consignável. Ela indica que uma parte do benefício, de até 5%, está reservada para o cartão de crédito consignado. Se você não reconhece a RMC, procure o banco e registre reclamação no consumidor.gov.br.
Para pegar dinheiro, geralmente não. O empréstimo consignado tem teto de 1,85% ao mês, abaixo dos 2,46% do cartão. O cartão consignado faz mais sentido para compras do dia a dia pagas integralmente.
Atualizado em 10 de novembro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Teto de juros, margem consignável e proteção contra descontos indevidos: tudo o que aposentados e pensionistas precisam saber.
Cartão com limite garantido, consignado e pré-pago são caminhos possíveis. Veja prós, contras e o que é promessa falsa.
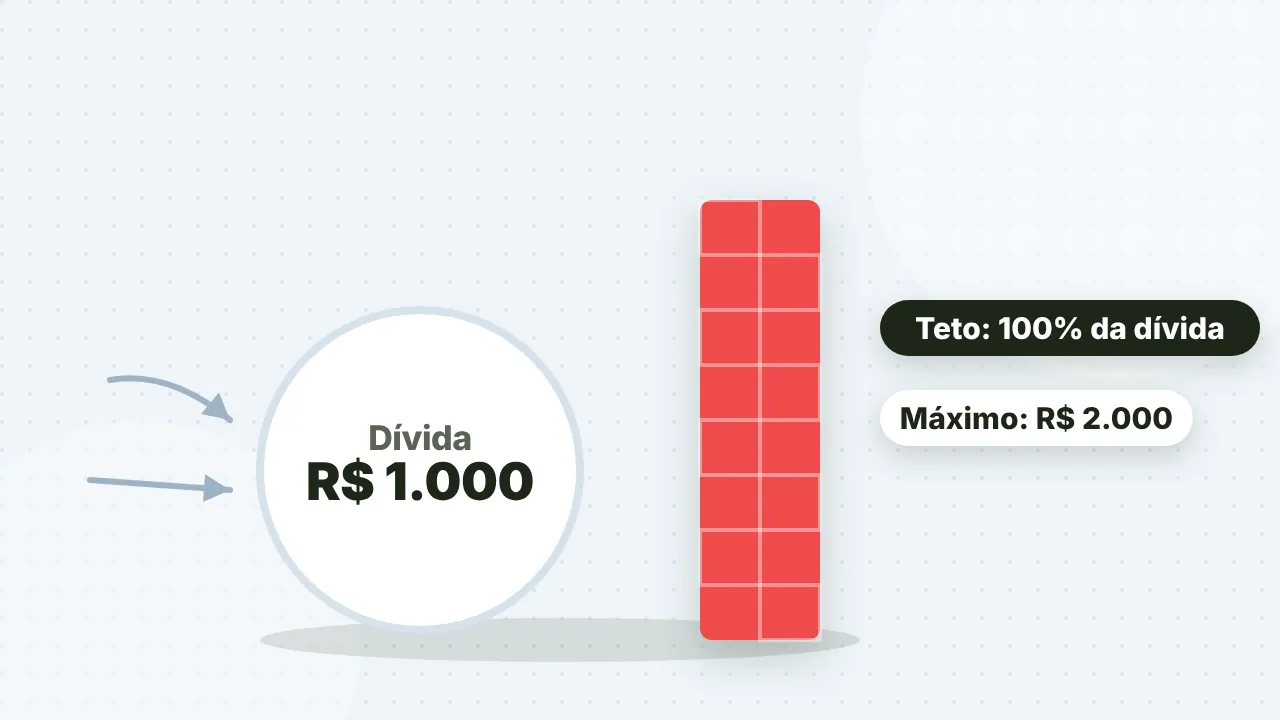
Desde 2024, quem deve R$ 1.000 no rotativo paga no máximo R$ 1.000 em juros e encargos. Veja como a regra funciona.