Saque-aniversário FGTS: antecipação muda em novembro. Ainda vale a pena?
A partir de novembro, a antecipação cai para até 3 parcelas e R$ 1.500 no total. Entenda a tabela de saque e o que você perde se for demitido.
Desde junho, quem tem carteira assinada pode usar parte do FGTS e da multa rescisória para conseguir juros menores no Crédito do Trabalhador.
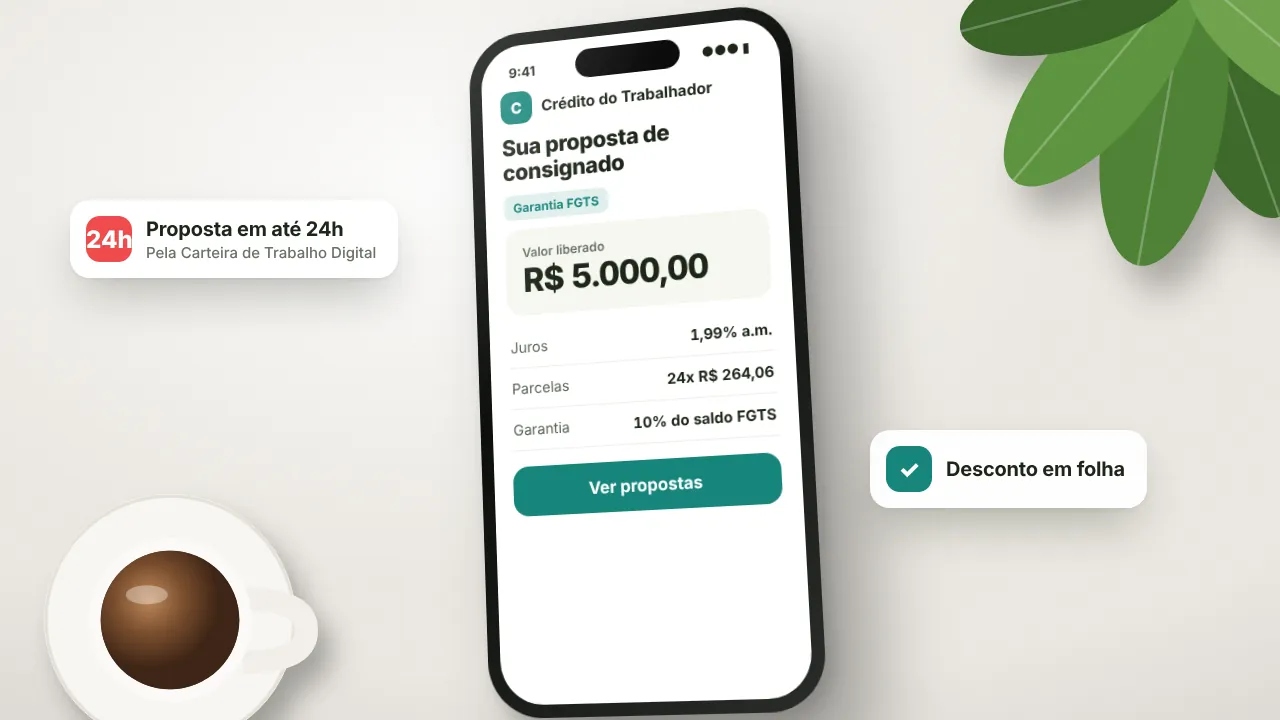
Se você tem carteira assinada, o seu FGTS agora pode ajudar a baratear um empréstimo. O consignado CLT com FGTS como garantia foi regulamentado pelo governo no fim de junho de 2026 e já está valendo no programa Crédito do Trabalhador.
A promessa é de juros menores. Mas existe um custo escondido: a parte do Fundo que você oferece como garantia deixa de ser um colchão seguro em caso de demissão.
Neste guia, você vai entender o que mudou, quanto do FGTS pode ser usado, como pedir pelo app e quando essa troca vale a pena.
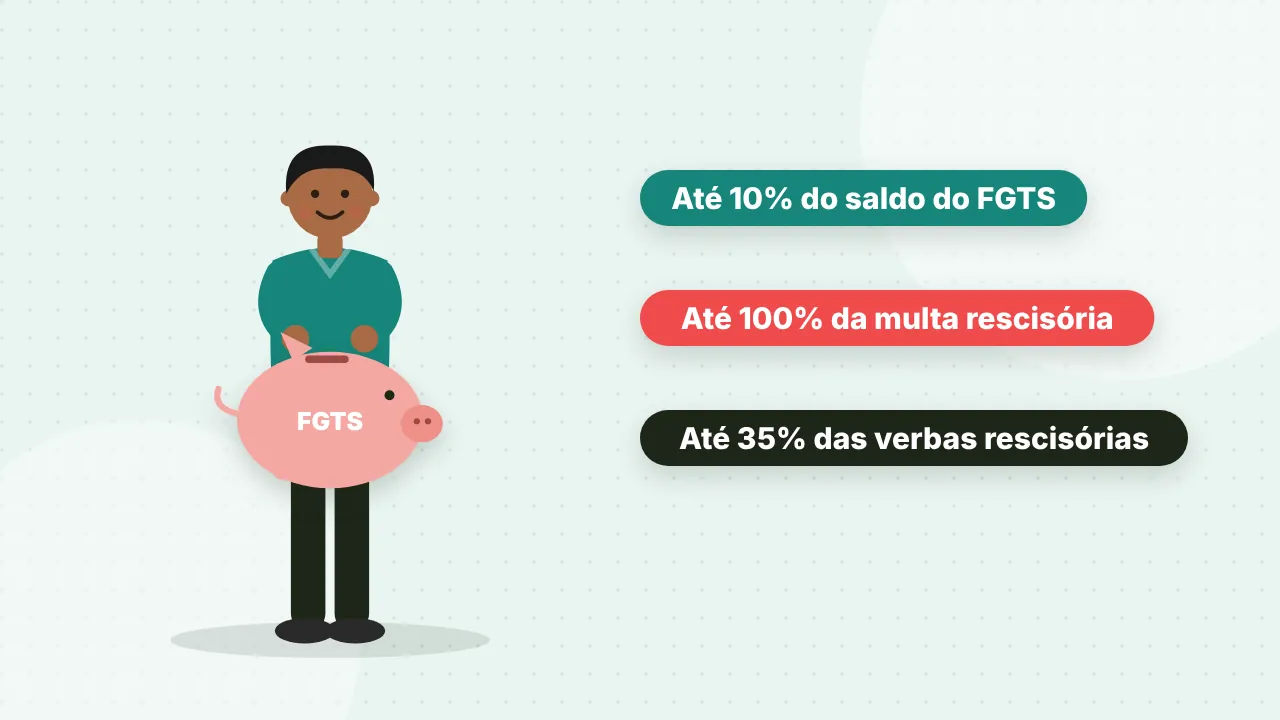
é o empréstimo consignado do programa Crédito do Trabalhador em que, além do desconto das parcelas no salário, você oferece como garantia até 10% do saldo do FGTS, até 100% da multa rescisória e até 35% das verbas rescisórias. Em troca, os juros dessas operações ficam limitados a 1,99% ao mês.
O consignado CLT já existia desde 2025. A novidade é a garantia extra. Antes, o banco contava só com o desconto em folha. Se você fosse demitido, o risco de calote aumentava, e isso pesava nos juros.
Com o FGTS e a multa rescisória como garantia, o banco tem de onde cobrar se você perder o emprego. Por isso, a taxa pode cair.
As regras publicadas pelo governo definem três limites:
| O que entra como garantia | Limite | Quando é usado |
|---|---|---|
| Saldo do FGTS | Até 10% do saldo | Só para quem está no saque-rescisão |
| Multa rescisória do FGTS (40%) | Até 100% | Em caso de demissão sem justa causa |
| Demais verbas rescisórias | Até 35% | Em caso de demissão sem justa causa |
Um ponto importante: o dinheiro não sai do Fundo na hora. Ele continua rendendo na sua conta vinculada e só é usado para pagar o banco se você for demitido e ainda tiver parcelas em aberto.
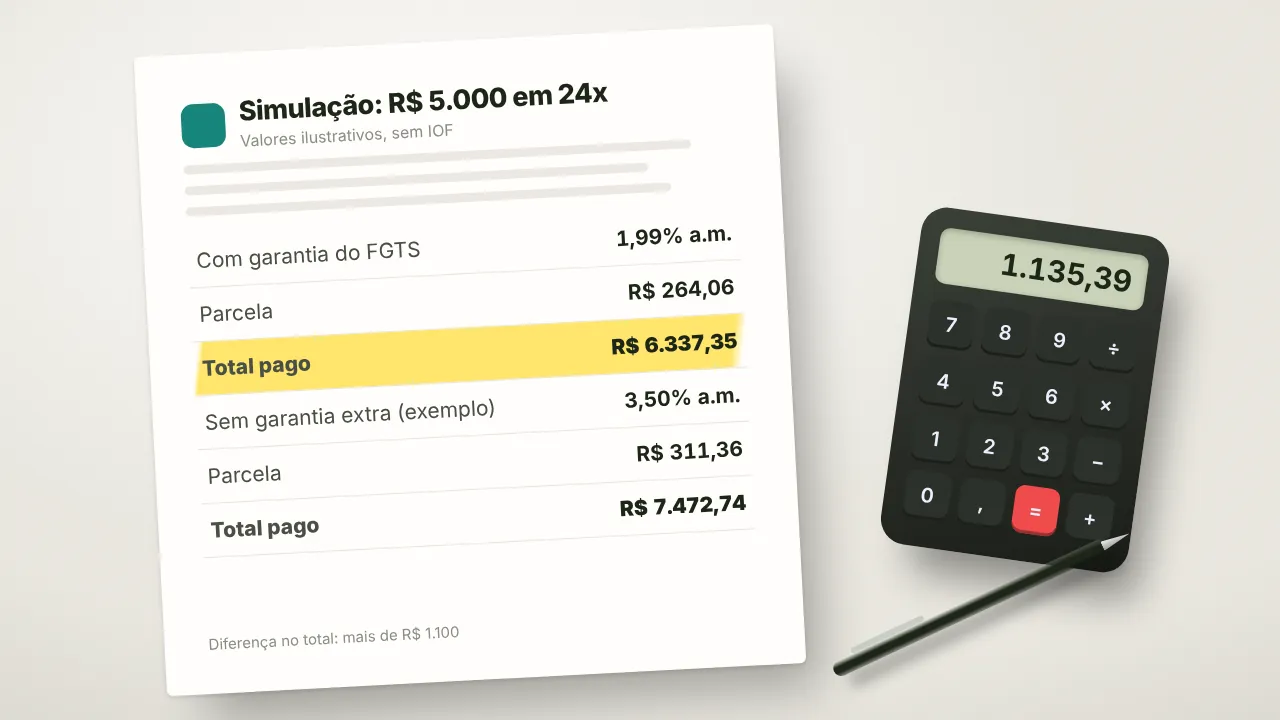
Para as operações com essa garantia, o teto é de 1,99% ao mês (cerca de 26,7% ao ano). Veja uma simulação ilustrativa, sem IOF e seguros, de um empréstimo de R$ 5.000 em 24 parcelas:
| Taxa ao mês | Parcela | Total pago |
|---|---|---|
| 1,99% (teto com garantia do FGTS) | R$ 264,06 | R$ 6.337,35 |
| 3,50% (exemplo de consignado sem garantia extra) | R$ 311,36 | R$ 7.472,74 |
Neste exemplo, a diferença passa de R$ 1.100 no total. Na vida real, o valor muda conforme o banco, o seu salário e o tempo de empresa. Compare sempre o CET (Custo Efetivo Total), que soma juros, IOF e tarifas. Entenda melhor em nosso guia sobre o que é CET.
O Crédito do Trabalhador é voltado a quem tem vínculo formal no setor privado:
Também é preciso ter margem consignável livre, que é a parte do salário que pode ser comprometida com parcelas verificar: percentual máximo da margem no Crédito do Trabalhador. E a empresa precisa estar com os dados em dia no eSocial e no FGTS Digital.
Servidores públicos e aposentados do INSS têm linhas próprias. Se é o seu caso, veja o guia do consignado INSS.
Vantagens
Desvantagens
Pode valer a pena se:
Melhor evitar se:
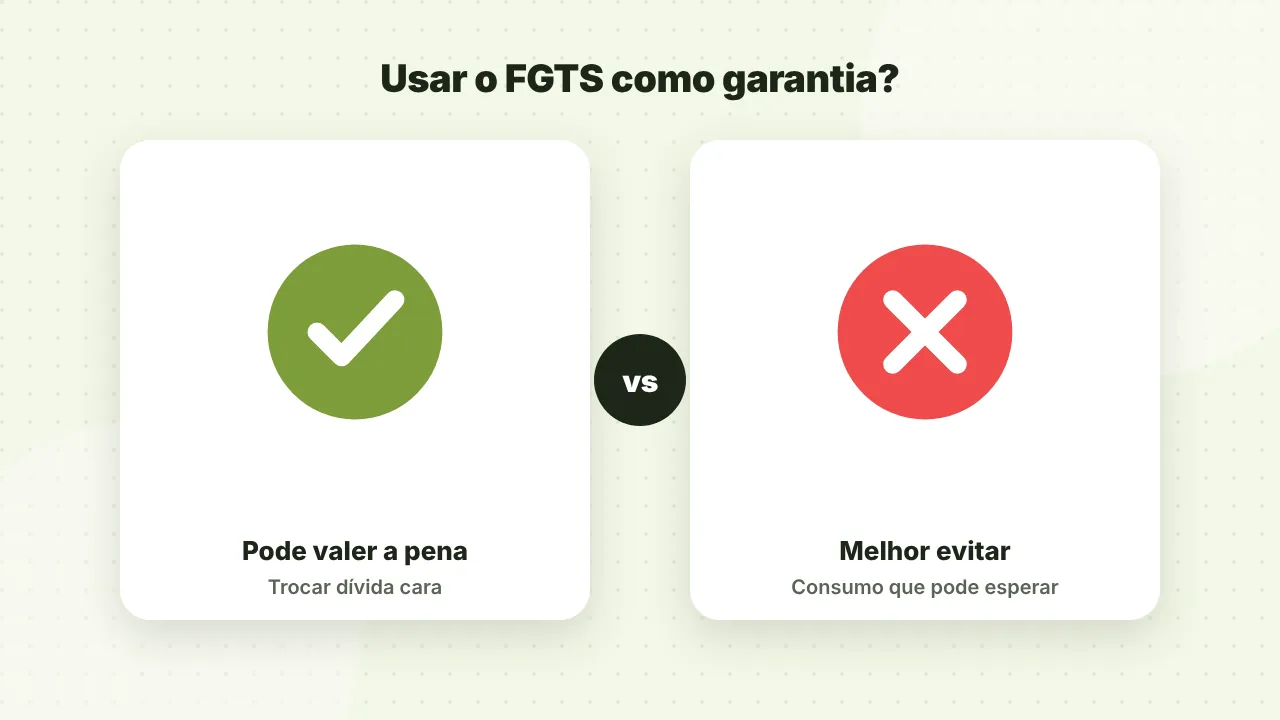
O consignado CLT com FGTS de garantia é uma das linhas mais baratas para quem tem carteira assinada. Faz sentido, principalmente, para trocar dívidas caras.
O preço é abrir mão de parte da proteção em caso de demissão. Simule, compare o CET e use só o necessário. Se o seu problema é uma dívida antiga, veja também como limpar o nome.
Não. A garantia é opcional e depende da sua autorização expressa. Você pode contratar o consignado CLT só com o desconto em folha, ou escolher quanto do FGTS quer comprometer. Sem a garantia extra, porém, o teto de 1,99% ao mês não se aplica e os juros tendem a ser maiores.
Não. O valor oferecido como garantia continua na sua conta do FGTS, rendendo normalmente. Ele só é usado se você for demitido sem justa causa e ainda tiver saldo devedor no empréstimo. Nesse caso, a multa rescisória e parte das verbas podem ir para o banco.
O limite de até 10% do saldo do FGTS vale para quem está no saque-rescisão. Quem está no saque-aniversário ainda pode, em tese, oferecer a multa rescisória e parte das verbas. Confirme as condições no app antes de contratar. Veja também nosso guia do [saque-aniversário](saque-aniversario-fgts.html).
Pode tentar. Como as parcelas são descontadas no salário, a análise costuma considerar mais a margem e o tempo de empresa do que o histórico de dívidas. Ainda assim, cada banco faz a sua análise de crédito, e não existe aprovação garantida.
O banco pode usar a garantia que você ofereceu, como a multa rescisória e parte das verbas, para abater a dívida. Se sobrar saldo devedor, ele continua sendo seu, e a forma de pagamento muda conforme o contrato. Leia essa cláusula antes de assinar.
Não. Pelas regras do programa, a contratação do consignado CLT não pode ser feita por telefone. Use o app da Carteira de Trabalho Digital ou o canal oficial da instituição escolhida. Ligações oferecendo o produto merecem desconfiança.
Atualizado em 21 de outubro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
A partir de novembro, a antecipação cai para até 3 parcelas e R$ 1.500 no total. Entenda a tabela de saque e o que você perde se for demitido.
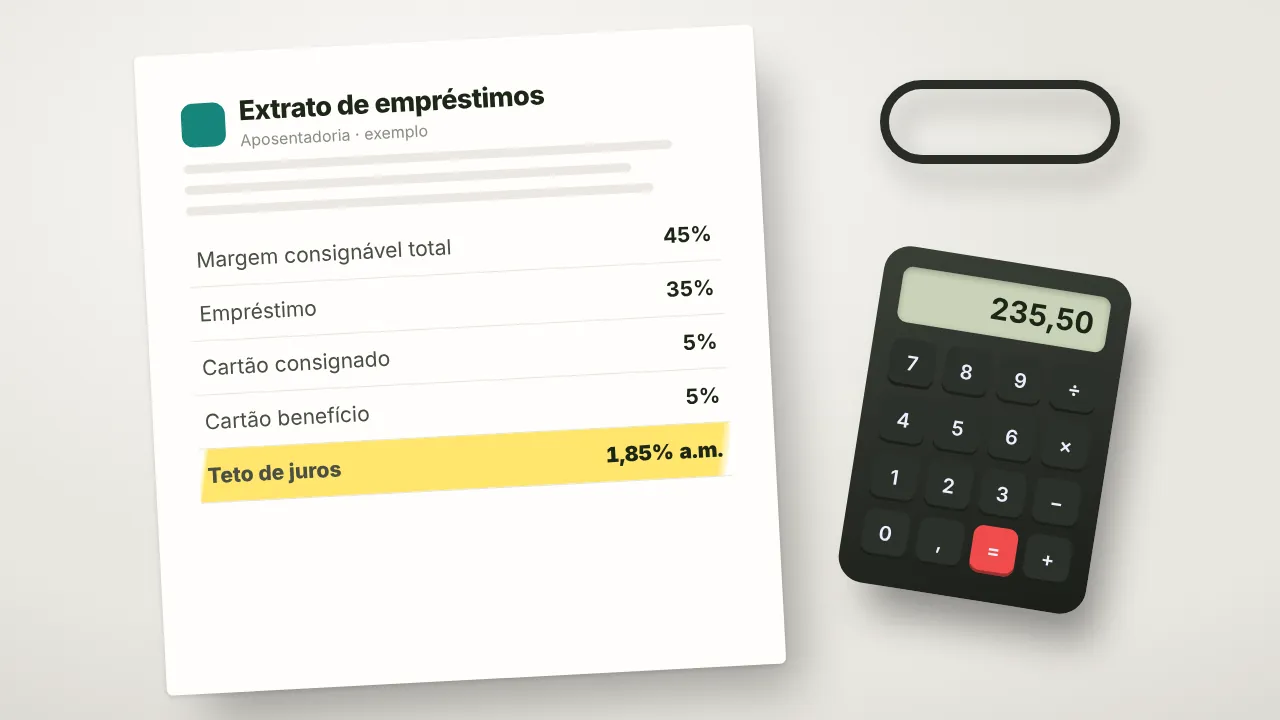
Teto de juros, margem consignável e proteção contra descontos indevidos: tudo o que aposentados e pensionistas precisam saber.
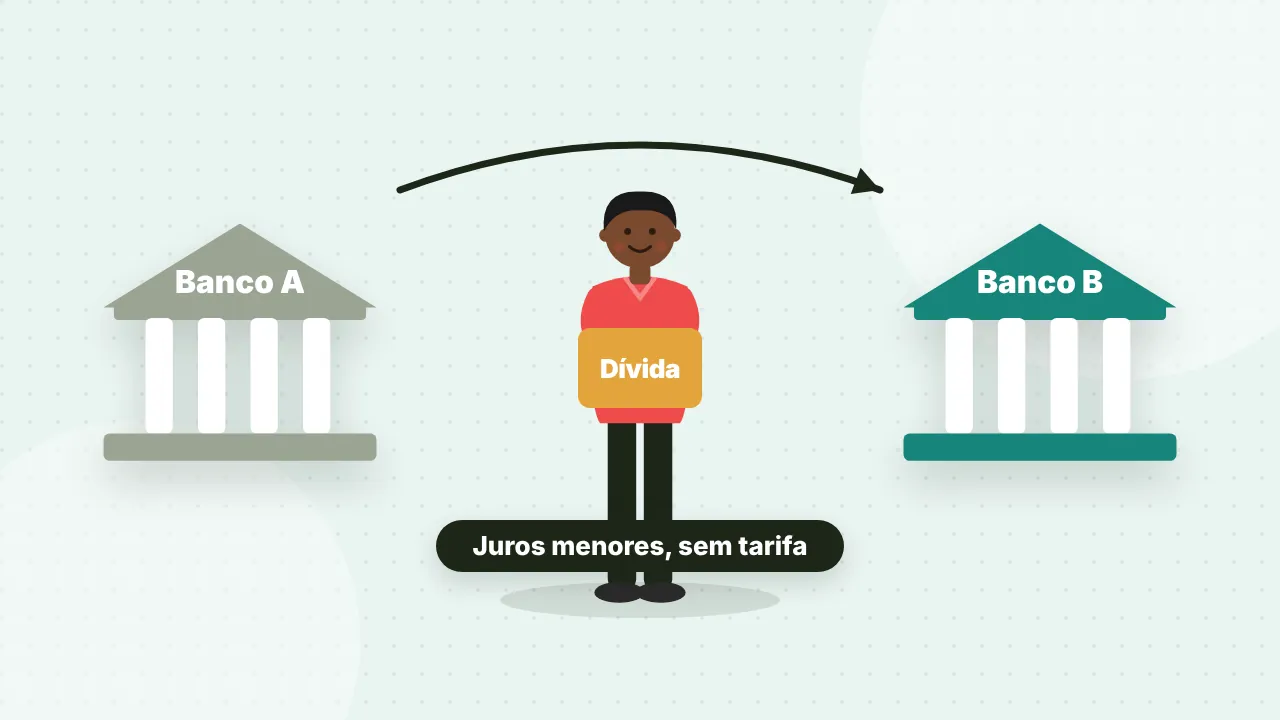
É grátis, é seu direito e pode reduzir bastante a parcela. Veja como funciona a troca de banco e o que fazer se o banco atual cobrir a oferta.