Dívidas e ScoreNovo
Como aumentar o score de crédito rápido? 9 atitudes que funcionam
Score sobe com histórico, não com truque. Veja o que realmente pesa e quanto tempo leva para ver resultado.
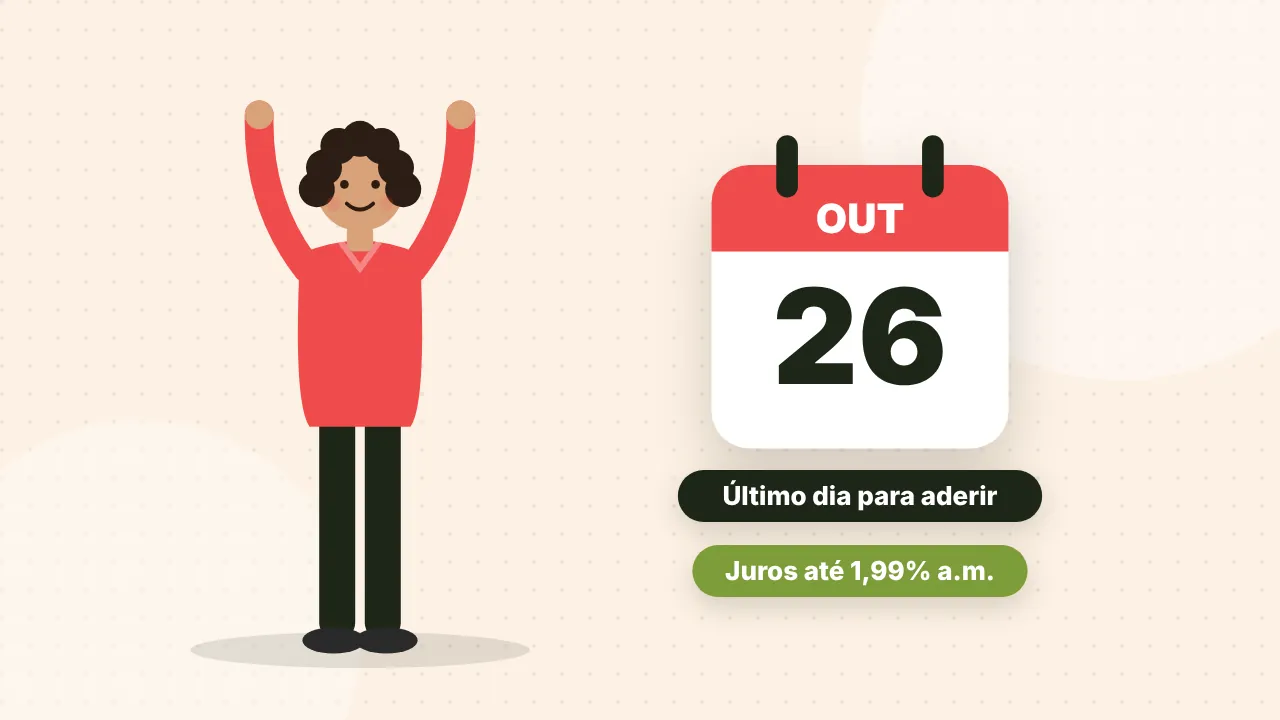
A modalidade para quem paga em dia ou tem até 90 dias de atraso foi prorrogada até 26/10. Veja se você se encaixa antes que o prazo acabe.
Está pagando um empréstimo caro, mas ainda não atrasou? Então o Desenrola Adimplentes foi feito para você. A modalidade troca a dívida atual por um crédito novo, com juros menores e parcela mais leve.
Só que o tempo está curto. O prazo foi prorrogado e agora termina em 26 de outubro de 2026.
Veja quem pode participar, o que muda na parcela e como pedir no seu banco.
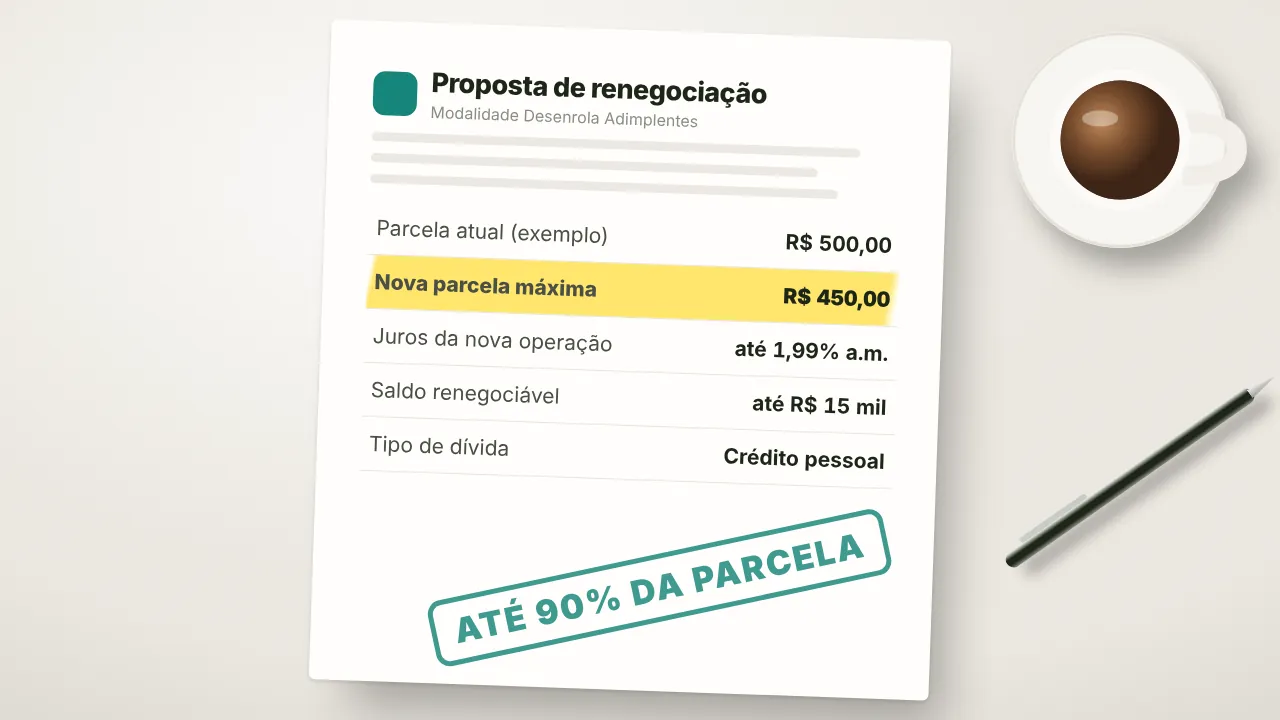
o Desenrola Adimplentes é uma modalidade do programa federal de renegociação criada pela Medida Provisória nº 1.373/2026. Ela permite trocar um crédito pessoal sem consignação, em dia ou com até 90 dias de atraso, por uma nova operação com juros de até 1,99% ao mês e parcela de no máximo 90% da original.
A ideia é ajudar quem ainda está conseguindo pagar, mas aperta o orçamento todo mês, antes que a dívida vire inadimplência.
As principais regras divulgadas são:
Quem tem carteira assinada tem outra saída para trocar dívidas caras: o consignado CLT com FGTS de garantia.
| Item | Regra do Desenrola Adimplentes |
|---|---|
| Juros da nova operação | Até 1,99% ao mês (taxa nominal) |
| Nova parcela | No máximo 90% da parcela original |
| Saldo renegociável | Até R$ 15 mil por instituição |
| Prazo para aderir | Até 26/10/2026 |
Atenção: a taxa final depende do contrato e do banco. Antes de assinar, confira o CET e o valor total. Uma parcela menor com prazo muito maior pode sair mais cara no fim.
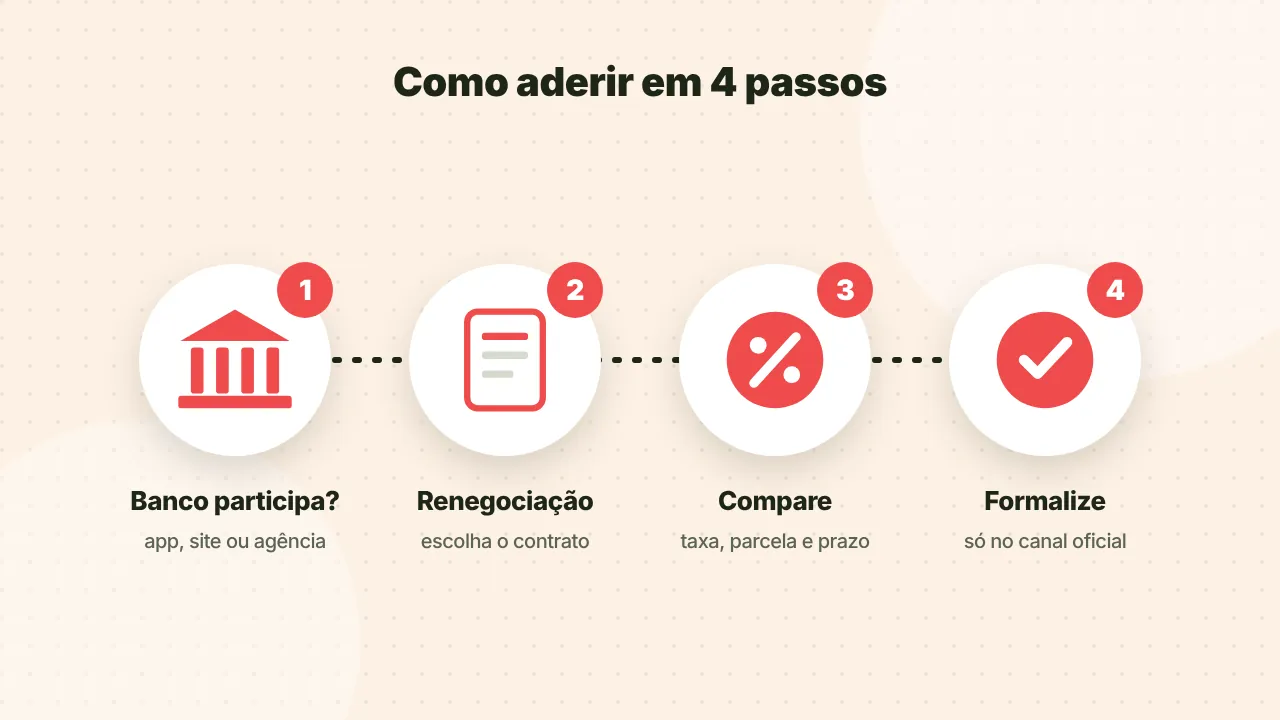
Faça isso o quanto antes. Perto do prazo final, os canais costumam ficar congestionados.
O Desenrola 2.0, voltado a quem já estava com o nome sujo, terminou em 31 de agosto de 2026. Ele atendia pessoas com renda de até cinco salários mínimos e dívidas de cartão, cheque especial e crédito pessoal contratadas até 31/01/2026, com atraso entre 91 dias e dois anos.
Segundo o Ministério da Fazenda, a fase renegociou bilhões em dívidas, com desconto médio divulgado de 65%, e perdoou débitos de até R$ 100.
Perdeu o prazo? Ainda dá para negociar direto com o credor ou em plataformas como o Acordo Certo. Veja o passo a passo em como limpar o nome.
Se você é trabalhador informal e está pagando um crédito pessoal caro, o Desenrola Adimplentes pode reduzir a parcela e os juros. O prazo acaba em 26 de outubro, então procure o seu banco nos próximos dias.
Depois de renegociar, use a folga no orçamento para aumentar o seu score e não voltar ao aperto.
O prazo foi prorrogado por 30 dias e termina em 26 de outubro de 2026. A prorrogação veio por uma nova Medida Provisória publicada em 25 de setembro. Depois dessa data, novas adesões dependem de uma eventual nova prorrogação pelo governo.
Não. A modalidade é voltada a trabalhadores informais. Quem tem vínculo CLT ativo, servidores públicos, aposentados e pensionistas ficam de fora. Para trabalhadores com carteira assinada, o consignado CLT pode ser uma alternativa para trocar dívidas caras por juros menores.
Apenas crédito pessoal sem consignação em folha, com parcelas em dia ou até 90 dias de atraso, e com pelo menos quatro parcelas pagas até 28 de junho de 2026. Dívidas de cartão de crédito e cheque especial não fazem parte desta modalidade.
A nova parcela pode ser de, no máximo, 90% da parcela original, e os juros ficam limitados a 1,99% ao mês. A redução exata depende do saldo devedor, do prazo e da proposta do banco. Compare o valor total antes de aceitar.
Não. A participação depende da adesão de cada instituição financeira ao programa. Consulte o app, o site ou a agência para saber se o seu banco oferece a modalidade e se o seu contrato se encaixa nas regras.
Atualizado em 21 de outubro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Score sobe com histórico, não com truque. Veja o que realmente pesa e quanto tempo leva para ver resultado.
Consulta grátis, negociação e prazo de baixa: tudo o que você precisa para tirar o CPF da lista de inadimplentes.
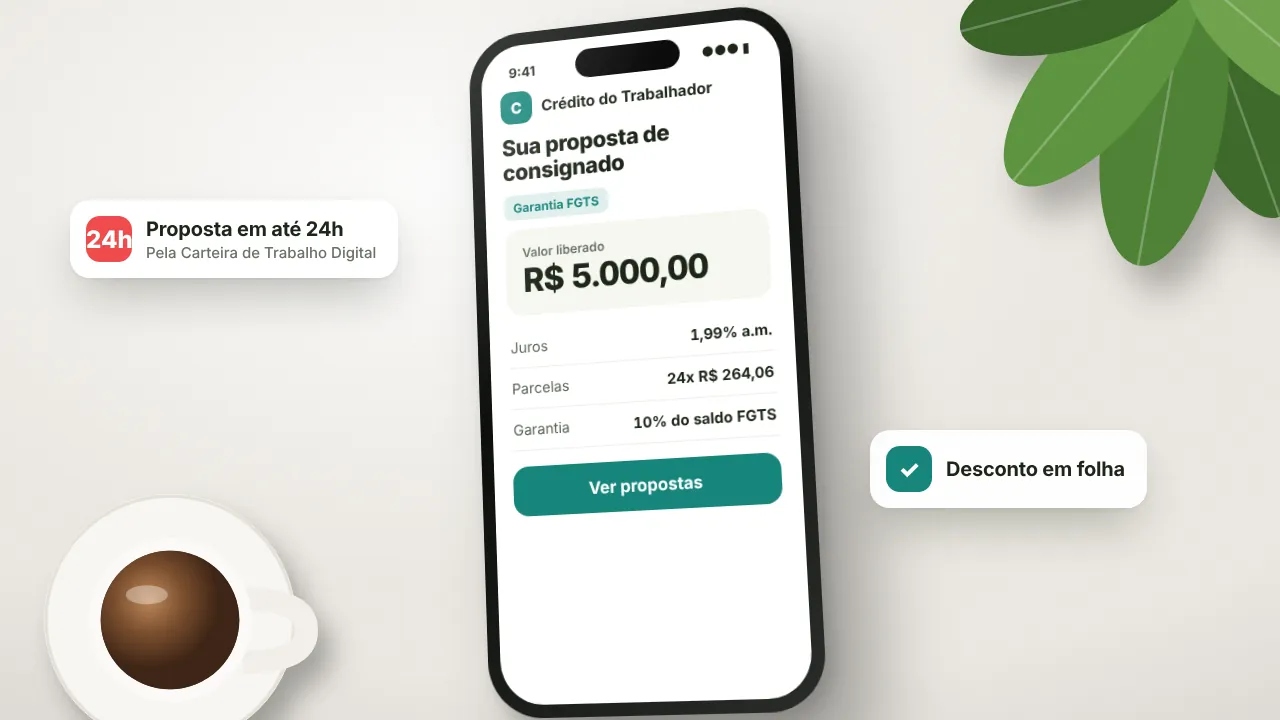
Desde junho, quem tem carteira assinada pode usar parte do FGTS e da multa rescisória para conseguir juros menores no Crédito do Trabalhador.