PixNovo
Pix Automático: como funciona e como autorizar com segurança?
Luz, internet, academia e streaming podem ser pagos sozinhos todo mês. Veja como funciona e como manter o controle.
Os bancos já oferecem o parcelamento de Pix como um empréstimo. Entenda os custos e o que mudou no plano do Banco Central.
Você vai pagar com Pix, mas não tem o valor todo agora. O Pix parcelado resolve isso: quem recebe ganha o dinheiro na hora, e você paga ao seu banco em parcelas.
Parece simples, mas não é de graça. Na prática, é um empréstimo, com juros e IOF.
Neste guia, você entende como o Pix parcelado funciona hoje, quanto custa e o que aconteceu com o modelo prometido pelo Banco Central.
o Pix parcelado é um crédito que o seu banco concede na hora do pagamento. O recebedor recebe o valor integral, e você paga o banco em parcelas mensais com juros e IOF. Hoje ele é oferecido por cada instituição com regras próprias, com nomes como "Pix no crédito" ou "Pix parcelado".
Existem dois formatos mais comuns:
Em 2025, o Banco Central anunciou que criaria um Pix parcelado padronizado, previsto inicialmente para setembro daquele ano. O lançamento foi adiado, e o BC passou a priorizar medidas de segurança contra fraudes.
Depois do Fórum Pix de dezembro de 2025, notícias indicaram que o BC adiou ou desistiu de lançar uma modalidade própria verificar: posição oficial mais recente do Banco Central. Enquanto isso, os modelos dos bancos continuam valendo.
Para você, a consequência prática é: as taxas, os prazos e as regras mudam de banco para banco. Comparar é obrigatório.
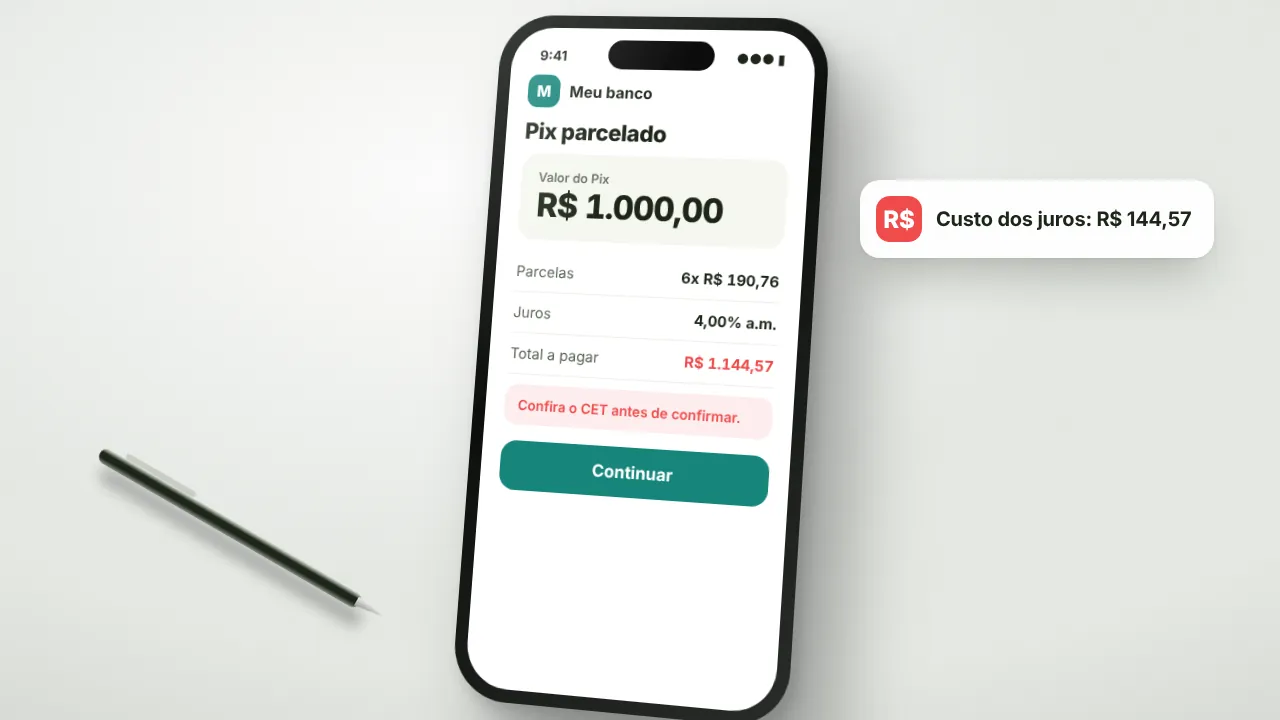
Veja uma simulação ilustrativa de um Pix de R$ 1.000 em 6 parcelas, sem IOF:
| Taxa ao mês | Parcela | Total pago | Custo dos juros |
|---|---|---|---|
| 4% | R$ 190,76 | R$ 1.144,57 | R$ 144,57 |
Além dos juros, entra o IOF: 0,38% sobre o valor mais 0,0082% por dia. O jeito certo de comparar é pelo CET, que reúne tudo isso. Saiba mais em o que é CET.
| Opção | Quando costuma ser melhor | Atenção |
|---|---|---|
| Parcelado sem juros no cartão | Quando a loja oferece | Só vale se o preço for igual ao à vista |
| Pix parcelado | Quando o recebedor só aceita Pix | Juros e IOF a cada operação |
| Empréstimo pessoal | Para valores maiores, com prazo planejado | Compare o CET entre bancos |
Pode valer a pena se:
Melhor evitar se:
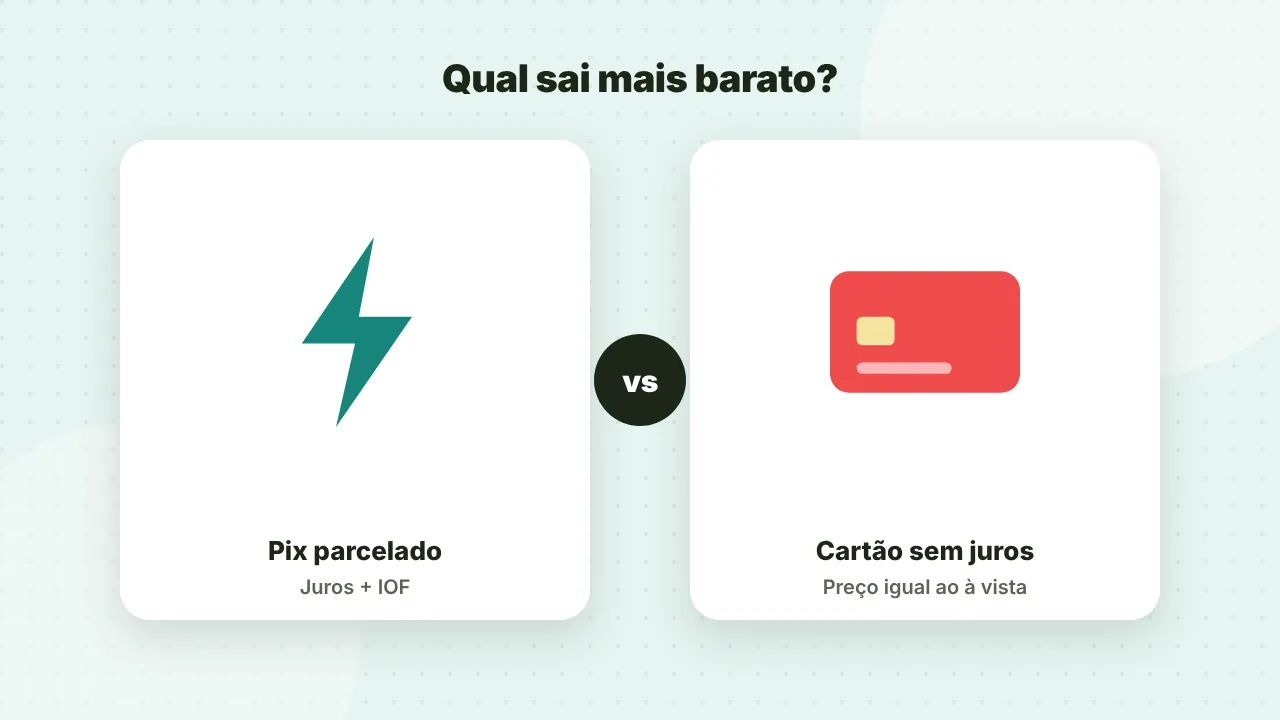
O Pix parcelado é prático e já está disponível em muitos bancos, mas é um empréstimo. Use quando ele for a opção mais barata, não só a mais rápida.
Se a ideia é parcelar compras de fim de ano, veja também nosso guia da Black Friday 2026.
Na maioria dos casos, sim. Como é um crédito concedido pelo seu banco, há juros e IOF sobre o valor parcelado. Algumas instituições podem ter promoções, mas a regra geral é que parcelar o Pix custa mais do que pagar à vista. Compare o CET antes de confirmar.
Sim. O recebedor recebe o valor integral na hora, como em um Pix comum. Quem fica com a dívida é o pagador, que paga as parcelas ao próprio banco. Por isso, o Pix parcelado também é útil para pagar quem não aceita cartão.
O BC chegou a anunciar um modelo padronizado para setembro de 2025, mas adiou o lançamento. Depois do Fórum Pix de dezembro de 2025, notícias indicaram que o projeto foi adiado ou deixado de lado. Hoje, valem as soluções próprias de cada banco.
O uso em si não derruba o score. Mas, como é uma operação de crédito, ela pode aparecer no seu histórico, e atrasar as parcelas pode prejudicar o score e levar à negativação. Pagar em dia ajuda a manter um bom histórico.
O Pix enviado ao recebedor não é cancelado por arrependimento. O que pode existir é a possibilidade de quitar o crédito antecipadamente com o banco, com redução proporcional dos juros. Em caso de golpe, acione o MED pelo app do banco.
Atualizado em 21 de outubro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Luz, internet, academia e streaming podem ser pagos sozinhos todo mês. Veja como funciona e como manter o controle.
Das 20h às 6h, o padrão é R$ 1.000. Saiba como ajustar o valor e o horário, e por que reduzir também é uma proteção.
Sem saldo na conta? Dá para mandar Pix usando o limite do cartão e pagar na fatura. Veja como funciona e quanto custa.