Consignado CLT com FGTS de garantia: o que mudou e quem pode usar?
Desde junho, quem tem carteira assinada pode usar parte do FGTS e da multa rescisória para conseguir juros menores no Crédito do Trabalhador.
O limite parece parte do saldo, mas é empréstimo caro. Veja o custo real de usar por 10 dias e como trocar por uma dívida mais barata.
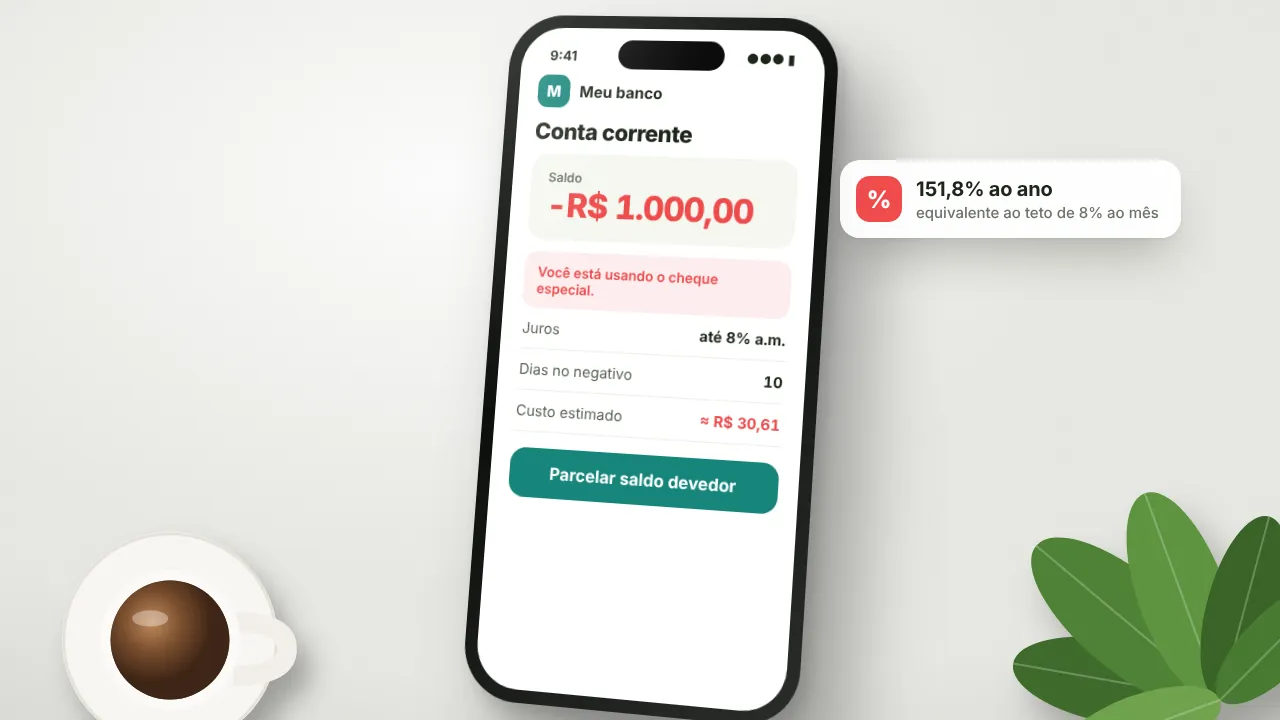
O cheque especial aparece no app como se fosse parte do seu saldo. Mas não é. É um empréstimo automático, e um dos mais caros do mercado.
Os juros têm teto de 8% ao mês. Parece pouco, mas isso dá mais de 150% ao ano.
Veja quanto custa de verdade, como evitar o uso sem perceber e como sair do cheque especial.
o cheque especial é um limite de crédito ligado à conta corrente, usado automaticamente quando o saldo fica negativo. Os juros são cobrados por dia de uso e têm teto de 8% ao mês, definido pelo Conselho Monetário Nacional. Por ser caro, ele deve ser usado só por poucos dias, em emergências.
| Taxa | Equivalente ao ano |
|---|---|
| 8% ao mês (teto) | 151,8% ao ano |
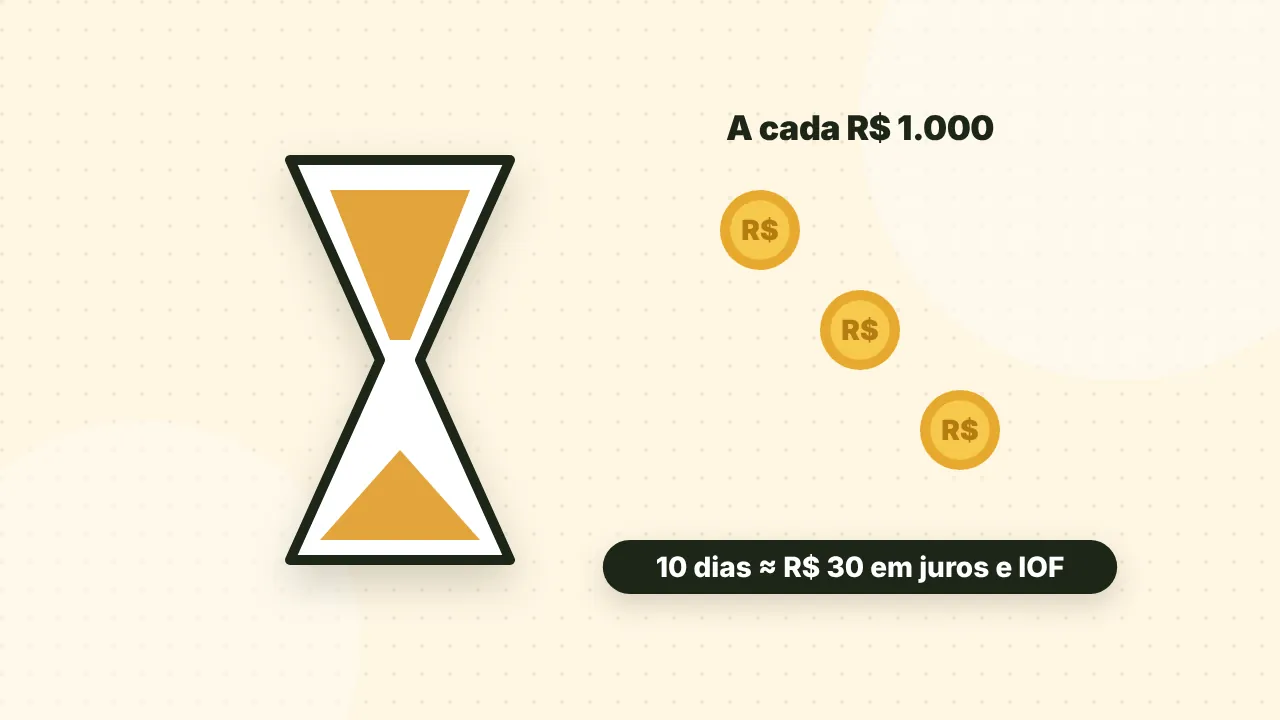
Exemplo ilustrativo: você usa R$ 1.000 do cheque especial por 10 dias, com juros de 8% ao mês.
| Item | Valor aproximado |
|---|---|
| Juros de 10 dias | R$ 25,99 |
| IOF (0,38% + 0,0082% ao dia) | R$ 4,62 |
| Custo total | ≈ R$ 30,61 |
Agora imagine esse valor rolando por meses. Em um ano, os juros podem passar do valor que você pegou emprestado.
| Opção | Custo | Quando usar |
|---|---|---|
| Cheque especial | Até 8% ao mês | Só por poucos dias |
| Rotativo do cartão | Muito alto, com limite de 100% da dívida | Evite |
| Crédito pessoal | Varia muito | Compare o CET |
| Consignado | Em geral o mais barato | Para quem tem acesso |
Entenda também o limite de juros do rotativo e veja como trocar dívidas com a portabilidade de crédito.
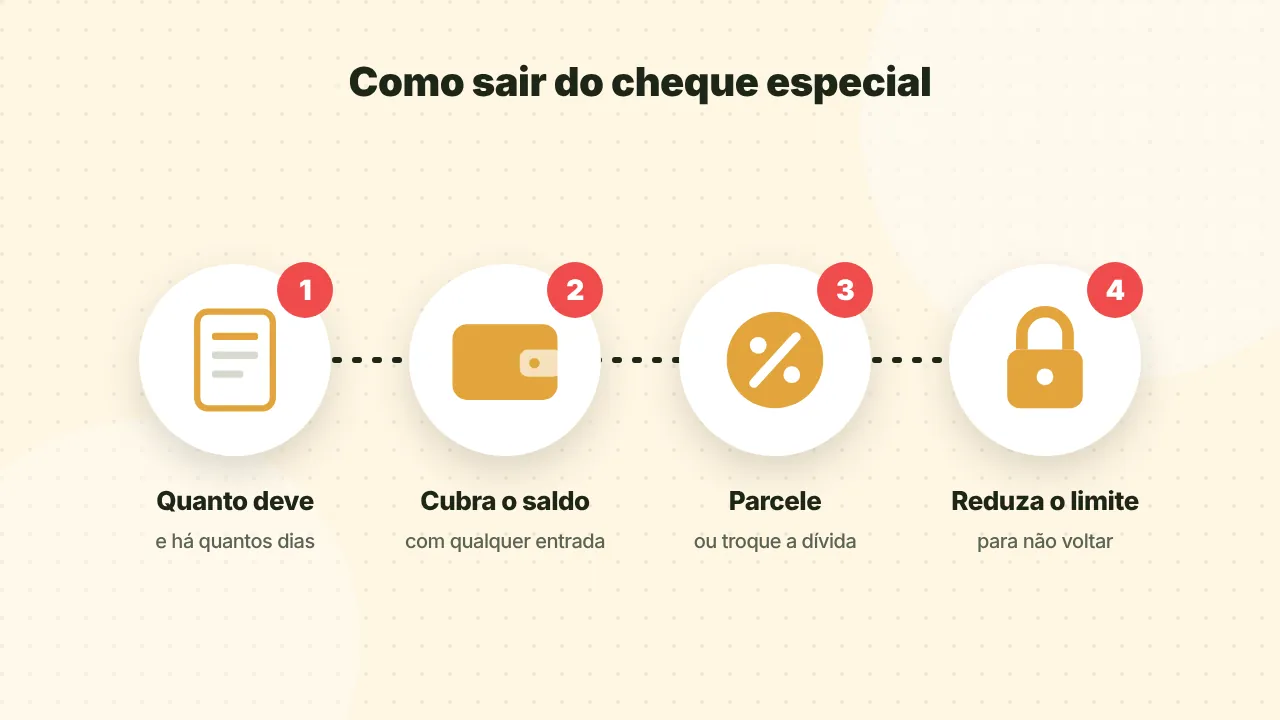
O cheque especial é útil para tapar um buraco de poucos dias, mas é caro demais como solução. Se você está usando todo mês, troque a dívida por um crédito mais barato e reduza o limite.
O teto é de 8% ao mês, o que equivale a cerca de 151,8% ao ano. O limite foi definido pelo Conselho Monetário Nacional e está em vigor desde janeiro de 2020. Os bancos podem cobrar menos, mas não mais. Além dos juros, há cobrança de IOF.
Sim. Os juros são calculados sobre o valor usado e pelo número de dias em que a conta ficou negativa. Por isso, cobrir o saldo negativo o quanto antes reduz bastante o custo. Mesmo poucos dias, porém, geram juros e IOF.
Sim. Você pode pedir ao banco a redução ou o cancelamento do limite pelo app, pela central ou na agência. Se houver saldo devedor, ele precisa ser pago ou parcelado. Cancelar o limite evita que você entre no cheque especial sem perceber.
Pode valer, se o empréstimo tiver CET bem menor e parcela que caiba no orçamento. A troca funciona quando você também para de usar o limite. Se continuar entrando no cheque especial, você acaba com duas dívidas ao mesmo tempo.
Atualizado em 21 de outubro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Desde junho, quem tem carteira assinada pode usar parte do FGTS e da multa rescisória para conseguir juros menores no Crédito do Trabalhador.
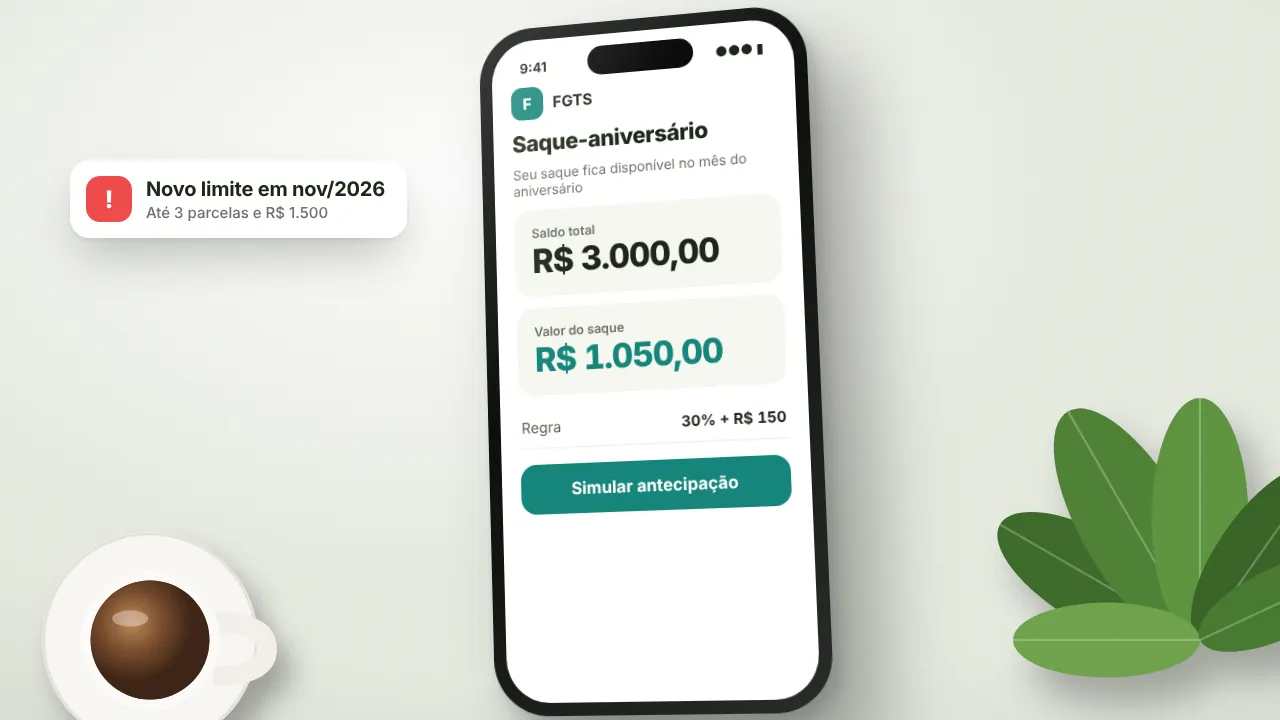
A partir de novembro, a antecipação cai para até 3 parcelas e R$ 1.500 no total. Entenda a tabela de saque e o que você perde se for demitido.
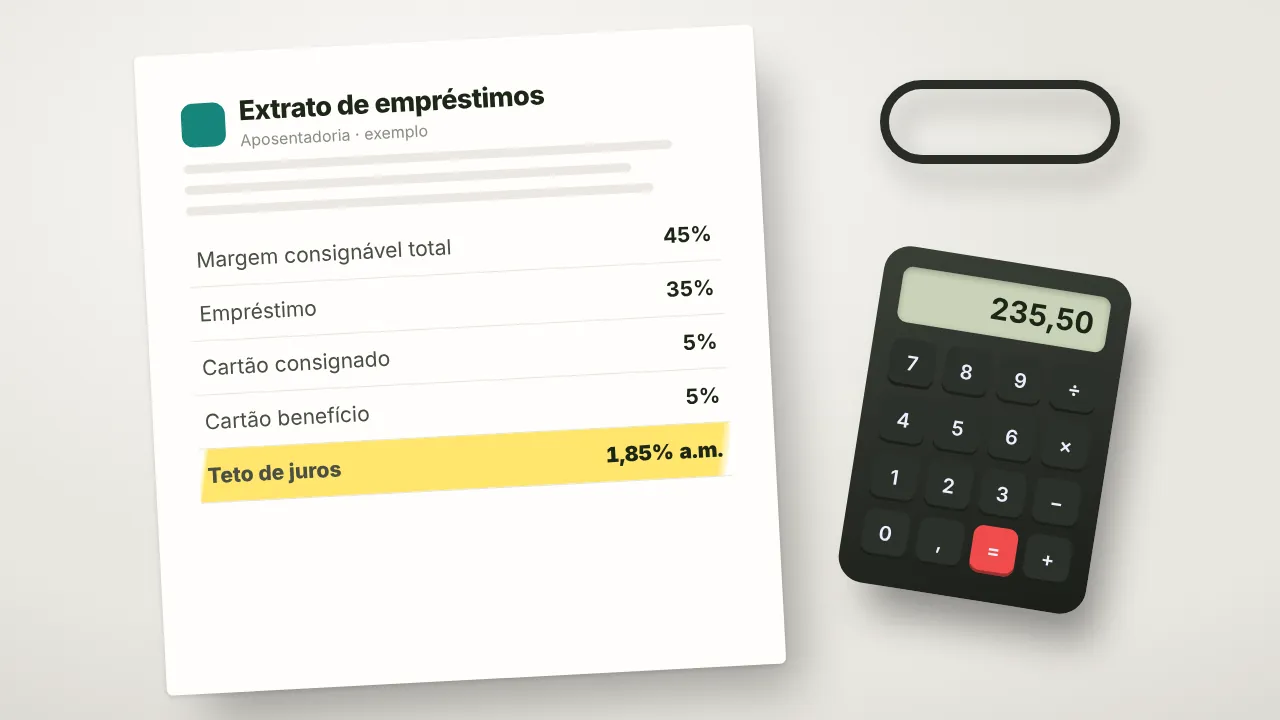
Teto de juros, margem consignável e proteção contra descontos indevidos: tudo o que aposentados e pensionistas precisam saber.