
Cartão sem anuidade: como escolher o melhor para o seu perfil?
Anuidade zero é só o começo. Juros, app, cashback e aceitação pesam tanto quanto. Veja o que comparar.
Ele tem número, validade e código de segurança diferentes do cartão de plástico e protege suas compras on-line. Veja como funciona e como gerar o seu.
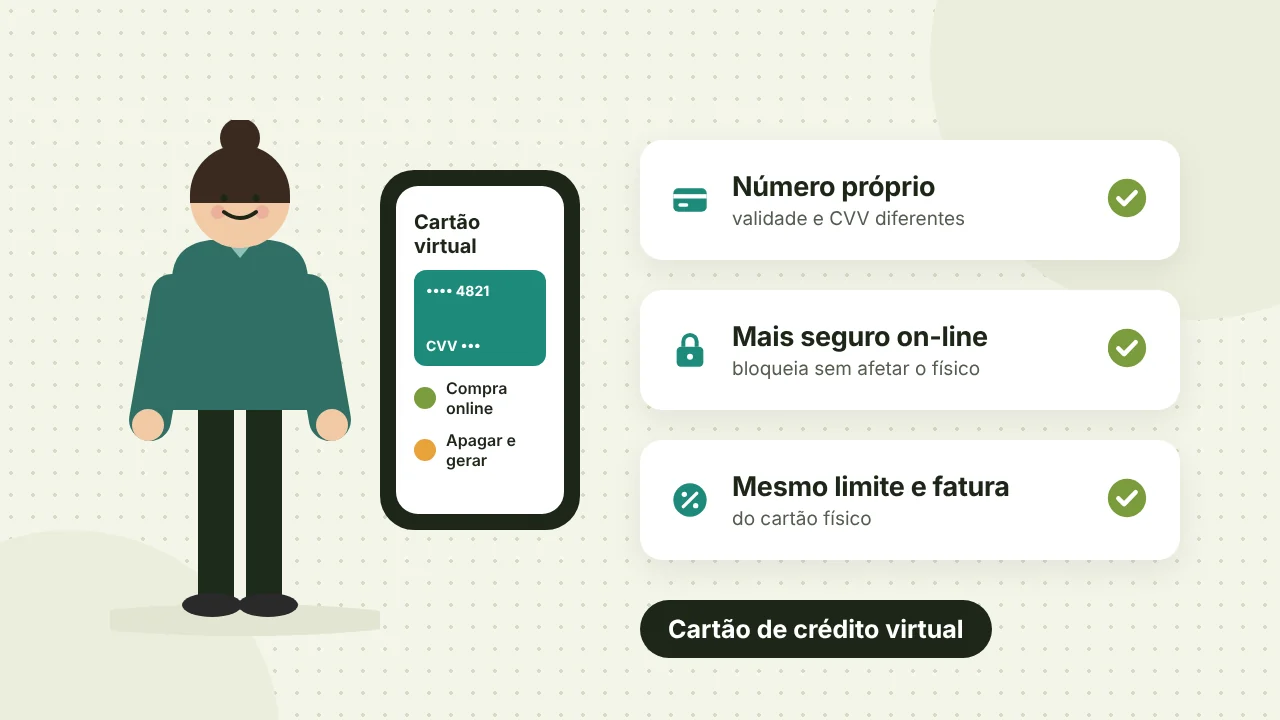
O cartão de crédito virtual é uma versão digital do seu cartão, gerada no app do banco, com número, validade e CVV próprios. Ele usa o mesmo limite e sai na mesma fatura do cartão físico, sem custo extra nos principais bancos. Serve para compras on-line, apps e assinaturas e é mais seguro porque pode ser apagado e recriado sem bloquear o cartão de plástico.
Comprar pela internet com o número do cartão de plástico é cada vez mais arriscado. O cartão de crédito virtual resolve boa parte desse problema: ele funciona como um "segundo cartão" dentro do aplicativo, que você usa nas compras on-line e pode apagar quando quiser.
A maioria dos bancos e fintechs já oferece o recurso de graça. Veja o que é, os tipos, como gerar e os cuidados para usar bem.
O cartão de crédito virtual é um cartão sem versão de plástico, criado pelo app do banco a partir do seu cartão de crédito. Ele tem número de 16 dígitos, data de validade e código de segurança (CVV) diferentes dos do cartão físico.
Apesar dos dados próprios, ele não é uma conta nova. As compras feitas com ele:
No Itaú, por exemplo, as compras com o virtual aparecem na fatura com o símbolo "@" e os quatro últimos dígitos do cartão usado, o que ajuda a identificar cada assinatura.
Os bancos costumam oferecer dois tipos, com nomes que variam:
| Tipo | Como funciona | Melhor uso |
|---|---|---|
| Fixo ou recorrente | Fica ativo até você apagar | Assinaturas, streaming, apps de transporte e delivery |
| Temporário | Expira sozinho depois de um prazo definido pelo banco | Compras em sites que você usa pela primeira vez |
O prazo do temporário muda de um banco para outro. No Nubank, ele expira em 24 horas. No Itaú, a página do produto informa validade de 48 horas. Alguns bancos, como o Santander e o C6, trabalham com CVV dinâmico, que muda com frequência e invalida os dados antigos.
Atenção: não use o temporário para assinaturas. Quando ele expira, a cobrança do mês seguinte é recusada e o serviço pode ser suspenso.
O caminho é parecido na maioria dos aplicativos:
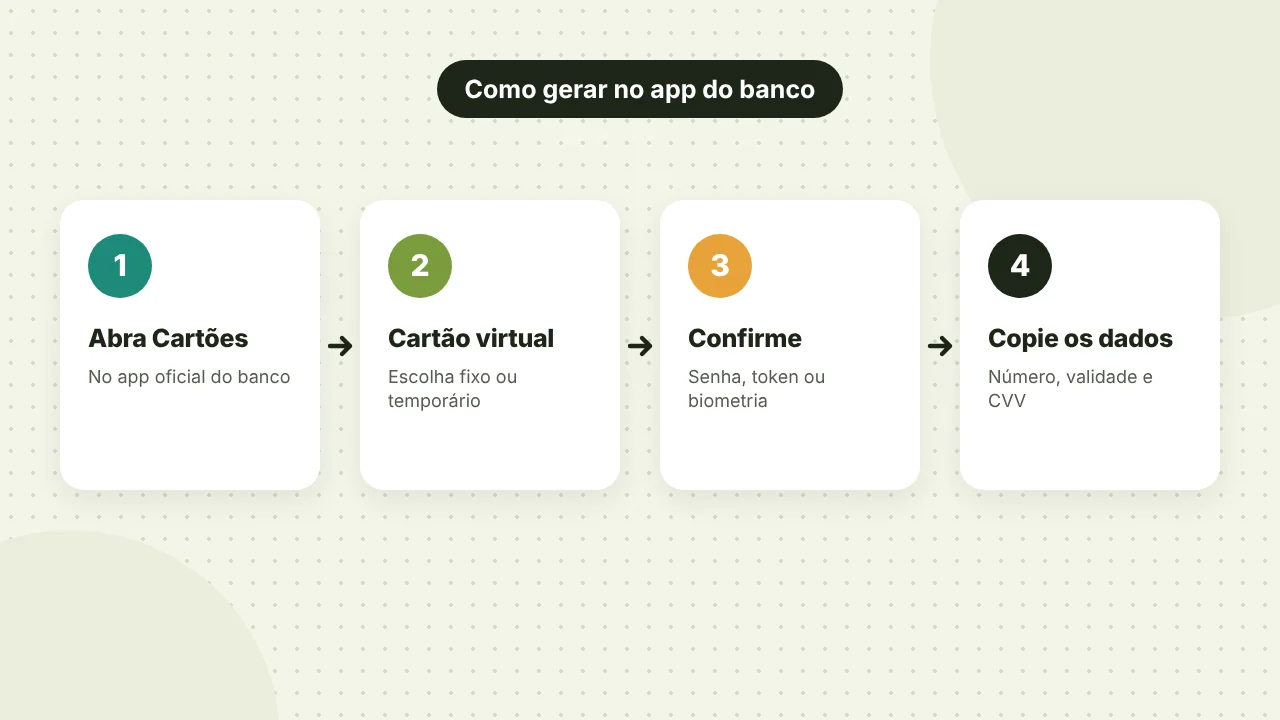
Exemplos: no Itaú, o caminho é cartão de crédito > Cartão Virtual > recorrente ou temporário, com validação pelo iToken. No Nubank, Meus cartões > Criar cartão virtual temporário. No Bradesco, Cartões > cartão virtual, e ele já fica ativo. O nome dos menus pode mudar com atualizações do app.
É uma das formas mais seguras de pagar pela internet. A proteção vem de três pontos:
Mesmo assim, o virtual não protege contra sites falsos. Se você digitar os dados numa loja golpista, o pagamento é feito do mesmo jeito. Veja como identificar essas armadilhas em golpes na Black Friday.
Ele foi feito para compras sem a presença do cartão: lojas on-line, aplicativos, assinaturas, delivery e transporte por app.
Em carteiras digitais como Apple Pay e Google Pay, depende do banco. Nubank e Inter permitem cadastrar o virtual para pagar por aproximação com o celular. Já o Itaú informa que nas carteiras digitais entra o cartão físico, não o virtual.
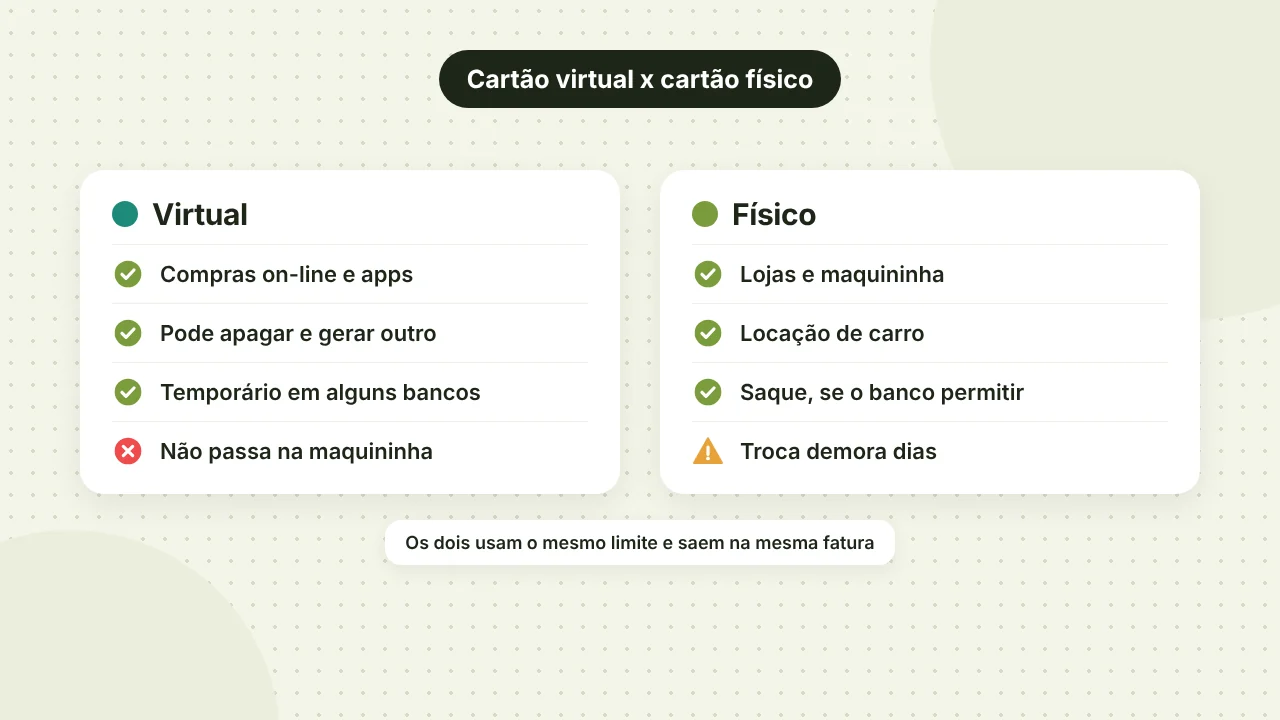
Há situações em que você vai precisar do cartão de plástico:
Nos bancos pesquisados, não. Santander, Inter e C6 informam que o virtual não tem custo adicional. O que vale é a tarifa do cartão principal: se ele cobra anuidade, a cobrança continua. Para fugir dela, veja como escolher um cartão sem anuidade.
Como o limite é o mesmo do físico, ter vários virtuais não aumenta o crédito disponível. Se o limite está curto, veja como aumentar o limite do cartão e lembre que pagar só o mínimo leva ao rotativo, os juros mais caros do cartão.
O cartão de crédito virtual é gratuito na maioria dos bancos, leva menos de um minuto para ser criado e reduz o estrago se seus dados vazarem. Use o fixo para assinaturas, o temporário para lojas novas e guarde o físico para a maquininha. Mais guias em Cartão.
É uma versão digital do cartão de crédito, gerada no app do banco, com número, validade e CVV próprios. Ele usa o mesmo limite e sai na mesma fatura do cartão físico e serve para compras on-line, apps e assinaturas.
Não. O cartão virtual compartilha o limite do cartão físico. Uma compra de R$ 200 no virtual reduz em R$ 200 o limite disponível do cartão principal, e tudo é cobrado na mesma fatura.
Depende do banco. No Nubank, o temporário expira em 24 horas; na página do Itaú, a validade informada é de 48 horas. O cartão virtual fixo, ou recorrente, fica ativo até você apagar.
Não da forma tradicional, porque não existe cartão para inserir. Em alguns bancos, como Nubank e Inter, o virtual pode ser cadastrado em carteiras digitais e usado por aproximação com o celular.
Para compras on-line, sim. Os dados do cartão físico não ficam expostos, e o virtual pode ser apagado e recriado sem bloquear o cartão de plástico. Ele não protege, porém, contra sites falsos.
Nos bancos pesquisados, como Santander, Inter e C6, o cartão virtual não tem custo adicional. A anuidade, quando existe, é a do cartão de crédito principal.
Atualizado em 17 de novembro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Anuidade zero é só o começo. Juros, app, cashback e aceitação pesam tanto quanto. Veja o que comparar.
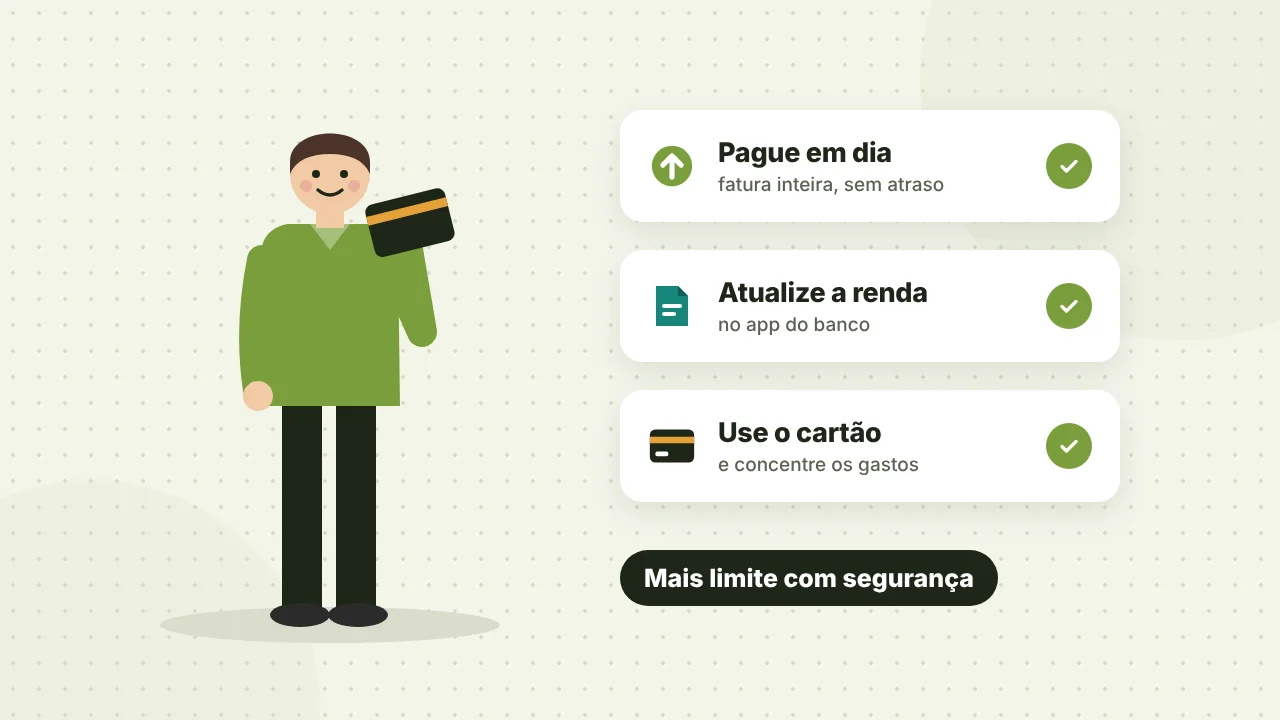
Fatura em dia, renda atualizada e uso frequente pesam na análise. Veja como pedir pelo app e o que nunca fazer.
Sites falsos (53%), Pix (42%) e anúncios em redes sociais (32%) são os golpes mais citados. Veja como se proteger antes de pagar.