Cartão sem anuidade: como escolher o melhor para o seu perfil?
Anuidade zero é só o começo. Juros, app, cashback e aceitação pesam tanto quanto. Veja o que comparar.
O banco libera mais limite para quem mostra que paga em dia e tem renda para isso. Veja o que pesa na análise e como pedir.
Saber como aumentar o limite do cartão de crédito ajuda quem quer concentrar as compras num cartão só, parcelar algo maior ou ter uma margem para emergências. A boa notícia: o limite não é fixo e costuma subir com o tempo.
A má notícia: não existe truque. O banco aumenta o limite de quem mostra que consegue pagar. Veja o que pesa e o que fazer.
O limite do cartão é o valor máximo que o banco aceita emprestar a você pelo cartão. Cada compra ocupa parte dele, e o valor volta a ficar disponível quando você paga a fatura.
Limite não é renda extra. É uma dívida que vence todo mês.
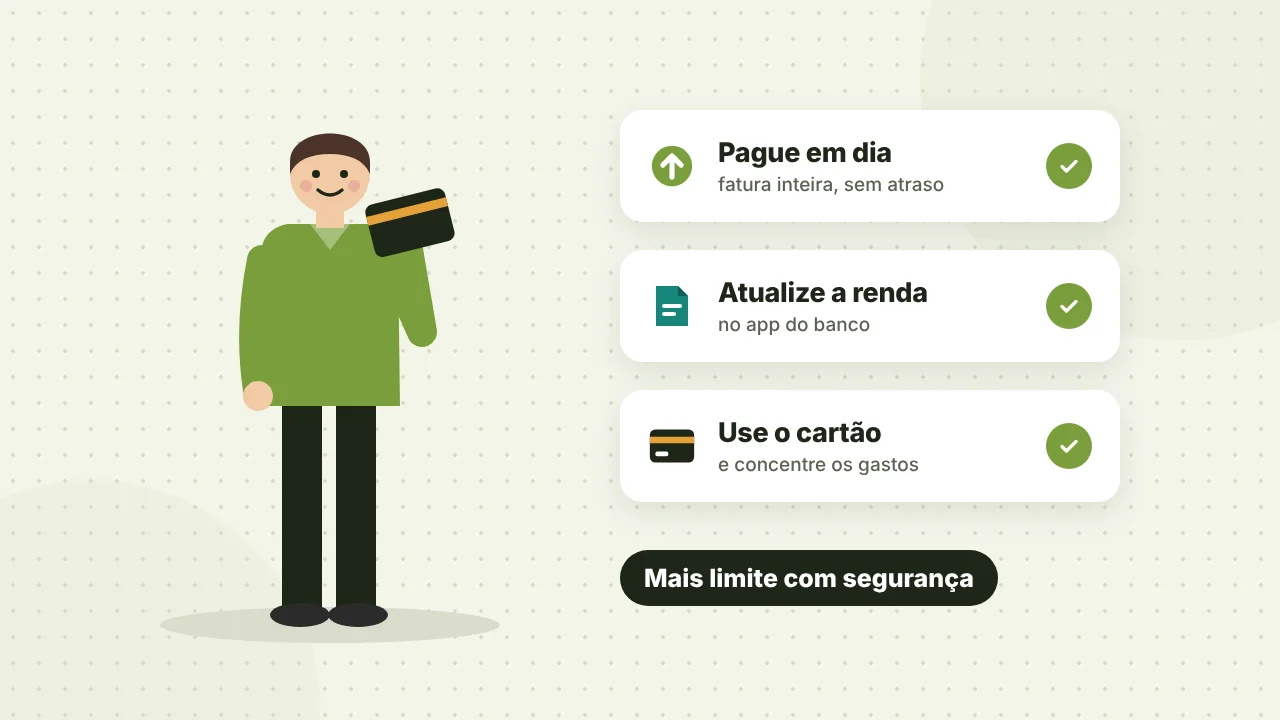
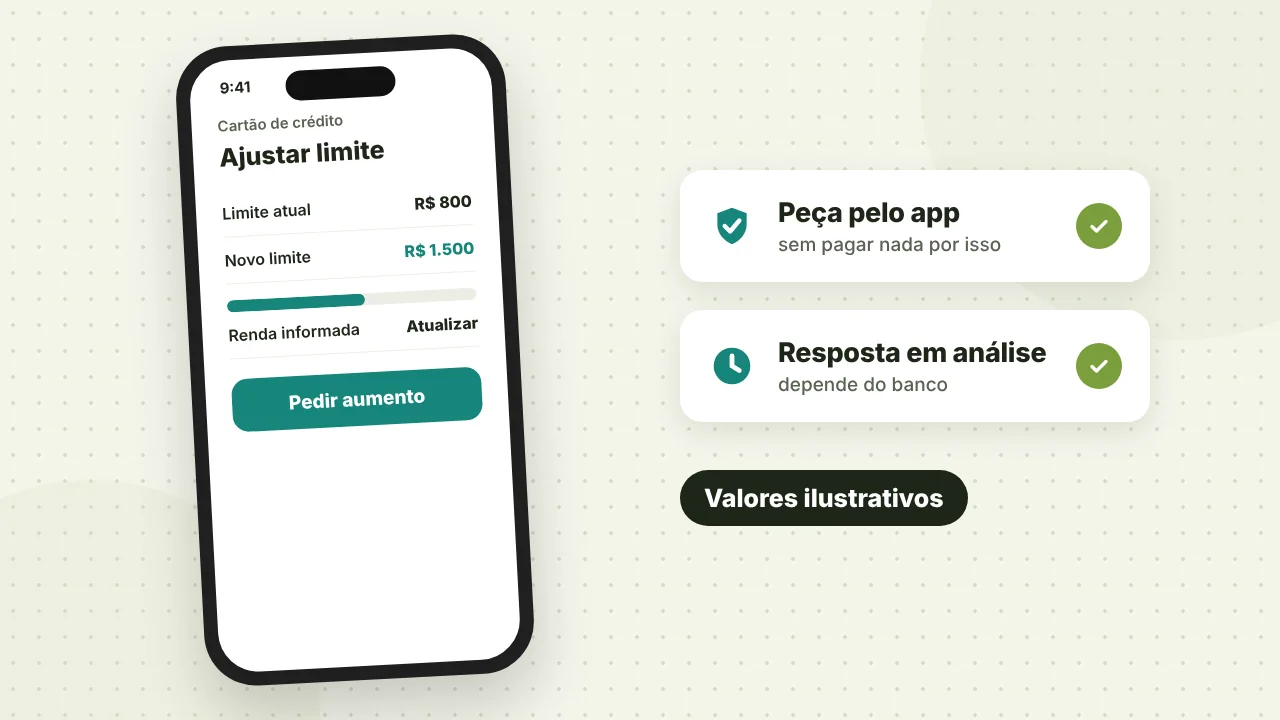
Para aumentar o limite do cartão de crédito, pague a fatura inteira e em dia, use o cartão com frequência, mantenha a renda atualizada no app e concentre seus gastos e seu salário no mesmo banco. Depois de alguns meses de bom histórico, peça o aumento pelo próprio aplicativo. A decisão é do banco, após análise de crédito, e nunca exige pagamento de taxa.
Veja as 8 atitudes que mais ajudam:
Cada banco tem o seu modelo, mas os fatores costumam ser os mesmos:
| Fator | O que o banco vê | Como melhorar |
|---|---|---|
| Pagamento da fatura | Atrasos, pagamento mínimo, rotativo | Pagar o total até o vencimento |
| Renda | Renda informada e movimentação na conta | Atualizar a renda e receber o salário no banco |
| Comprometimento da renda | Quanto você já deve em empréstimos e outros cartões | Quitar ou renegociar dívidas caras |
| Histórico de crédito | Score e dados do SCR do Banco Central | Contas em dia e cadastro positivo ativo |
| Uso do cartão | Frequência e percentual do limite usado | Usar todo mês, sem estourar |
Você pode ver de graça o que os bancos enxergam sobre você no Registrato do Banco Central.
Não existe número mágico, mas uma regra prática ajuda: a fatura do mês deve caber com folga no seu salário, depois de pagas as contas fixas. Se a sua renda livre é de R$ 1.500, gastar R$ 3.000 no cartão por ter limite é pedir para entrar no rotativo.
Outra dica é usar no máximo cerca de 30% a 50% do limite no dia a dia. Assim sobra margem para emergências e o banco vê um uso controlado.
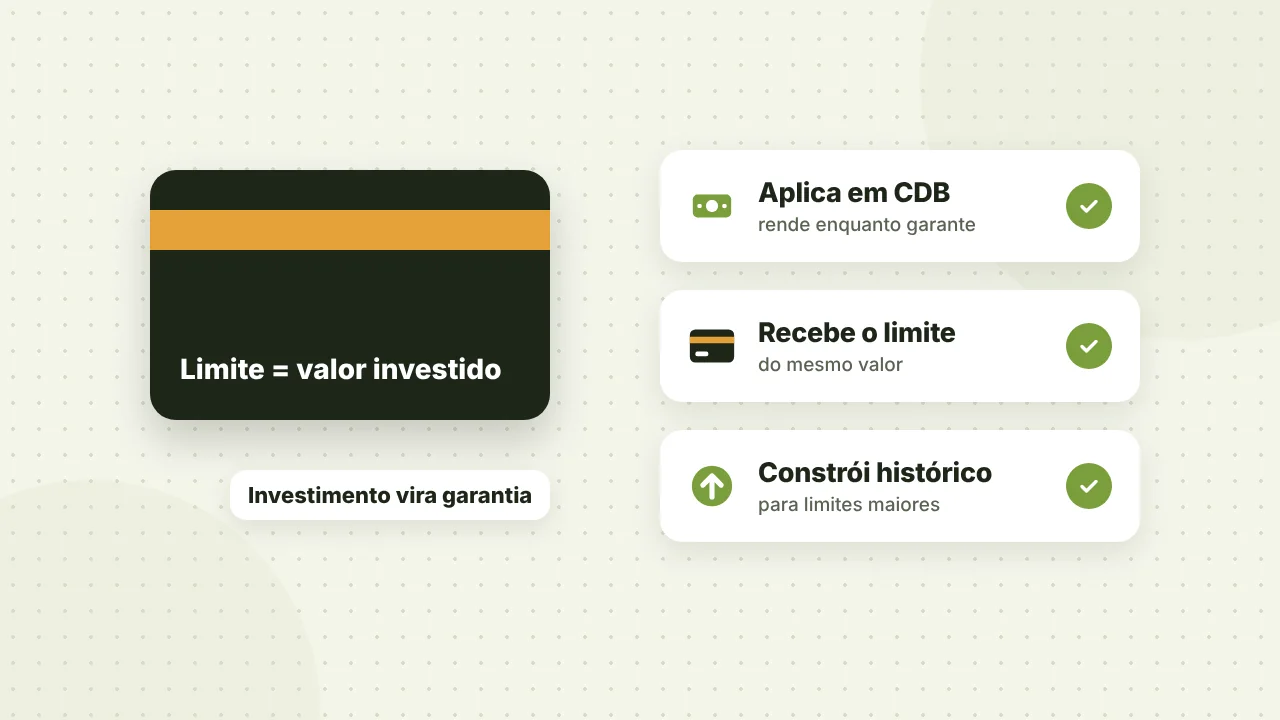
Uma alternativa para quem tem score baixo ou está começando é o cartão com limite garantido: você aplica um valor num investimento, como um CDB, e recebe limite do mesmo tamanho. O dinheiro continua rendendo e serve de garantia.
Com o tempo, o bom uso desse cartão ajuda a construir histórico para limites maiores sem garantia. Veja outras opções em cartão de crédito para negativado.
No cartão de crédito, os bancos costumam oferecer aumentos por conta própria, e o Idec aponta que não há regra específica que impeça isso, como existe para o cheque especial desde 2020. Mas você pode pedir a redução a qualquer momento, e o banco deve atender.
Um limite alto demais aumenta o prejuízo em caso de golpe ou clonagem. Mantenha um valor compatível com o que você gasta.
Aumentar o limite do cartão é consequência de bom histórico: fatura paga em dia, renda atualizada e uso frequente, sem estourar. Depois de alguns meses, peça pelo app.
E lembre: mais limite só ajuda se a fatura continuar cabendo no orçamento. Se ela apertar, os juros do rotativo podem dobrar a dívida. Mais guias estão na editoria Cartão.
Depende do banco. Em geral, os bancos reavaliam o limite depois de alguns meses de uso, com faturas pagas em dia. Quando há limite pré-aprovado no app, a mudança costuma ser imediata após o pedido.
Pagar antes libera o limite usado mais cedo, mas não aumenta o limite total por si só. O que ajuda na análise é o histórico de pagar sempre o valor total da fatura até o vencimento.
Sim. A renda é um dos dados usados na análise de crédito. Se você ganhou aumento ou tem renda extra que consegue comprovar, informe no app do banco e peça uma nova análise.
Pode. O banco pode rever o limite conforme a análise de risco, por exemplo após atrasos ou aumento das suas dívidas. Você também pode pedir a redução a qualquer momento pelo app ou pelos canais de atendimento.
É mais difícil, porque a negativação pesa na análise. Uma alternativa é o cartão com limite garantido por investimento. Limpar o nome e manter contas em dia aumenta as chances com o tempo.
Não de forma legítima. Só o banco emissor pode alterar o limite, e ele não cobra para isso. Ofertas de aumento de limite mediante taxa ou depósito são golpe.
Atualizado em 3 de novembro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Anuidade zero é só o começo. Juros, app, cashback e aceitação pesam tanto quanto. Veja o que comparar.
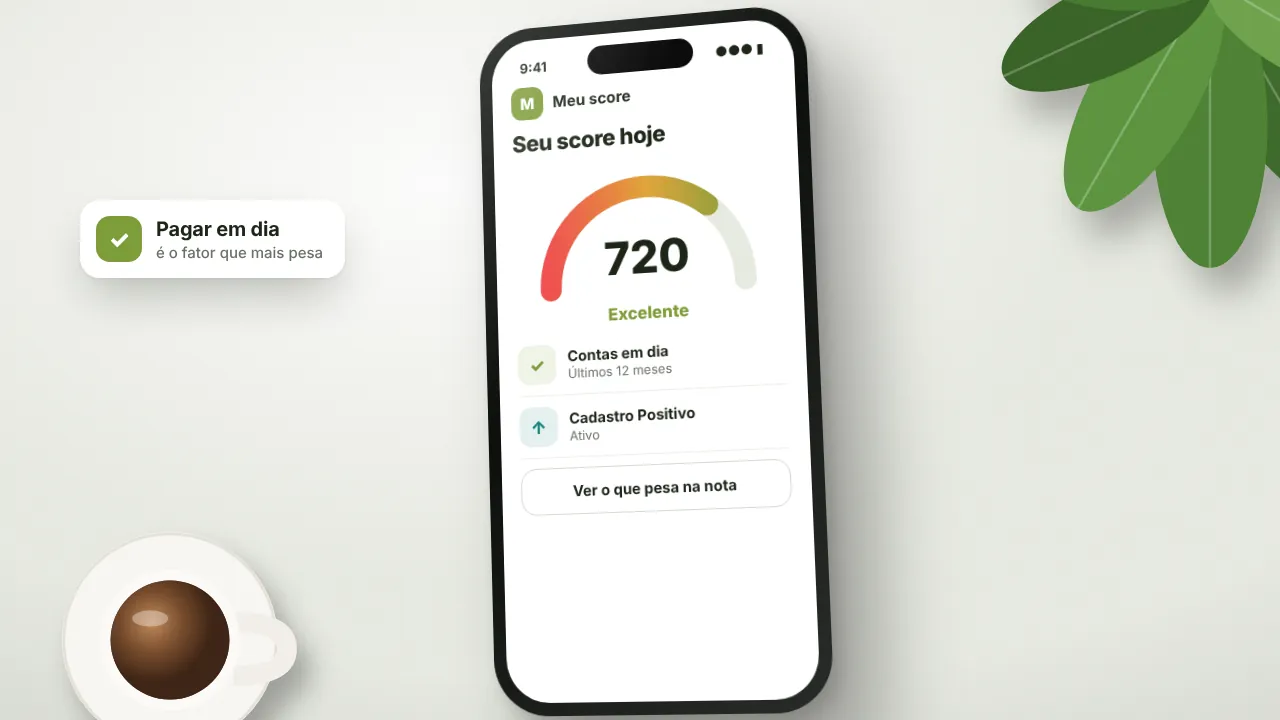
Score sobe com histórico, não com truque. Veja o que realmente pesa e quanto tempo leva para ver resultado.
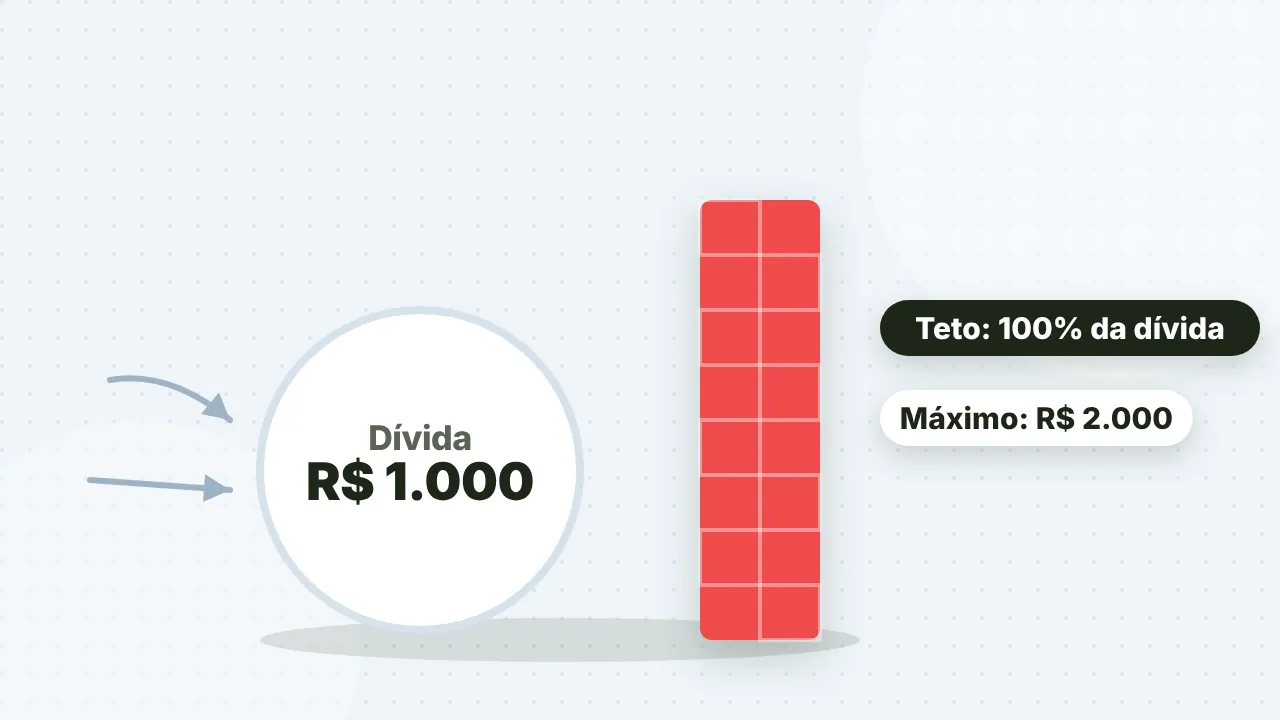
Desde 2024, quem deve R$ 1.000 no rotativo paga no máximo R$ 1.000 em juros e encargos. Veja como a regra funciona.