CartãoNovo
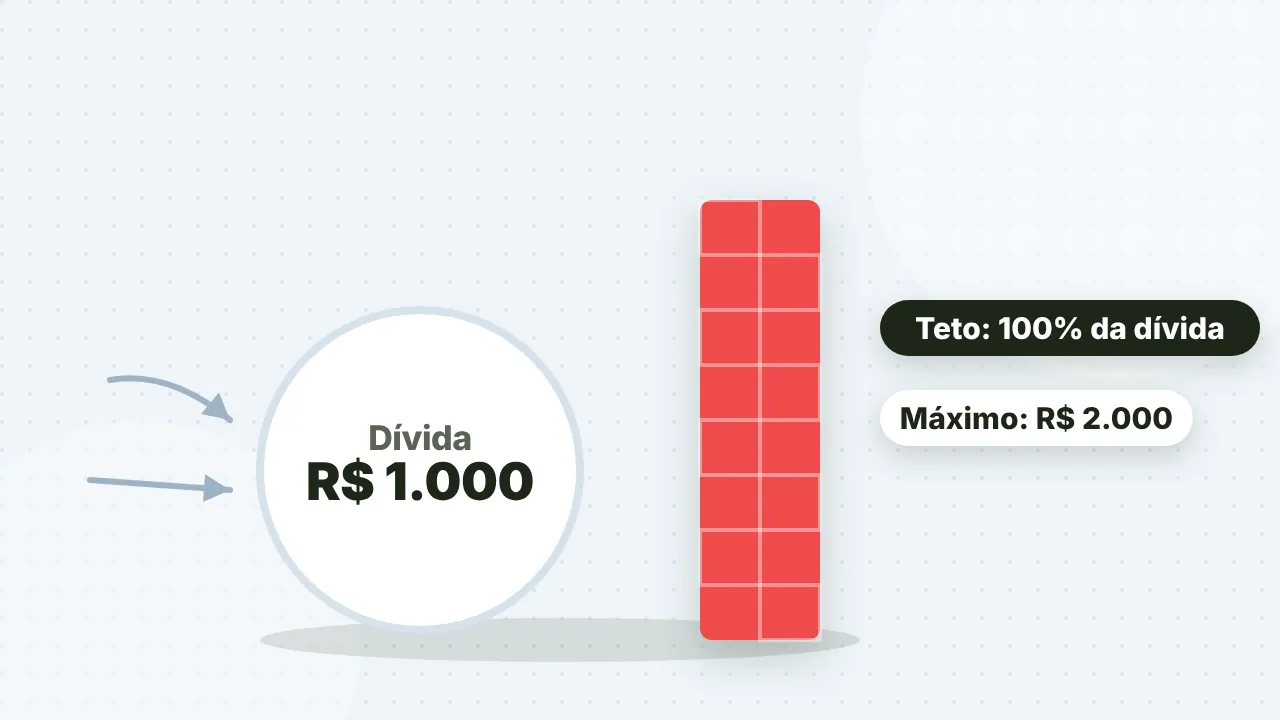
Juros do rotativo do cartão: a dívida pode no máximo dobrar?
Desde 2024, quem deve R$ 1.000 no rotativo paga no máximo R$ 1.000 em juros e encargos. Veja como a regra funciona.
Comprar agora e pagar na fatura: veja como funciona o cartão pós-pago e quando o pré-pago é melhor.
Está procurando por uma forma flexível para gerenciar suas finanças? O cartão de crédito pós-pago pode ser a solução.
Neste artigo, vamos explicar como ele funciona, suas vantagens, e como ele se diferencia dos outros tipos de cartão disponíveis no mercado.
Continue lendo para entender tudo e tomar a melhor decisão para o seu perfil financeiro.
O cartão de crédito pós-pago é uma modalidade em que você utiliza o crédito disponibilizado pela instituição financeira e paga o valor total (ou parcial) no final do mês.
Diferente dos cartões pré-pagos, onde o saldo precisa ser carregado previamente, o pós-pago permite maior liberdade de uso dentro do limite disponível.
O pagamento é feito no fechamento da fatura, e pode incluir parcelas, gastos variáveis e eventuais taxas de juros em caso de atrasos ou parcelamentos.
O funcionamento é simples: ao adquirir um cartão pós-pago, a instituição define um limite de crédito com base no seu histórico financeiro e perfil de crédito.
A cada compra, esse valor é deduzido do seu limite, e no final do mês você recebe a fatura com o total de gastos para quitar.
Se você está com o nome negativado em órgãos de proteção ao crédito, como SPC ou Serasa, o cartão pré-pago pode ser uma alternativa.
Nesse modelo, você só pode gastar o valor que já está carregado no cartão, sem possibilidade de crédito adicional.
Embora ofereça menor flexibilidade que o cartão pós-pago, o pré-pago é uma opção viável para quem busca maior controle e menos complicações com dívidas.
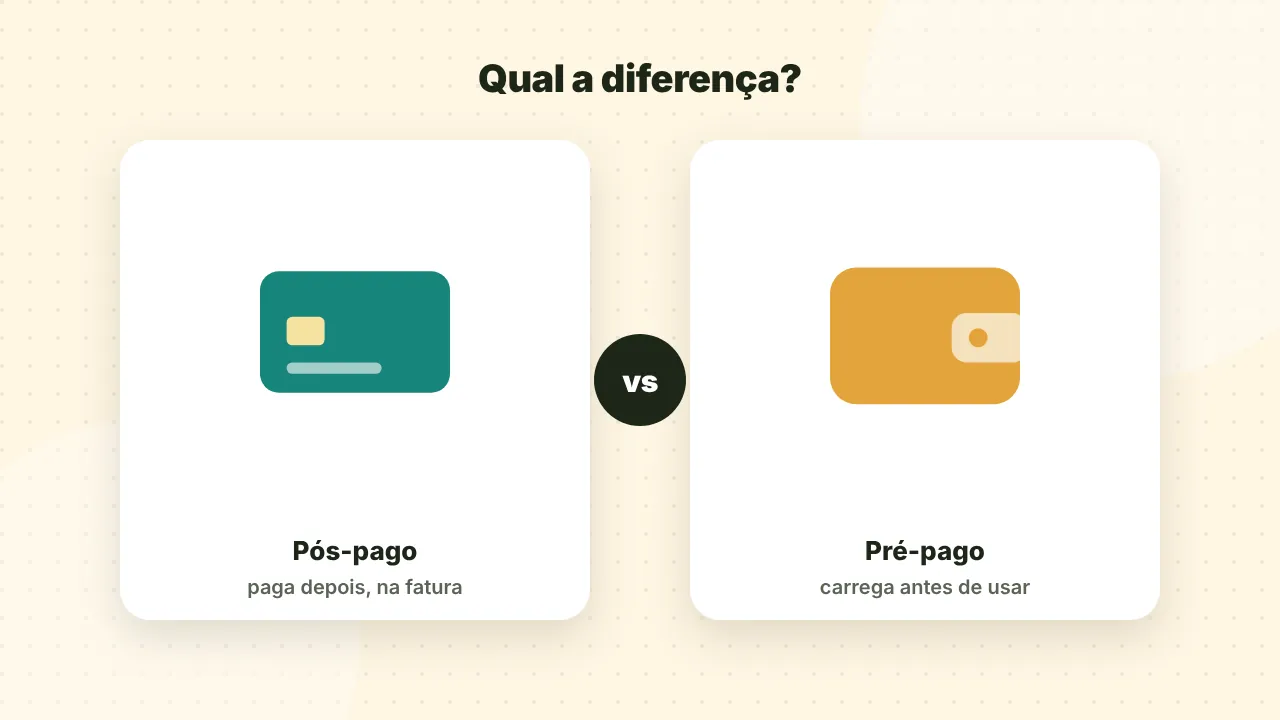
A principal diferença entre esses dois modelos é o fluxo de pagamento. Enquanto o cartão pós-pago permite que você compre e pague depois, o pré-pago exige que você carregue o saldo antes de usar.
Veja um resumo das principais distinções:
| Cartão Pós-pago | Cartão Pré-pago | |
|---|---|---|
| Modo de pagamento | Após o uso (na fatura) | Antes do uso (carregamento) |
| Análise de crédito | Necessária | Não necessária |
| Possibilidade de parcelamento | Sim | Não |
| Risco de endividamento | Sim, caso não haja controle | Não, o uso é limitado ao saldo |
| Limite de crédito | Definido pela instituição | Não há limite, depende do saldo |
Obter aprovação para um cartão de crédito pós-pago pode ser desafiador para quem possui um score de crédito baixo.
No entanto, algumas instituições financeiras oferecem alternativas acessíveis para esse público.
Por exemplo, o Will Bank é conhecido por aprovar cartões de crédito mesmo para clientes com pontuação de crédito mais baixa, oferecendo anuidade zero e um processo de solicitação simplificado.
Outra opção é o Banco PAN, que disponibiliza cartões com análise de crédito mais flexível, facilitando a aprovação para quem busca reconstruir seu histórico financeiro.
Para uma análise mais detalhada e outras opções disponíveis, confira nosso artigo sobre como conseguir cartão com score baixo.
O cartão de crédito pós-pago pode ser uma opção interessante para quem busca flexibilidade financeira e maior controle sobre seus gastos.
Ele oferece vantagens como programas de recompensas, parcelamento e a facilidade de centralizar suas compras em uma única fatura.
No entanto, é essencial usá-lo com responsabilidade para evitar juros altos e endividamento.
Se você tem interesse em saber mais sobre os tipos de cartão disponíveis ou deseja explorar outras formas de crédito, continue navegando no nosso blog.
Aproveite para conferir mais conteúdos úteis sobre finanças e crédito, e descubra a melhor solução para sua vida financeira.
O limite de crédito do cartão pós-pago pode ser aumentado conforme você utiliza o cartão e paga as faturas em dia. Manter um bom histórico financeiro e evitar o acúmulo de dívidas são fatores que ajudam a aumentar seu limite ao longo do tempo.
No modelo pós-pago, você utiliza o crédito disponibilizado e paga posteriormente, na data de vencimento da fatura, o valor total ou parcial das suas compras.
Publicado em 3 de fevereiro de 2025 e atualizado em 24 de fevereiro de 2025. Conteúdo informativo; as condições dos produtos podem ter mudado desde então. Confirme sempre no site oficial de cada instituição. Como avaliamos
Desde 2024, quem deve R$ 1.000 no rotativo paga no máximo R$ 1.000 em juros e encargos. Veja como a regra funciona.
Cartão com limite garantido, consignado e pré-pago são caminhos possíveis. Veja prós, contras e o que é promessa falsa.
Anuidade zero é só o começo. Juros, app, cashback e aceitação pesam tanto quanto. Veja o que comparar.