CartãoNovo
Juros do rotativo do cartão: a dívida pode no máximo dobrar?
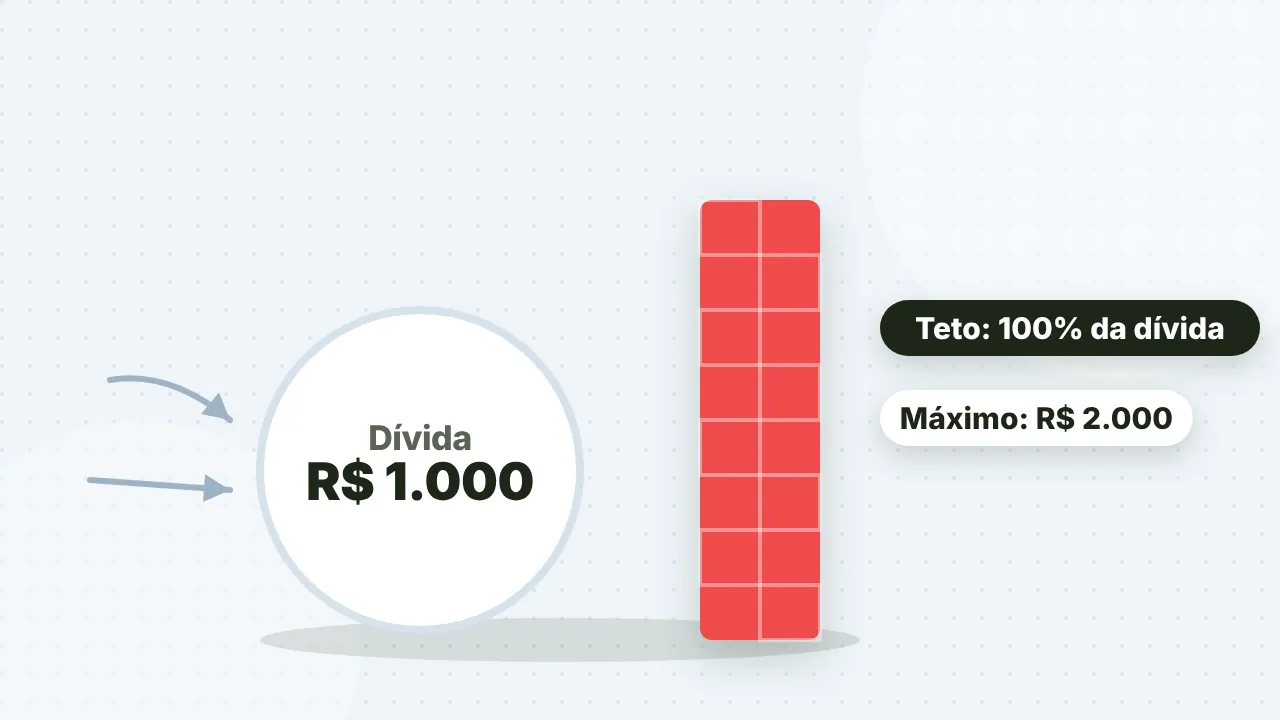
Desde 2024, quem deve R$ 1.000 no rotativo paga no máximo R$ 1.000 em juros e encargos. Veja como a regra funciona.
Faixas de score, bancos mais flexíveis e dicas para melhorar a pontuação: como conseguir cartão com score baixo.
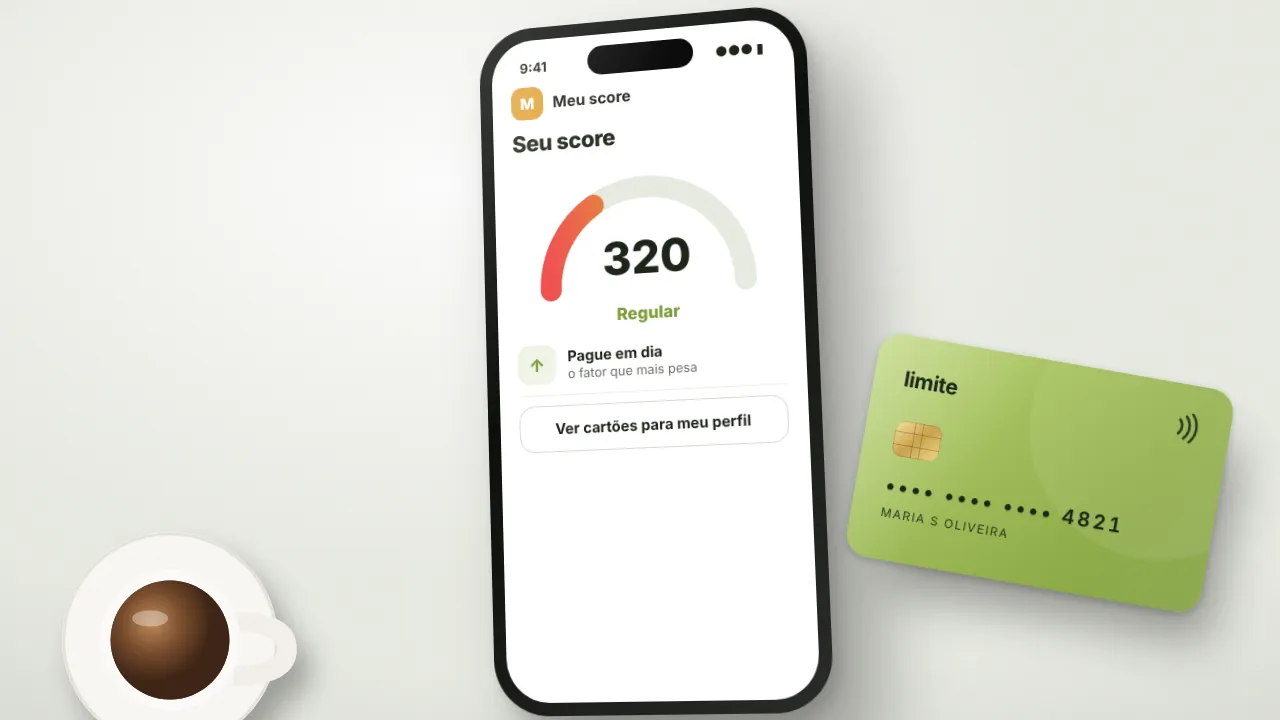
Ter um score de crédito baixo pode dificultar a aprovação de um cartão, mas hoje em dia existem diversas instituições, como bancos digitais e fintechs, que oferecem opções acessíveis para quem tem score baixo ou até mesmo restrições no nome.
Neste guia, vamos explicar o que é um score de crédito, como ele afeta a aprovação do cartão, as opções de cartões disponíveis para quem está nessa situação e algumas dicas para melhorar o seu score.
O score de crédito é uma pontuação que reflete o seu comportamento financeiro. Essa pontuação é calculada por empresas como Serasa e SPC, que consideram fatores como o histórico de pagamentos, a quantidade de dívidas e o relacionamento com instituições financeiras.
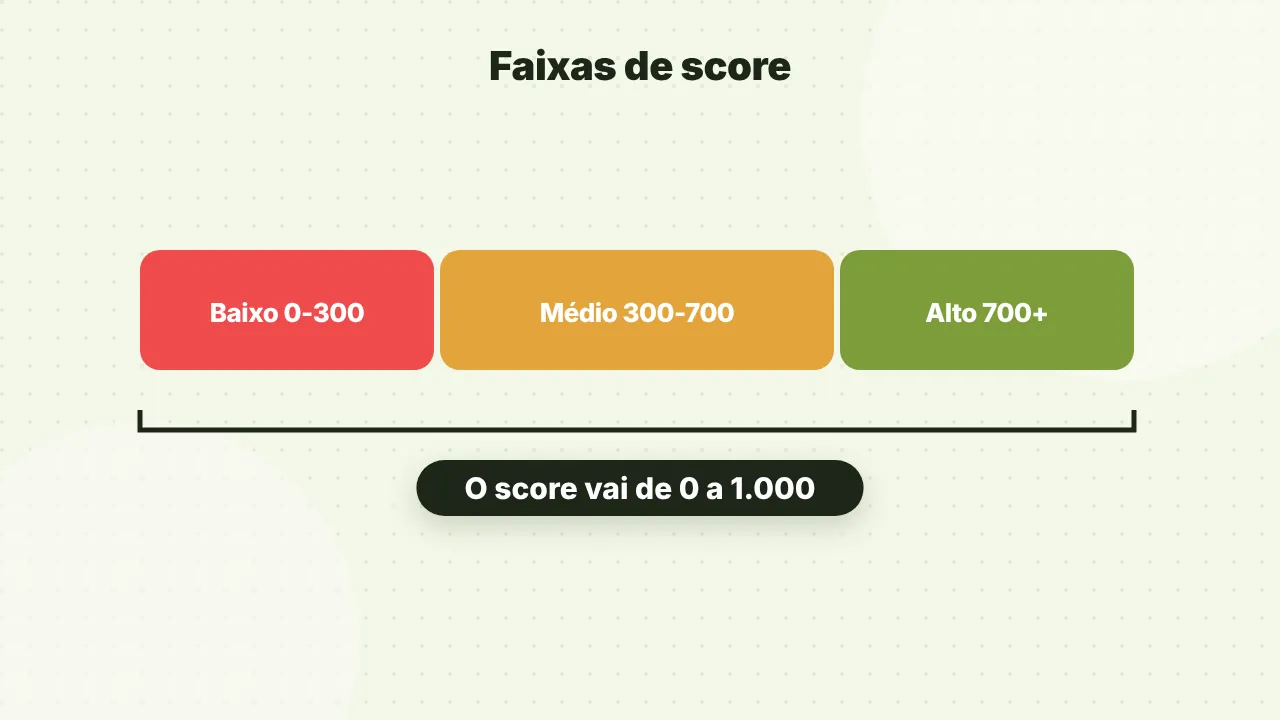
O score varia de 0 a 1000 e é dividido em três principais faixas:
Mesmo com um score baixo, é possível encontrar cartões de crédito que não exigem uma pontuação elevada. Fintechs e bancos digitais têm se mostrado mais abertos a analisar outros fatores, como o comportamento recente e a movimentação financeira, em vez de considerar apenas o histórico.
Atualmente, algumas instituições se destacam por oferecer cartões acessíveis para pessoas com score baixo. Confira as principais opções:
Embora o requisito de score mínimo varie entre as instituições, alguns bancos e fintechs têm políticas flexíveis e não exigem uma pontuação específica para a concessão do cartão.
Geralmente, para obter cartões de crédito de bancos tradicionais, um score de pelo menos 400 é recomendado, mas há fintechs que aprovam clientes mesmo com score mais baixo.
Além disso, lembre-se de que manter um score saudável contribui para melhores condições de crédito no futuro. Isso significa que, mesmo que você consiga um cartão com score baixo, é importante seguir algumas práticas financeiras para aumentar essa pontuação ao longo do tempo.
Alguns bancos e fintechs têm políticas flexíveis e são conhecidos por aprovar cartões de crédito mesmo para pessoas com score baixo.
Veja algumas dessas opções:
Esses cartões são fáceis de solicitar pela internet e possuem a vantagem de oferecer contas digitais, o que facilita o controle financeiro e a gestão de gastos.
Mesmo que você consiga um cartão com score baixo, manter e aumentar sua pontuação traz benefícios no longo prazo.
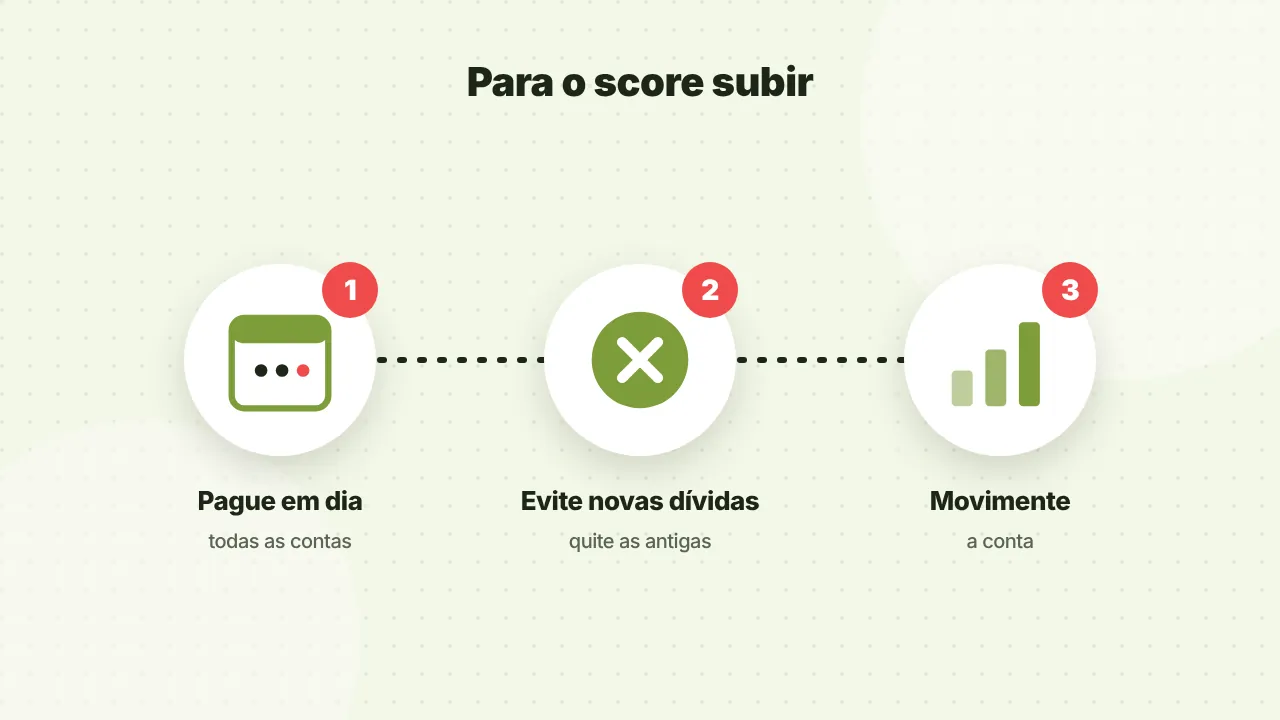
Abaixo estão algumas dicas para elevar seu score e melhorar seu perfil de crédito:
Praticar essas ações não só melhora o seu score como também ajuda a abrir novas oportunidades de crédito e condições mais vantajosas.
Para escolher o melhor cartão, é importante considerar não apenas o score exigido, mas também os benefícios oferecidos.
Verifique se o cartão tem anuidade, se oferece programas de cashback, opções de aumento de limite e ferramentas de controle financeiro.
Os cartões sem anuidade e com funções de conta digital integrada são vantajosos para o controle das finanças e para evitar taxas adicionais.
A escolha do cartão deve ser baseada no seu perfil e nas suas necessidades. Por exemplo, se você busca um cartão para compras cotidianas e quer evitar a anuidade, o Nubank e o Banco Inter são ótimas opções.
Já se o objetivo é ter um controle rígido das finanças, um cartão pré-pago como o PagBank pode ser mais indicado.
Conseguir um cartão com score baixo é possível, especialmente se você optar por instituições financeiras que oferecem condições mais flexíveis e análises personalizadas.
Cartões como os das fintechs (Nubank, Banco Inter, PagBank) são opções interessantes para quem está construindo ou reconstruindo o histórico de crédito.
Lembre-se, porém, de que o score de crédito é dinâmico. Com alguns ajustes no comportamento financeiro, é possível melhorar sua pontuação ao longo do tempo, garantindo um acesso mais facilitado ao crédito.
Pagar contas em dia e evitar dívidas desnecessárias são passos essenciais para fortalecer o seu perfil de crédito e conseguir condições cada vez melhores.
Quer dar o próximo passo? Veja também como aumentar o score e as opções do nosso hub de ofertas!
Algumas opções incluem o Nubank, o Banco Inter e o PagBank, todos com critérios de aprovação flexíveis.
Sim, os bancos digitais e fintechs permitem uma solicitação simplificada e rápida, como o Neon e o Next.
Depende da instituição, mas um score acima de 300 aumenta consideravelmente as chances de aprovação em fintechs e bancos digitais.
Publicado em 30 de janeiro de 2025 e atualizado em 21 de fevereiro de 2025. Conteúdo informativo; as condições dos produtos podem ter mudado desde então. Confirme sempre no site oficial de cada instituição. Como avaliamos
Desde 2024, quem deve R$ 1.000 no rotativo paga no máximo R$ 1.000 em juros e encargos. Veja como a regra funciona.
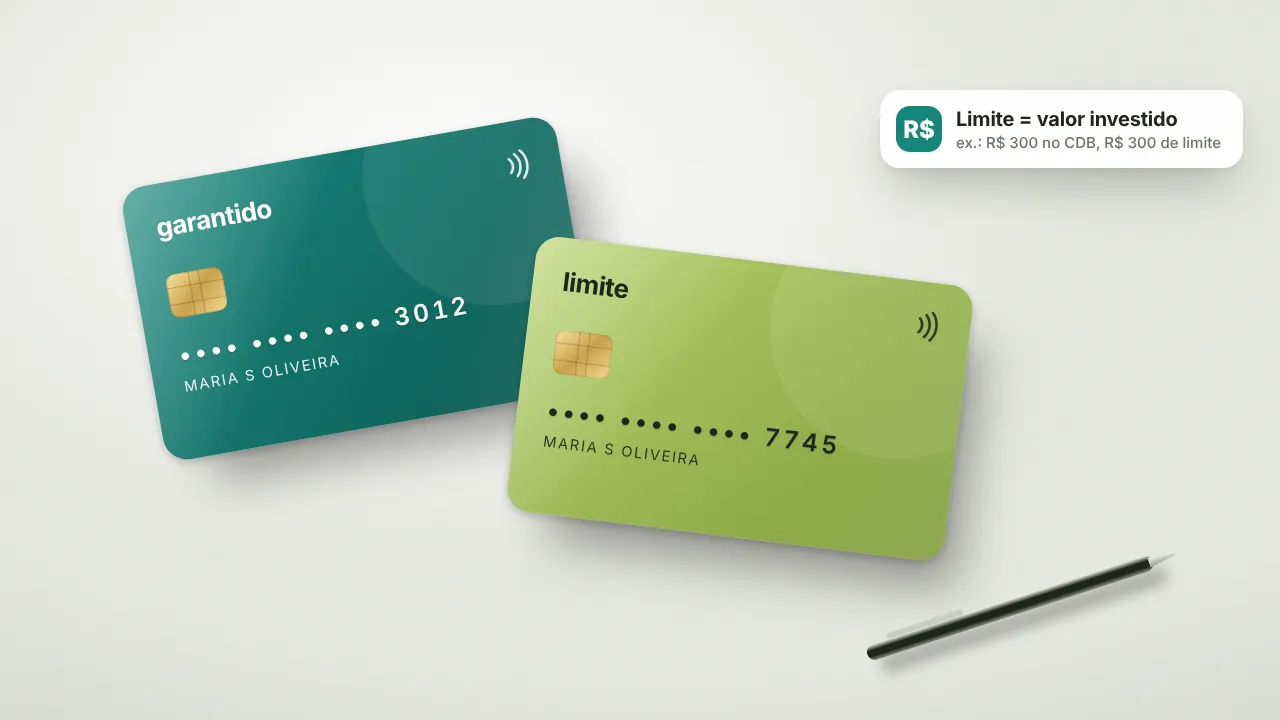
Cartão com limite garantido, consignado e pré-pago são caminhos possíveis. Veja prós, contras e o que é promessa falsa.
Anuidade zero é só o começo. Juros, app, cashback e aceitação pesam tanto quanto. Veja o que comparar.