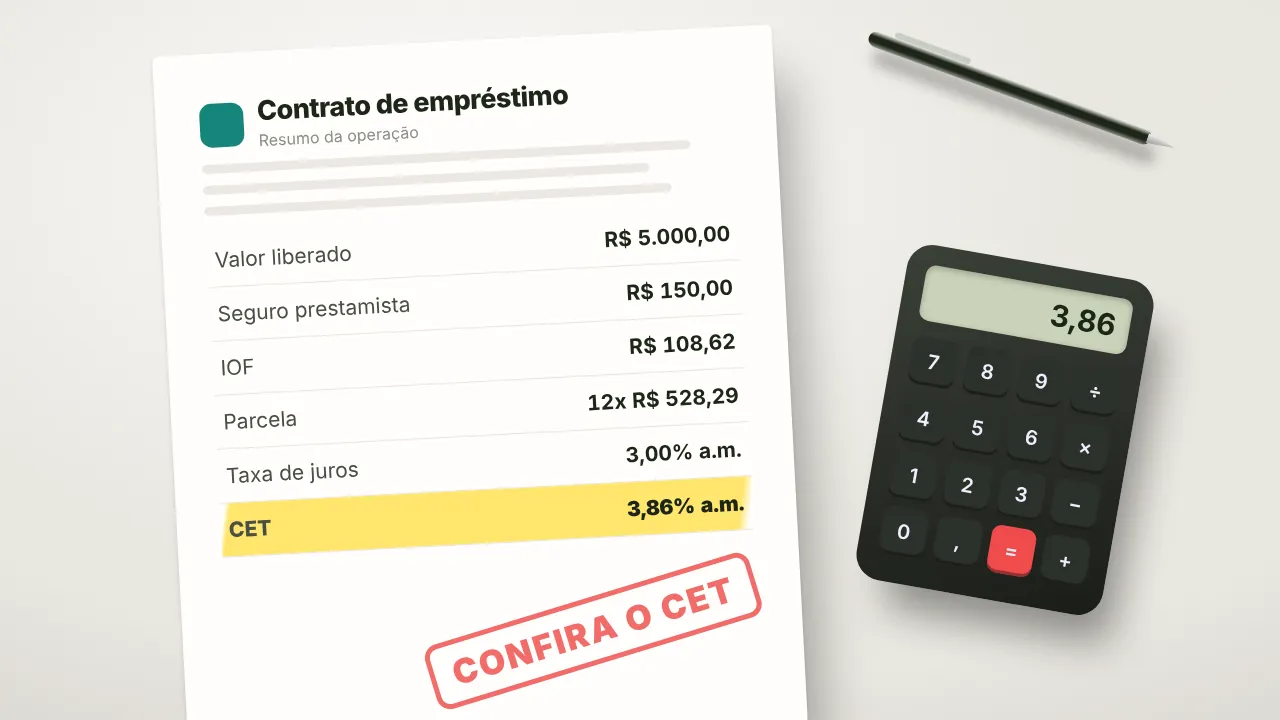
O que é CET? Entenda o custo real do seu empréstimo
A taxa de juros conta só parte da história. Veja, num exemplo real, como juros de 3% viram um CET de 3,86% ao mês.
Usar o carro como garantia reduz os juros, mas coloca o veículo em risco se as parcelas atrasarem. Veja quando faz sentido.
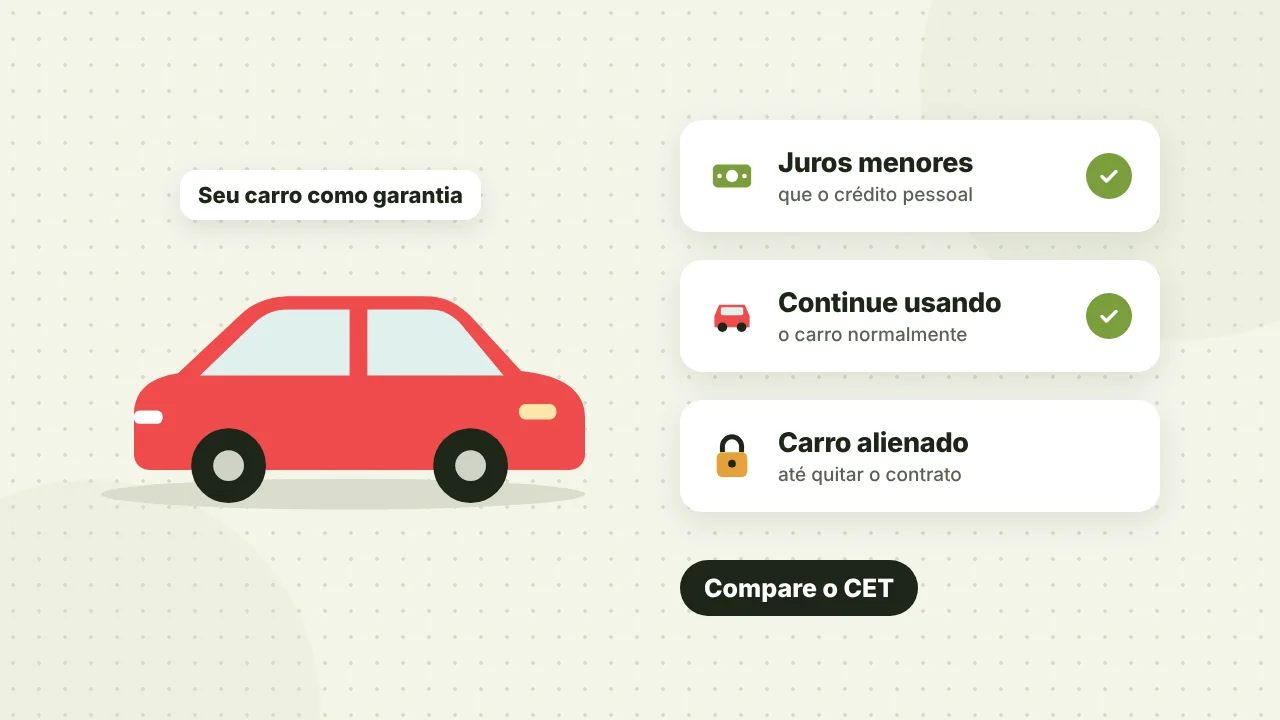
O empréstimo com garantia de veículo, também chamado de refinanciamento de veículo, é uma das formas mais baratas de conseguir dinheiro para quem tem carro quitado ou quase quitado. Os juros são menores porque o banco tem uma garantia.
Mas o preço da taxa baixa é o risco de ficar sem o carro. Veja como funciona, quanto libera e quando vale a pena.
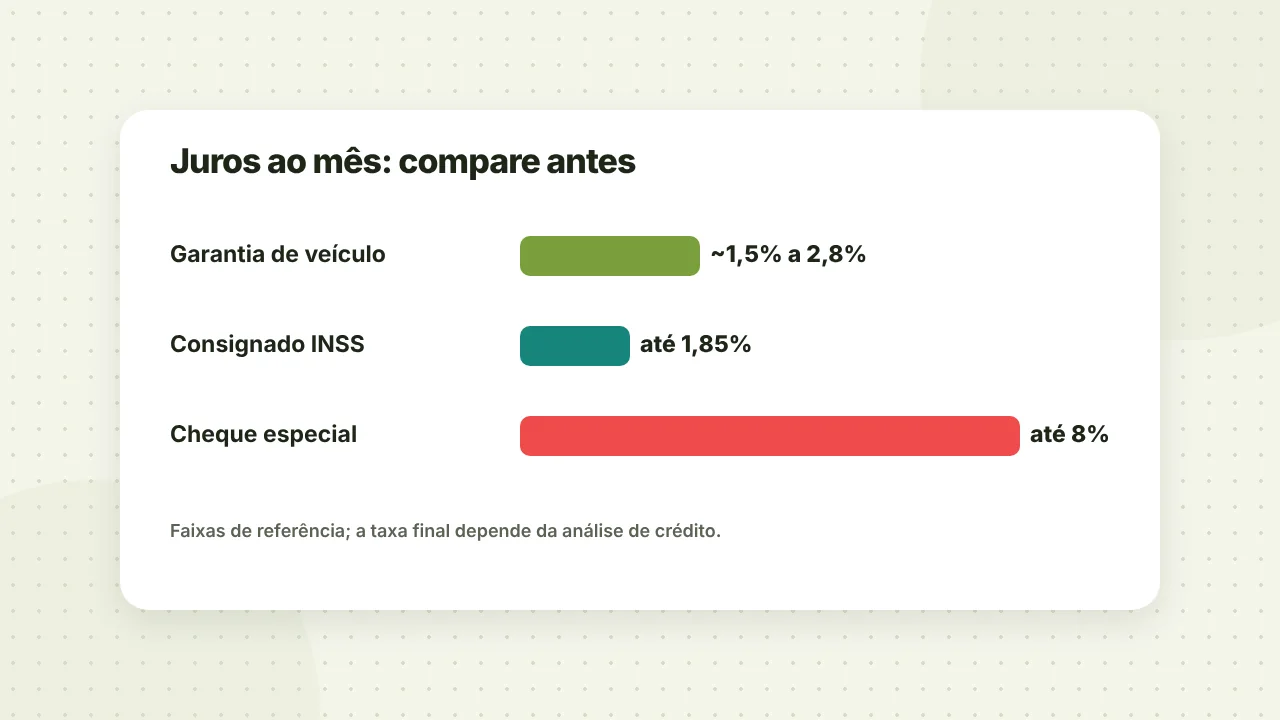
O empréstimo com garantia de veículo é um crédito em que você usa seu carro, moto ou caminhão como garantia. O veículo fica alienado ao banco até o fim do contrato, mas você continua usando normalmente. Em troca, os juros costumam ficar entre 1,5% e 2,8% ao mês, bem abaixo do crédito pessoal sem garantia. O risco: se parar de pagar, o banco pode retomar o veículo.
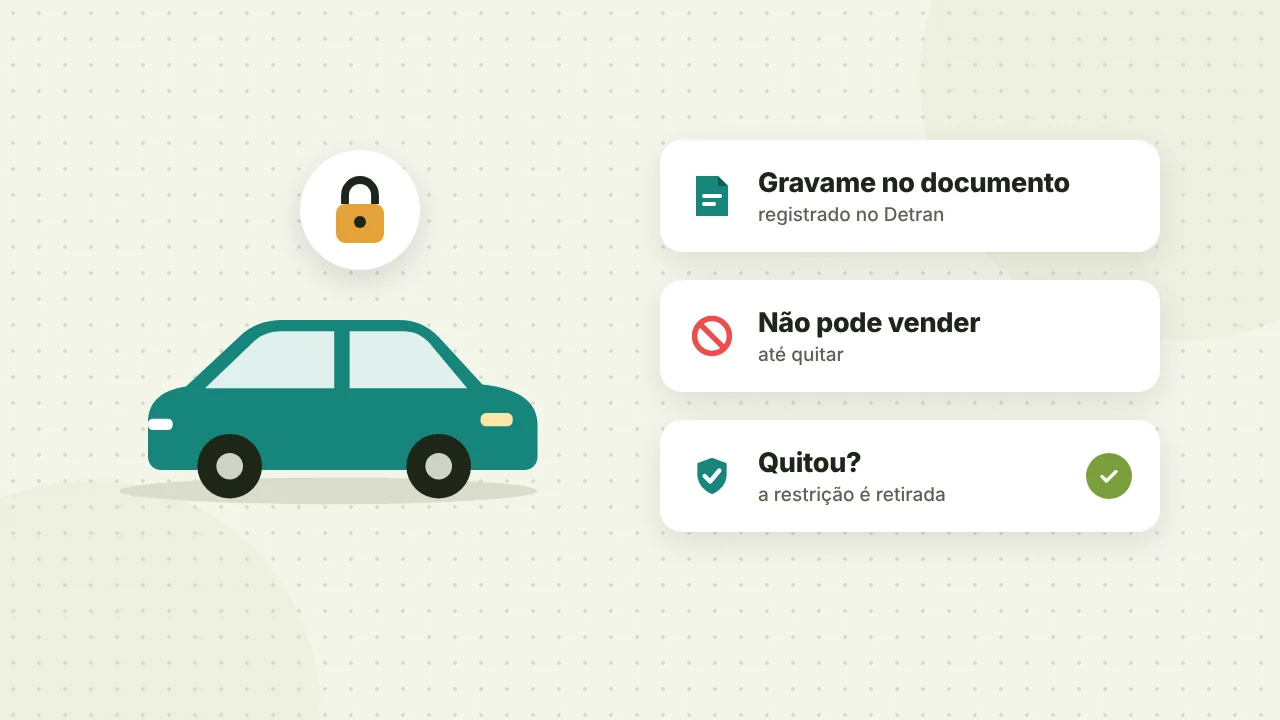
A garantia é feita por alienação fiduciária: o veículo fica no seu nome e com você, mas com um registro (gravame) no Detran indicando que ele garante a dívida. Enquanto o contrato não for quitado, você não pode vender o carro. Quando paga tudo, a restrição é retirada.
As condições variam por instituição, mas as faixas de mercado são estas:
| Item | Faixa usual |
|---|---|
| Juros | Cerca de 1,5% a 2,8% ao mês; há ofertas a partir de 1,49% ao mês |
| Valor liberado | De 40% a 90% do valor do veículo na tabela FIPE (mais comum: 60% a 80%) |
| Prazo | De 12 a 72 meses, conforme a instituição |
| Idade do veículo | Em geral, até 10 a 15 anos de fabricação |
| Liberação | De 1 a 5 dias úteis após aprovação, vistoria e registro no Detran |
Exemplo: um carro avaliado em R$ 50 mil pode garantir um empréstimo de até R$ 40 mil, se a instituição liberar 80% da FIPE.
Vale quando o objetivo é trocar uma dívida cara por uma mais barata, como rotativo do cartão ou cheque especial, ou para um gasto planejado, com parcela que cabe com folga no orçamento.
Não vale para gastos do dia a dia, para quem tem renda instável ou para quem depende do carro para trabalhar, como motoristas de aplicativo. Nesses casos, perder o veículo significa perder a renda.
Vantagens
Desvantagens
Com parcelas em atraso e sem acordo, o banco pode pedir a busca e apreensão do veículo (Decreto-Lei 911/1969). Desde o Marco Legal das Garantias (Lei 14.711/2023), essa retomada pode ser feita também pela via extrajudicial, em cartório, sem processo na Justiça.
Depois, o carro é vendido para pagar a dívida. Se sobrar dinheiro, ele volta para você; se faltar, a diferença continua sendo cobrada. Por isso, ao sentir aperto, procure o banco antes de atrasar e peça renegociação.
| Modalidade | Juros de referência | Risco principal |
|---|---|---|
| Garantia de veículo | Cerca de 1,5% a 2,8% ao mês | Perder o carro se atrasar |
| Consignado INSS | Teto de 1,85% ao mês | Parcela descontada direto do benefício |
| Cheque especial | Teto de 8% ao mês | Dívida cresce rápido |
| Rotativo do cartão | Juros e encargos limitados a 100% da dívida | Dívida pode dobrar |
Quem tem acesso ao consignado costuma pagar menos sem arriscar um bem. Para quem não tem, a garantia de veículo tende a sair mais barata que o crédito pessoal sem garantia. Em qualquer caso, a comparação certa é pelo CET.
Multas, IPVA atrasado ou outras restrições no veículo podem travar a aprovação. Regularize antes de pedir.
Se você é aposentado do INSS, compare também com o consignado INSS, cujo teto de juros é de 1,85% ao mês e que não coloca nenhum bem em risco.
O empréstimo com garantia de veículo tem juros baixos e prazos longos, e faz sentido para quitar dívidas caras ou para um gasto planejado. Em troca, o carro fica alienado e pode ser retomado se as parcelas atrasarem.
Simule, compare o CET e só contrate uma parcela que caiba com folga. Veja outras opções na editoria Empréstimo.
Sim. O carro continua no seu nome e com você. A única restrição é o gravame registrado no Detran, que impede a venda ou transferência do veículo até o contrato ser quitado.
Na maioria das instituições, sim, ou com boa parte do financiamento já pago. Algumas aceitam veículos com pelo menos 20% do financiamento original quitado. O veículo também precisa estar no nome de quem contrata.
Algumas instituições analisam pedidos de quem tem restrição no nome, porque a garantia reduz o risco. Mas não existe aprovação garantida: tudo depende da análise de crédito de cada empresa.
Em geral, de 40% a 90% do valor do veículo na tabela FIPE, sendo mais comum entre 60% e 80%. O valor final depende do ano, do estado do carro e da sua renda.
O banco cobra juros e multa e, se não houver acordo, pode retomar o veículo pela Justiça ou pela via extrajudicial, em cartório. O carro é vendido para pagar a dívida, e a diferença, se faltar, continua sendo cobrada.
No financiamento, você pega dinheiro para comprar um carro. No empréstimo com garantia, você já tem o carro e usa ele como garantia para receber dinheiro livre, que pode usar como quiser.
Atualizado em 3 de novembro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
A taxa de juros conta só parte da história. Veja, num exemplo real, como juros de 3% viram um CET de 3,86% ao mês.
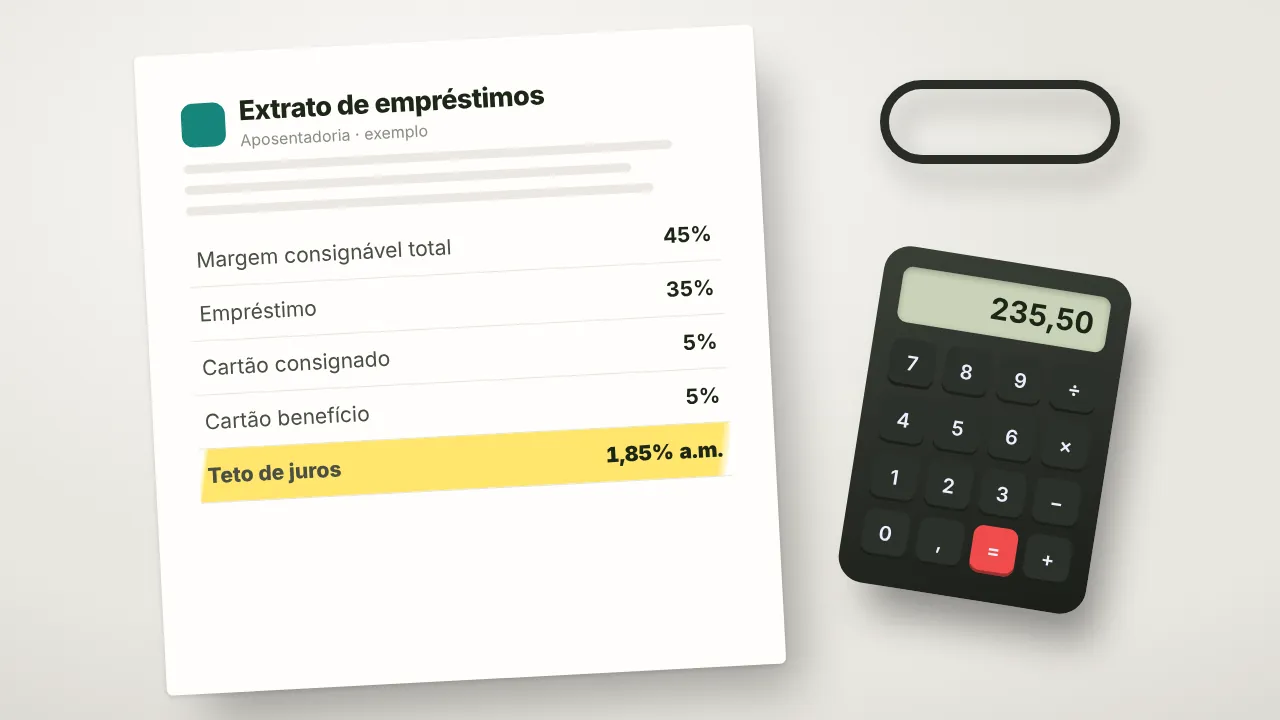
Teto de juros, margem consignável e proteção contra descontos indevidos: tudo o que aposentados e pensionistas precisam saber.
Pediu dinheiro antes de liberar o crédito? É golpe. Veja os sinais e como checar a empresa no Banco Central.