Empréstimo com garantia de veículo: como funciona e vale a pena?
Juros menores que o crédito pessoal, mas com o carro alienado. Veja quanto libera, requisitos e os riscos.
Também chamado de home equity, ele usa a casa ou o apartamento como garantia para conseguir juros bem menores. Veja quanto libera, quanto custa e os riscos.
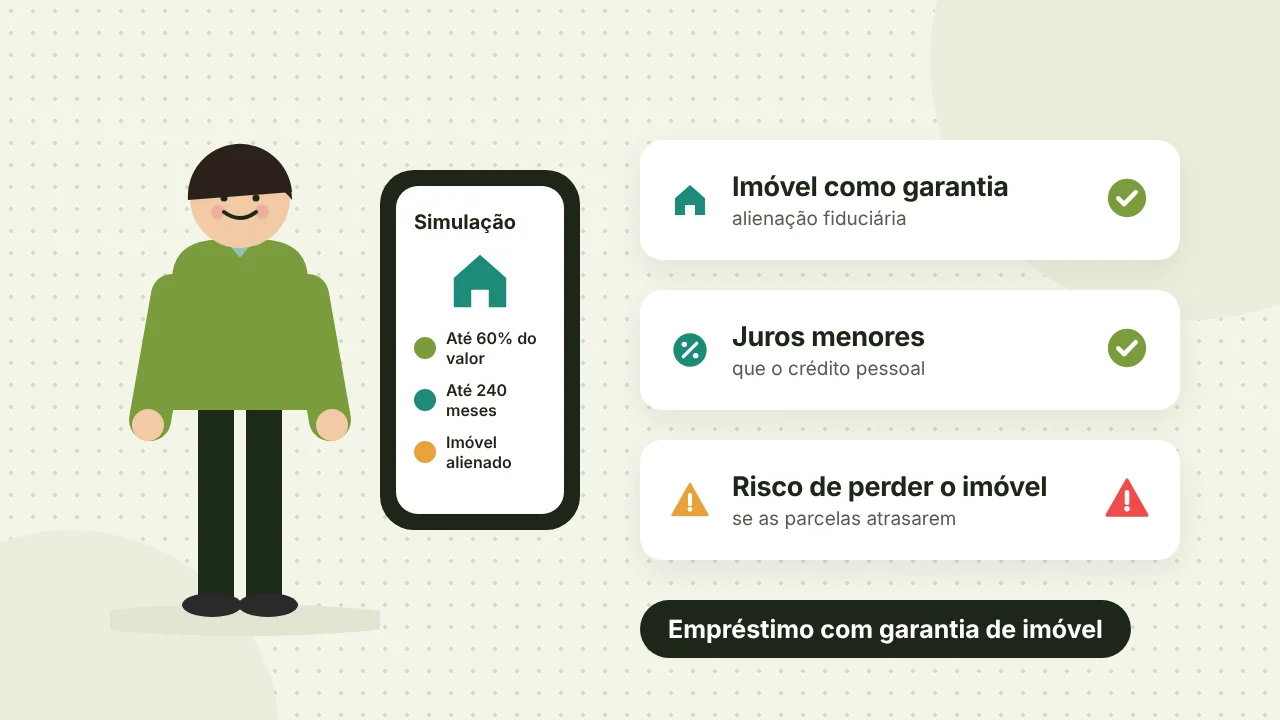
O empréstimo com garantia de imóvel (home equity) é um crédito de uso livre em que você dá a casa ou o apartamento como garantia, por alienação fiduciária. Os bancos costumam liberar até 60% do valor do imóvel, com prazo de até 240 meses e taxas anunciadas a partir de cerca de 1,1% a 1,6% ao mês, bem abaixo dos 6,42% ao mês do crédito pessoal (média do Banco Central em setembro de 2026). O risco: se as parcelas atrasarem, o imóvel pode ir a leilão.
Quem tem um imóvel quitado, ou quase, tem nas mãos uma das formas mais baratas de conseguir crédito no Brasil. O empréstimo com garantia de imóvel troca o risco do banco pela segurança da casa, e isso derruba os juros.
A modalidade está crescendo: segundo a Abecip, as concessões de home equity somaram R$ 6,67 bilhões no 1º semestre de 2026, alta de 30,9%. Mas o preço da taxa baixa é alto se algo der errado. Veja como funciona, quanto custa e quando faz sentido.
É um empréstimo em que o seu imóvel fica como garantia do pagamento. Em troca, o banco libera um valor maior, com prazo longo e juros menores do que no crédito pessoal. O dinheiro é de uso livre: pode quitar dívidas caras, reformar, investir no negócio ou pagar estudos.
A garantia é feita por alienação fiduciária, prevista na Lei 9.514/1997. Funciona assim: enquanto a dívida existir, a propriedade do imóvel fica em nome do credor, de forma provisória, e isso é registrado na matrícula. Você continua morando ou usando o imóvel normalmente. Quando paga a última parcela, a propriedade volta a ser totalmente sua.
Não confunda com financiamento imobiliário. O financiamento serve para comprar um imóvel. O home equity é para quem já tem um imóvel e quer usar o valor dele para conseguir crédito.
Em geral, até 60% do valor de avaliação do imóvel, em até 240 meses (20 anos). Veja as condições divulgadas por alguns bancos em novembro de 2026:
| Instituição | Até quanto do imóvel | Valor mínimo | Prazo máximo | Juros a partir de |
|---|---|---|---|---|
| Caixa | 60% | R$ 50 mil | 240 meses | não divulga |
| Itaú | 60% | R$ 30 mil | 240 meses | 1,55% ao mês |
| Bradesco | 60% | R$ 50 mil | 240 meses | 1,59% ao mês |
| Santander | 60% | R$ 30 mil | 240 meses | não divulga |
| Creditas | 60% | R$ 50 mil | 240 meses | 1,09% ao mês + IPCA |
As taxas "a partir de" valem para os melhores perfis. A sua vai depender da análise de crédito, da renda e do imóvel.
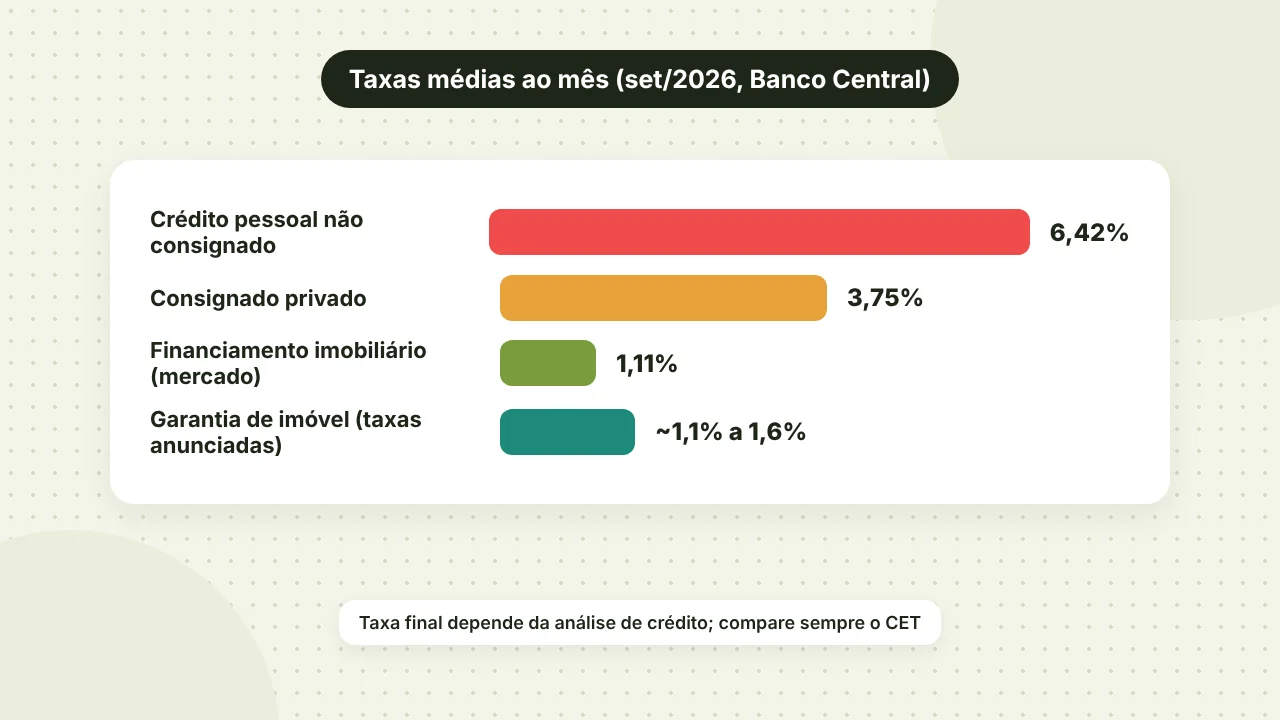
Os juros são o principal atrativo. Pelas taxas médias do Banco Central de setembro de 2026, o crédito pessoal não consignado custava 6,42% ao mês (110,94% ao ano). O consignado privado ficava em 3,75% ao mês. Já as taxas anunciadas para garantia de imóvel começam perto de 1,1% a 1,6% ao mês.
Além dos juros, entram no custo:
Por isso, compare sempre o Custo Efetivo Total (CET), que soma tudo isso. Entenda em o que é CET.
As regras mudam de banco para banco. Os pontos mais comuns são:
Terrenos e imóveis rurais costumam ficar de fora. Depois do contrato registrado, o dinheiro cai em poucos dias úteis: Itaú e Bradesco falam em até 3 dias úteis.
É real, e o processo é mais rápido do que muita gente imagina, porque acontece no cartório, sem ação na Justiça. Pela Lei 9.514/1997:
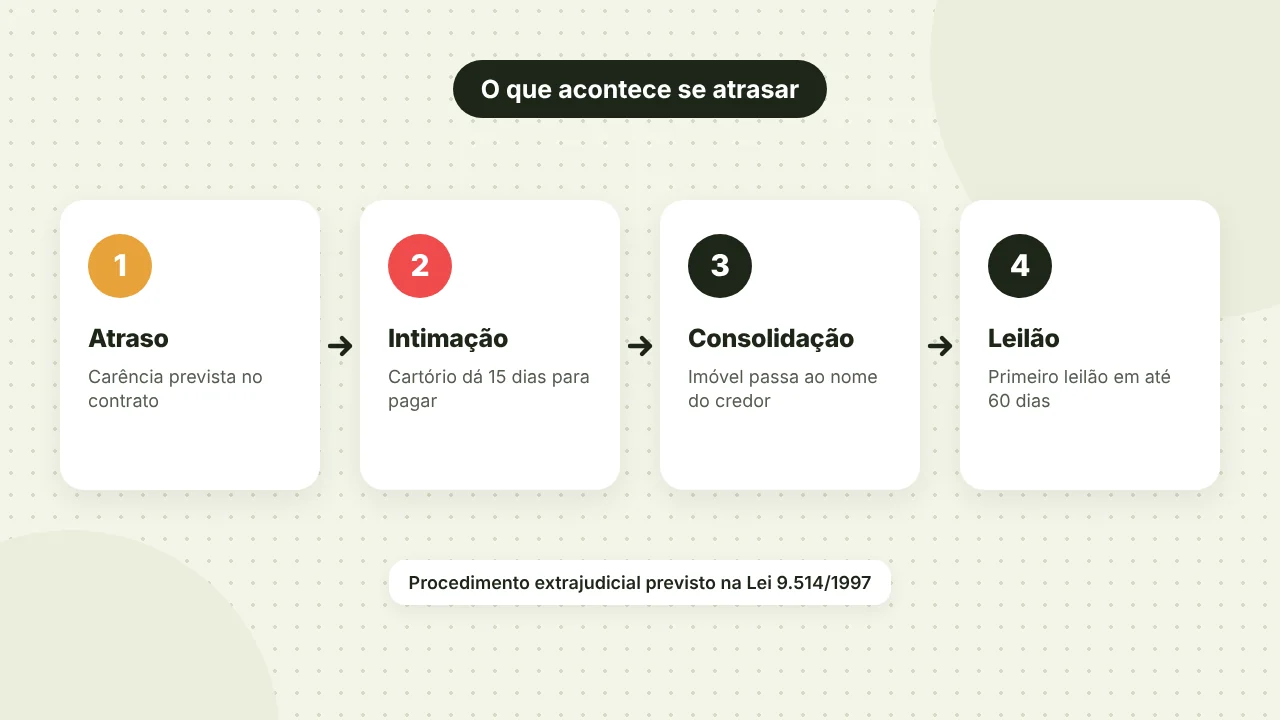
Se o leilão render mais do que a dívida, a diferença é devolvida. Se render menos, você pode continuar devendo o saldo. Por isso, a regra é simples: só use o imóvel como garantia se a parcela couber com folga no orçamento, mesmo num mês ruim.
Pode valer quando:
Não vale quando a renda é incerta, quando o dinheiro vai para consumo ou quando o imóvel é o único bem da família e a parcela está no limite. Se você tem carro quitado e precisa de valor menor, compare com o empréstimo com garantia de veículo. E se já tem um empréstimo caro, a portabilidade de crédito pode baixar os juros sem envolver a casa.
Veja os sinais mais comuns de fraude em golpe do empréstimo falso.
O empréstimo com garantia de imóvel tem juros entre os menores do mercado e prazos longos, o que ajuda a reorganizar as finanças. Em troca, o seu imóvel fica comprometido por anos. Simule em mais de uma instituição, compare o CET e só feche se a parcela for confortável. Mais conteúdos em Empréstimo.
Você oferece um imóvel como garantia por alienação fiduciária e recebe um crédito de uso livre. O imóvel continua com você, mas fica registrado em nome do credor até a quitação. Em troca, os juros são menores e o prazo é longo, de até 240 meses.
Os principais bancos liberam até 60% do valor de avaliação do imóvel. O valor mínimo costuma ficar entre R$ 30 mil e R$ 50 mil, e o valor final depende da sua renda e da análise de crédito.
As taxas anunciadas pelos bancos começam perto de 1,1% a 1,6% ao mês. Para comparação, a média do crédito pessoal não consignado foi de 6,42% ao mês em setembro de 2026, segundo o Banco Central.
Sim. Se as parcelas atrasarem e a dívida não for paga após a intimação do cartório, que dá 15 dias para pagar, a propriedade passa ao credor e o imóvel vai a leilão. O processo é extrajudicial, previsto na Lei 9.514/1997.
Em alguns casos. Itaú e Caixa aceitam imóvel ainda financiado em situações específicas, e a Creditas exige pelo menos 50% já quitado. A maioria dos bancos prefere imóvel quitado e regularizado.
Depende da instituição. A garantia reduz o risco, mas a análise de crédito continua existindo e restrições no nome podem levar à recusa. Desconfie de quem promete aprovação garantida.
Atualizado em 17 de novembro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Juros menores que o crédito pessoal, mas com o carro alienado. Veja quanto libera, requisitos e os riscos.

A taxa de juros conta só parte da história. Veja, num exemplo real, como juros de 3% viram um CET de 3,86% ao mês.
É grátis, é seu direito e pode reduzir bastante a parcela. Veja como funciona a troca de banco e o que fazer se o banco atual cobrir a oferta.