Pix parcelado: como funciona, quanto custa e quando vale a pena?
Os bancos já oferecem o parcelamento de Pix como um empréstimo. Entenda os custos e o que mudou no plano do Banco Central.
Três resoluções aprovadas em 23 de outubro mudam o Pix no crédito, criam um painel de dívidas e deixam você bloquear ofertas de empréstimo.
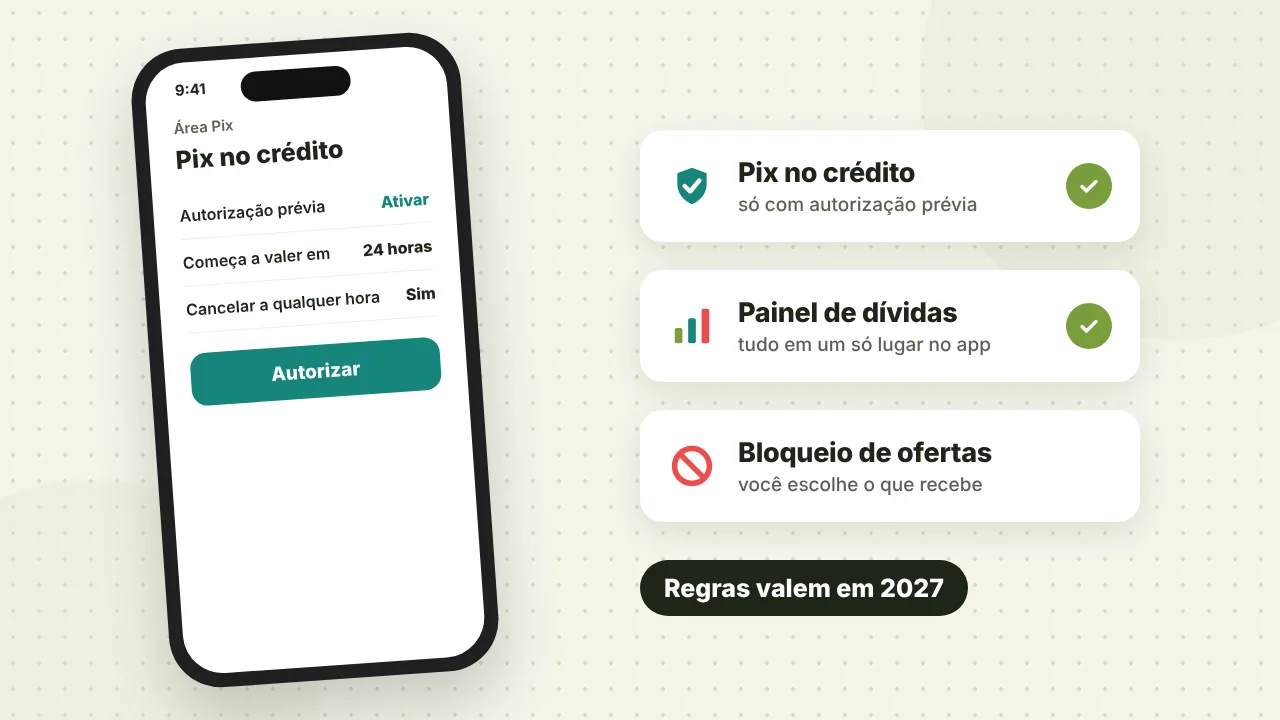
O Banco Central aprovou em 23 de outubro de 2026 um pacote de novas regras de crédito para frear o endividamento. As mudanças mexem no Pix no crédito, nas ofertas de empréstimo que chegam pelo celular e na forma como você acompanha suas dívidas.
Nada muda no Pix comum, que continua grátis e instantâneo. Veja o que cada regra faz e quando começa.
As novas regras de crédito do Banco Central, aprovadas em 23 de outubro de 2026 (Resoluções BCB 601, 602 e 603), mudam três coisas: o Pix no crédito só poderá ser oferecido a quem autorizar antes, com espera mínima de 24 horas; os bancos terão um Painel de Dívidas Consolidadas no app; e o cliente poderá bloquear ofertas ativas de crédito. As regras começam a valer em 31/03/2027 e 01/07/2027.
| Norma | O que faz | Começa em |
|---|---|---|
| Resolução BCB 602 | Bloqueio e escolha das ofertas de crédito; proteção a clientes mais endividados | 31/03/2027 |
| Resolução BCB 601 | Painel de Dívidas Consolidadas e simulação antes de contratar | 01/07/2027 |
| Resolução BCB 603 | Regras para oferecer crédito durante um Pix | 01/07/2027 |
Segundo o BC, citado pela imprensa, o país tem cerca de 20,3 milhões de "endividados de risco", alta de 75% desde junho de 2021.
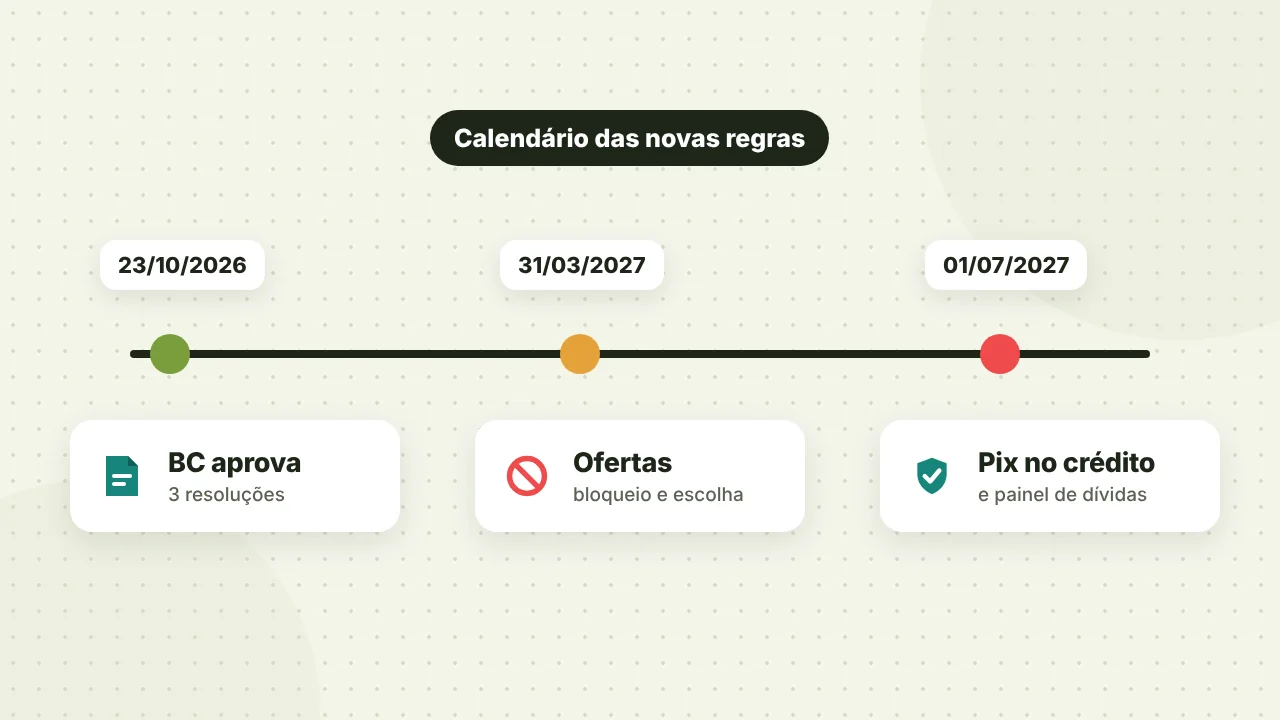
O Pix no crédito é quando o banco oferece um empréstimo na hora de fazer um Pix, para você pagar mesmo sem saldo, em parcelas. Com a Resolução BCB 603, essa oferta passa a ter regras claras:
Quem recebe o Pix continua recebendo o valor inteiro e na hora. Entenda os custos atuais da modalidade em Pix parcelado: quanto custa.
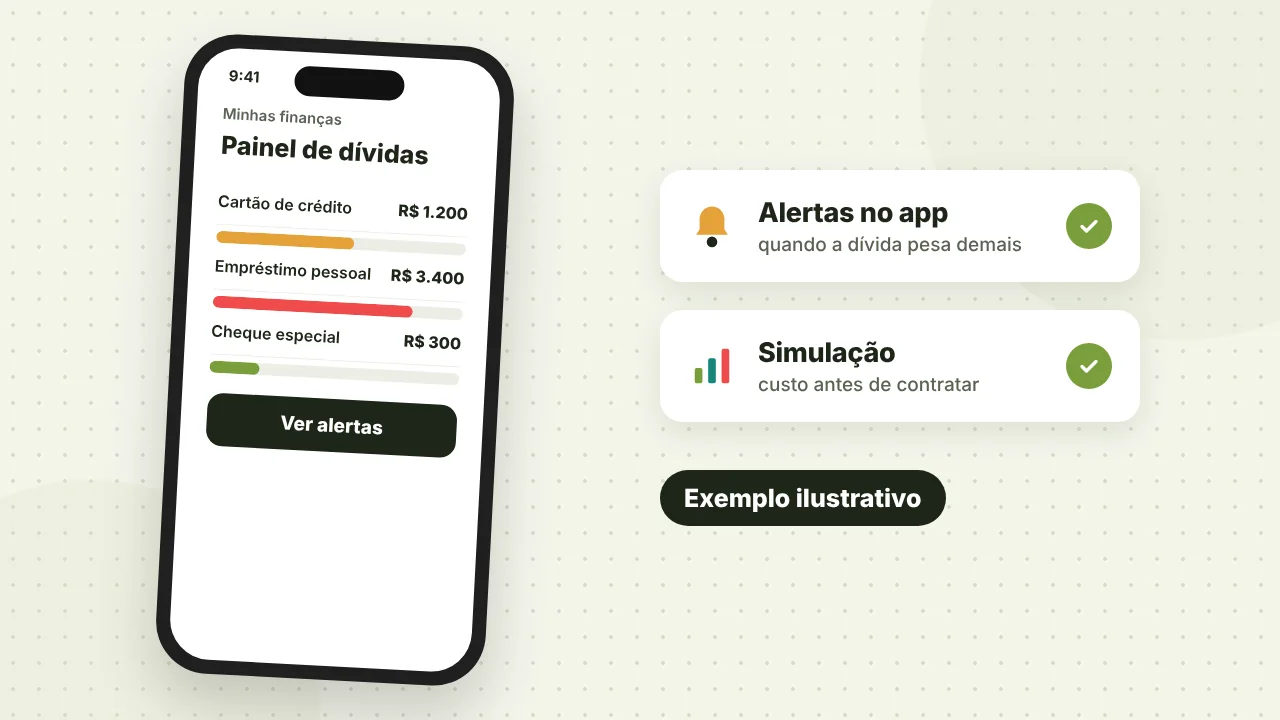
O Painel de Dívidas Consolidadas é uma área no app e no internet banking que vai reunir empréstimos, financiamentos, cartão e cheque especial do cliente, com o nível de endividamento. Na primeira fase, mostra só as dívidas no próprio banco. Depois, vai incluir dados do SCR (o sistema de crédito do BC) e do Open Finance.
Antes de um novo empréstimo, o banco terá de mostrar a simulação do custo, o impacto no orçamento e alertas de risco. Segundo a imprensa, o alerta aparece quando as dívidas chegam a 40% da capacidade mensal de pagamento, sem proibir a contratação.
Enquanto o painel não chega, você já pode ver todas as suas dívidas, em todos os bancos, pelo Registrato do Banco Central, de graça.
Sim. A partir de 31 de março de 2027, os bancos terão de oferecer um jeito claro de bloquear as ofertas ativas de crédito, em app, caixa eletrônico, SMS, e-mail ou notificação. Para mandar ofertas, vão precisar de autorização prévia, específica e inequívoca.
Para clientes em situação financeira mais frágil, a oferta fica, em regra, restrita a opções que melhoram a dívida, como renegociação e portabilidade de crédito, sem dinheiro novo. Também fica proibido incluir produtos pré-selecionados na contratação de empréstimo ou cartão.
Nada impede que você mesmo procure e contrate crédito quando quiser.
As novas regras dão mais controle a quem usa crédito: o Pix no crédito vira opção que você liga, o painel mostra o tamanho das dívidas e as ofertas passam a depender da sua permissão. Elas valem a partir de março e julho de 2027.
Até lá, vale revisar o que você já deve e trocar dívidas caras por mais baratas.
As regras para oferta de crédito durante uma transação Pix, da Resolução BCB 603, começam a valer em 1º de julho de 2027. Na mesma data, os bancos terão de oferecer o Painel de Dívidas Consolidadas.
Não. As novas regras tratam só do crédito oferecido junto com o Pix, das ofertas de empréstimo e do painel de dívidas. O Pix comum continua gratuito para pessoas físicas e o recebedor continua recebendo o valor inteiro na hora.
É uma área no app do banco que vai reunir as dívidas do cliente, como empréstimos, cartão e cheque especial, e mostrar o nível de endividamento, com simulações e alertas antes de novas contratações.
Sim. A partir de 31 de março de 2027, os bancos terão de oferecer um mecanismo claro para bloquear ofertas ativas de crédito e só poderão enviá-las com sua autorização prévia e específica.
São as Resoluções BCB 601 (painel de dívidas), 602 (ofertas e publicidade de crédito) e 603 (crédito em transações Pix), aprovadas pelo Banco Central em 23 de outubro de 2026.
Atualizado em 3 de novembro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Os bancos já oferecem o parcelamento de Pix como um empréstimo. Entenda os custos e o que mudou no plano do Banco Central.
Uma consulta grátis que mostra se alguém abriu conta ou pegou empréstimo no seu nome. Leva cinco minutos.
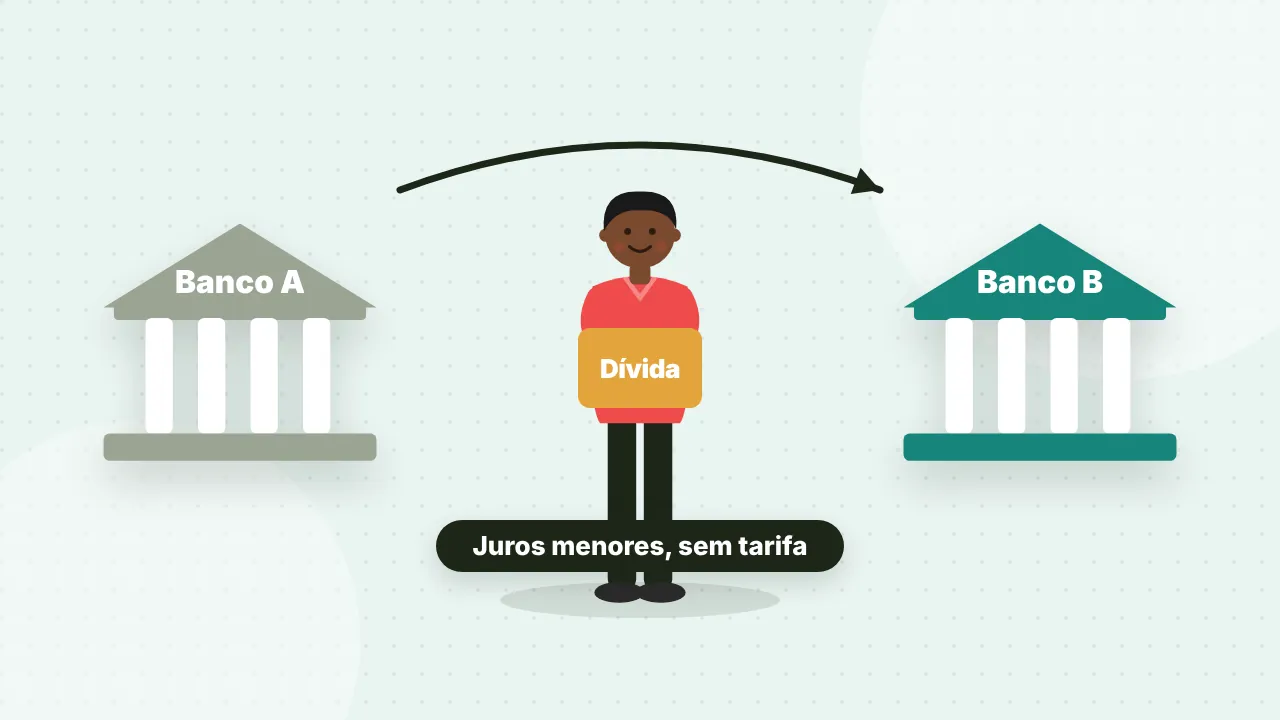
É grátis, é seu direito e pode reduzir bastante a parcela. Veja como funciona a troca de banco e o que fazer se o banco atual cobrir a oferta.