Como aumentar o score de crédito rápido? 9 atitudes que funcionam
Score sobe com histórico, não com truque. Veja o que realmente pesa e quanto tempo leva para ver resultado.
Desde 2019, todo mundo entra automaticamente no Cadastro Positivo. Veja que dados ele guarda, como ajuda no score e como pedir para sair.
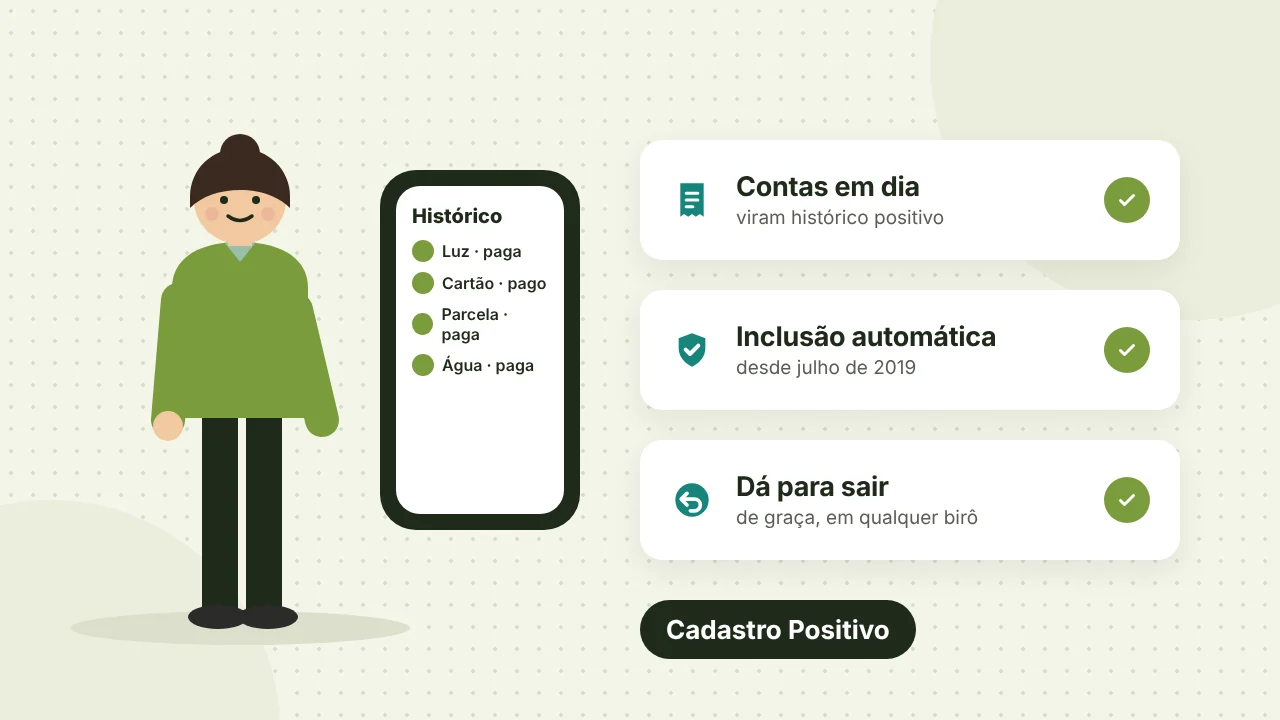
O Cadastro Positivo é um banco de dados com o histórico de pagamentos de contas, parcelas e empréstimos, em dia ou com atraso. Desde 9 de julho de 2019, todo CPF entra automaticamente. Ele pode ajudar no score de quem paga em dia. Para sair, basta pedir a qualquer birô de crédito, de graça, e o pedido vale para todos em até 2 dias úteis.
Se você paga as contas em dia, essa informação pode trabalhar a seu favor. É para isso que existe o Cadastro Positivo: um histórico de pagamentos que os birôs de crédito usam para avaliar quem é bom pagador.
Desde 2019, a inclusão é automática. Veja o que entra nesse cadastro, como ele pesa no score e como pedir para sair, se preferir.
O Cadastro Positivo é um banco de dados com o histórico de pagamentos de pessoas e empresas: contas e parcelas pagas, em dia ou com atraso, além das que ainda estão em andamento. Ele foi criado pela Lei 12.414/2011 e mudou com a Lei Complementar 166/2019.
A diferença para o cadastro negativo é simples. O cadastro negativo mostra só as dívidas em atraso. O positivo mostra também o que você paga certo, o que ajuda quem tem pouco histórico de crédito.
| Cadastro negativo | Cadastro Positivo | |
|---|---|---|
| O que mostra | Dívidas vencidas e não pagas | Histórico de pagamentos, em dia ou não |
| Como entra | Credor avisa a dívida ao birô | Inclusão automática desde 2019 |
| Dá para sair? | Só pagando ou após 5 anos | Sim, a qualquer momento, de graça |
Bancos, financeiras, lojas e empresas de serviços como água e luz enviam os dados de pagamento aos gestores de bancos de dados, os chamados birôs de crédito. Os gestores citados pela associação do setor (ANBC) são:
A inclusão automática vale desde 9 de julho de 2019, quando a Lei Complementar 166 entrou em vigor. Antes, era preciso autorizar a entrada.
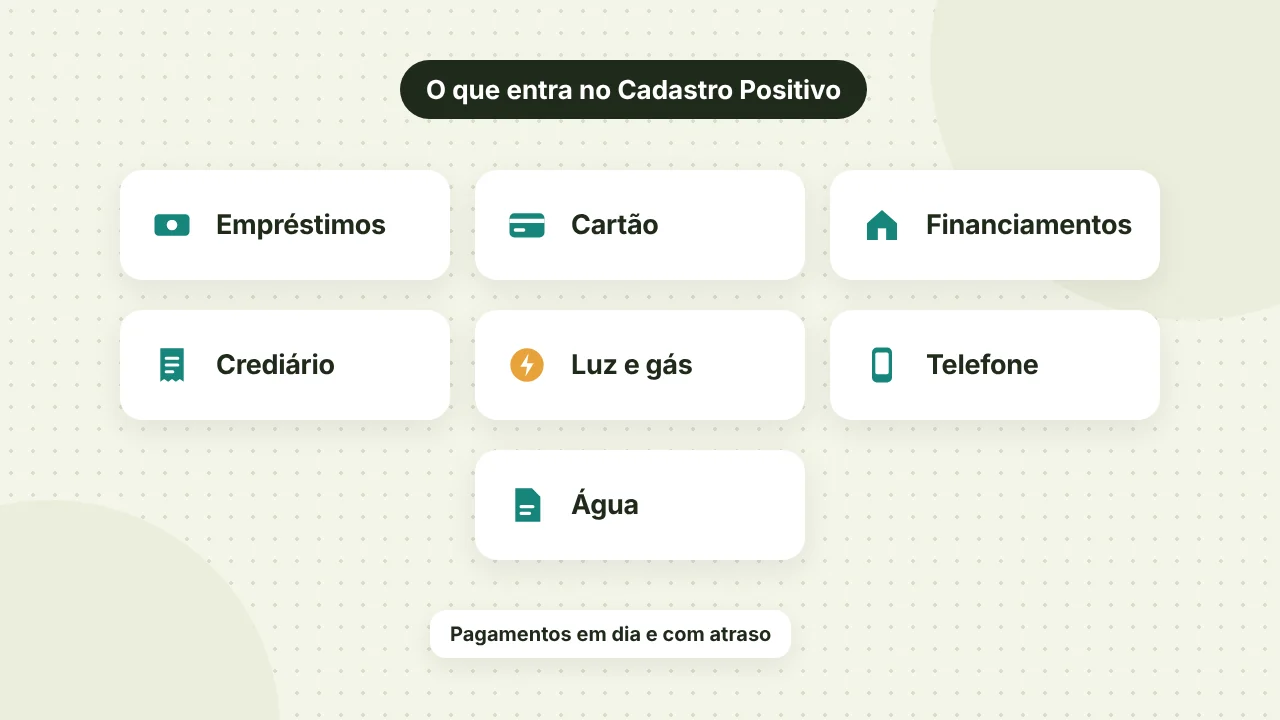
Entram informações de empréstimos, faturas de cartão, financiamentos e crediários, além de contas de consumo como água, luz, gás e telefone.
No caso de financiamentos, o cadastro guarda o valor total, as parcelas, as datas de início e vencimento e a confirmação de pagamento. Quem está negativado também pode estar no Cadastro Positivo.
Pode ajudar. Os dados do Cadastro Positivo existem justamente para a análise de risco de crédito, e o histórico de pagamentos é um dos fatores que mais pesam no score. Contas pagas em dia, mês após mês, mostram regularidade.
O efeito vai depender do seu comportamento. Atrasos frequentes também aparecem no histórico. Para usar o cadastro a seu favor:
Mais atitudes que ajudam estão em como aumentar o score de crédito.
O Cadastro Positivo é a base de dados: a lista de contas, parcelas e pagamentos ligados ao seu CPF. O score é a nota, de 0 a 1.000 nos principais birôs, calculada a partir de várias informações, entre elas esse histórico.
Em outras palavras, o cadastro é a matéria-prima e o score é o resultado. Cada birô tem o próprio modelo de cálculo, por isso a sua nota pode ser diferente na Serasa, na Boa Vista ou no SPC.
Quem paga uma dívida antiga e passa a pagar tudo em dia tende a ver o score melhorar aos poucos. Se a dívida já passou de 5 anos, entenda o que muda em dívida caduca.
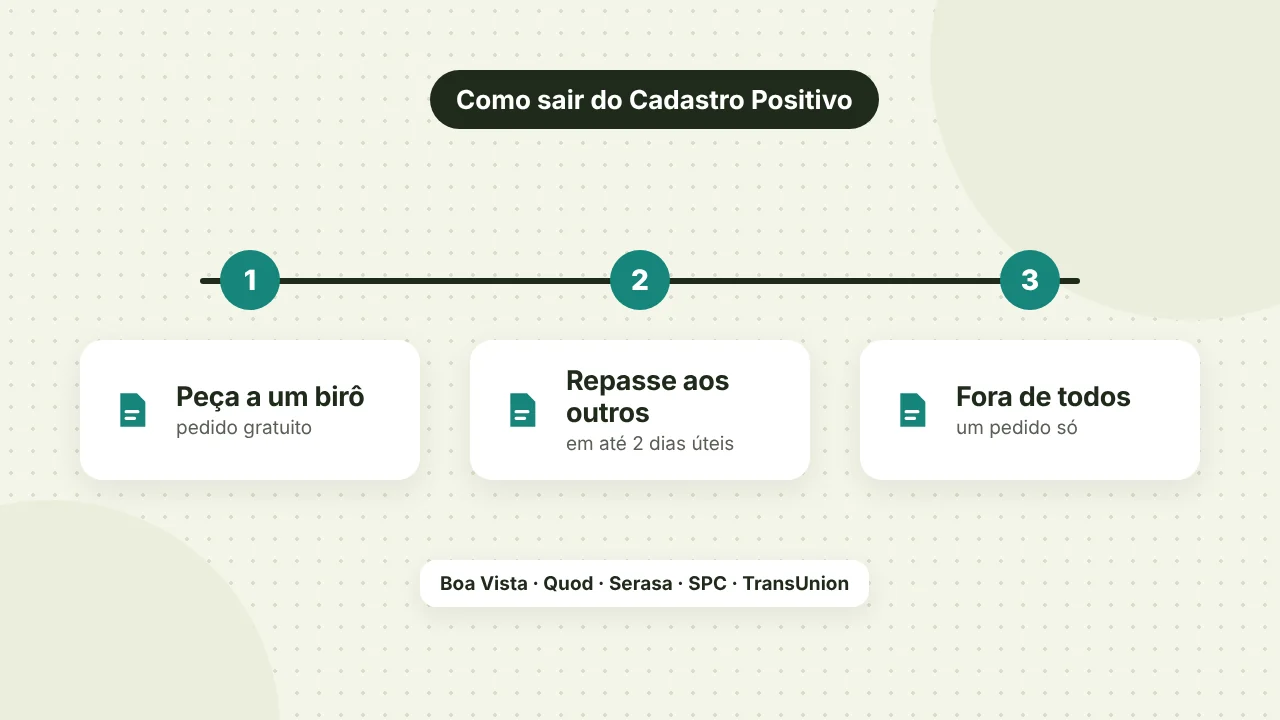
Basta pedir o cancelamento a qualquer um dos gestores. O pedido é gratuito e pode ser feito pelos canais de atendimento do birô, por telefone, presencialmente ou pela internet.
Para a maioria das pessoas, não. Sem o histórico positivo, os birôs têm menos informação para avaliar você, o que pode dificultar a aprovação de cartão, empréstimo ou crediário.
Sair pode fazer sentido para quem não quer compartilhar dados de pagamento por questão de privacidade. A decisão é sua e pode ser tomada a qualquer momento.
O acesso aos seus próprios dados é gratuito e pode ser pedido a qualquer gestor. Se encontrar uma informação errada, peça a correção ao birô ou à empresa que enviou o dado. Pela orientação da ANBC, a correção deve ser feita em até 10 dias após o pedido.
Para ver também empréstimos e contas no seu CPF pelo Banco Central, use o Registrato.
O Cadastro Positivo guarda o seu histórico de pagamentos e, para quem paga em dia, tende a ajudar na hora de pedir crédito. A inclusão é automática desde 2019, a consulta é gratuita e a saída também, com um único pedido.
Se o problema é nome sujo, comece por como limpar o nome. Mais conteúdos em Dívidas e Score.
É um banco de dados com o histórico de pagamentos de pessoas e empresas, criado pela Lei 12.414/2011. Ele reúne contas, parcelas e empréstimos pagos em dia ou com atraso, e pode ser usado na análise de crédito.
A inclusão é automática desde 9 de julho de 2019, mas ficar não é obrigatório. Você pode pedir para sair a qualquer momento, de graça, em qualquer gestor de bancos de dados.
Peça o cancelamento a qualquer birô de crédito, como Boa Vista, Quod, Serasa Experian, SPC Brasil ou TransUnion. O gestor que recebe o pedido repassa aos demais em até 2 dias úteis, segundo a ANBC.
Pode ajudar, porque o histórico de pagamentos pesa na análise de crédito. Quem paga contas e parcelas em dia tende a se beneficiar. Atrasos frequentes, porém, também aparecem no histórico.
Entram empréstimos, faturas de cartão, financiamentos e crediários, além de contas de consumo como água, luz, gás e telefone, segundo a ANBC.
Sim. Estar negativado não impede a inclusão no Cadastro Positivo. Nesse caso, pagar em dia as contas atuais ajuda a mostrar uma mudança no seu comportamento de pagamento.
Atualizado em 10 de novembro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Score sobe com histórico, não com truque. Veja o que realmente pesa e quanto tempo leva para ver resultado.
Consulta grátis, negociação e prazo de baixa: tudo o que você precisa para tirar o CPF da lista de inadimplentes.
Uma consulta grátis que mostra se alguém abriu conta ou pegou empréstimo no seu nome. Leva cinco minutos.