Como limpar o nome? Passo a passo para sair da negativação
Consulta grátis, negociação e prazo de baixa: tudo o que você precisa para tirar o CPF da lista de inadimplentes.
Depois de 5 anos, o nome sai do cadastro negativo e a cobrança na Justiça perde força. Mas a dívida não desaparece. Entenda.
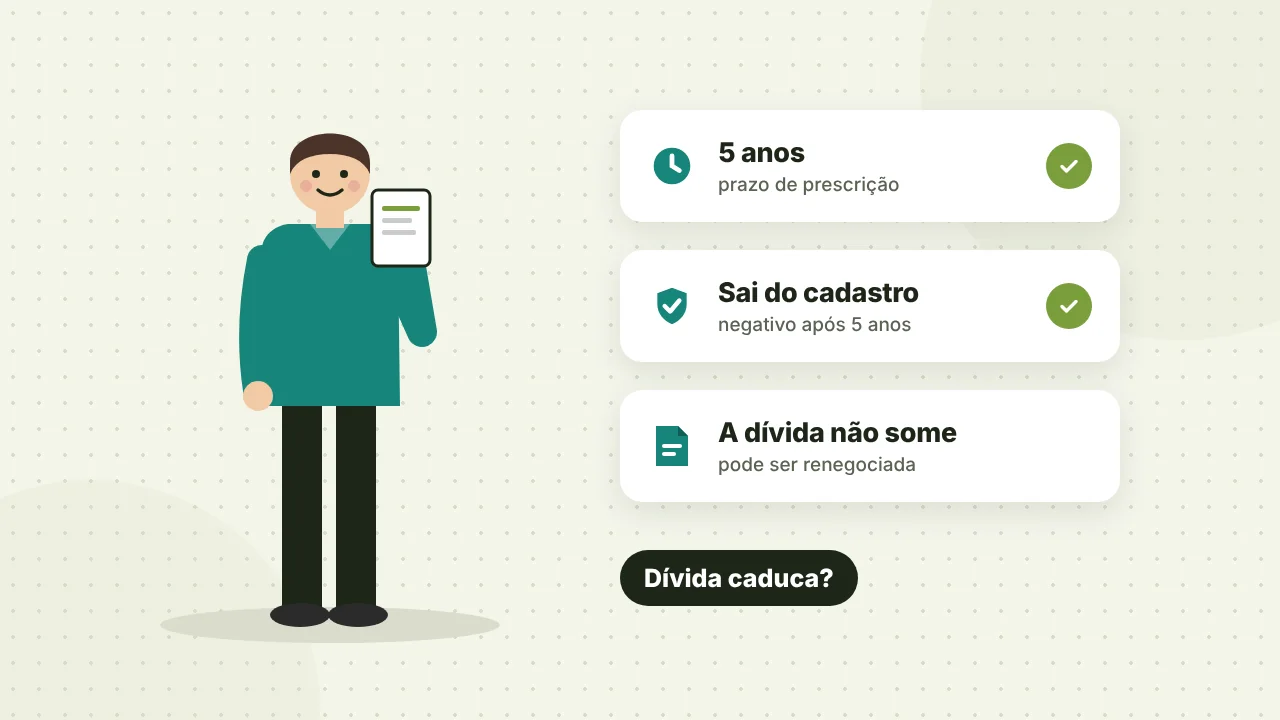
"Depois de 5 anos a dívida caduca." Essa frase é meio verdade. Passado o prazo, o nome sai do cadastro negativo e o credor perde o direito de cobrar na Justiça. Mas a dívida não some, e há armadilhas que podem fazer o prazo recomeçar.
Veja o que diz a lei, o que o STJ já decidiu e como agir com uma dívida antiga.
"Dívida caduca" é o nome popular da dívida prescrita. Pelo Código de Defesa do Consumidor, a negativação no Serasa, SPC ou Boa Vista pode durar no máximo 5 anos, contados do vencimento. Na maioria das dívidas de consumo, o prazo para cobrar na Justiça também é de 5 anos. Mas a dívida não deixa de existir: o banco pode guardar o histórico e negar crédito, e pagar continua sendo possível.
Na linguagem jurídica, o termo certo é prescrição: a perda do prazo que o credor tem para exigir o pagamento na Justiça. Ela vem de duas regras:
O prazo começa a contar a partir do vencimento da dívida, e não da data em que o nome foi negativado. Uma conta vencida em 10 de março de 2021, sem acordo no meio, prescreve em 10 de março de 2026.
| Tipo de dívida | Prazo de prescrição | Base legal |
|---|---|---|
| Cartão, empréstimo, crediário, contas de consumo com contrato | 5 anos | Código Civil, art. 206, § 5º, I |
| Negativação em Serasa, SPC e Boa Vista | Máximo de 5 anos | CDC, art. 43, § 1º |
| Dívidas sem prazo específico em lei | 10 anos | Código Civil, art. 205 |
| Tributos (IPVA, IPTU, Imposto de Renda) | 5 anos após a cobrança definitiva | Código Tributário Nacional, art. 174 |
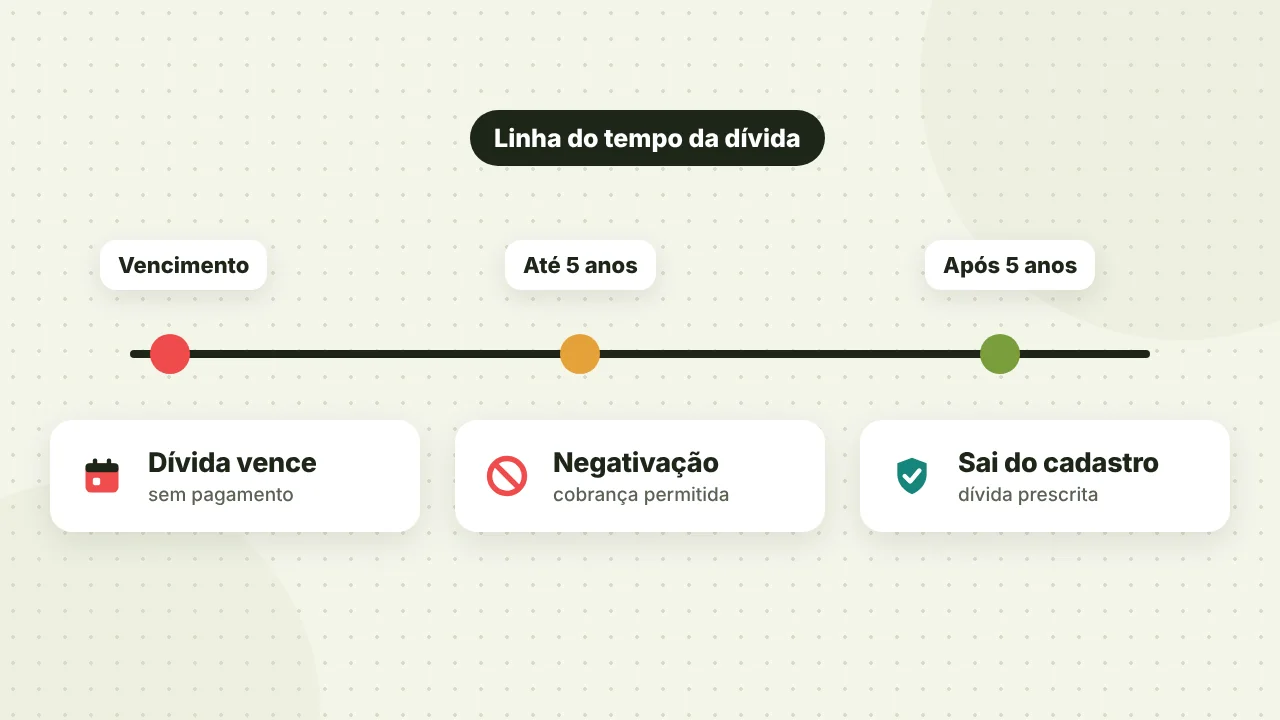
Na Justiça, não: o credor perde o direito de entrar com a ação de cobrança. Fora da Justiça, o entendimento mais recente do STJ também protege o consumidor.
Em 2023, a 3ª Turma do STJ decidiu, no REsp 2.088.100, que não é lícito cobrar dívida prescrita de forma extrajudicial, por ligações, mensagens ou e-mails, nem usá-la para baixar o score. Em 2024, o ministro Marco Buzzi aplicou o mesmo entendimento e mandou retirar uma dívida prescrita da plataforma Serasa Limpa Nome (REsp 2.129.741).
O tema ainda gera decisões diferentes nos tribunais, principalmente sobre a simples exibição de dívidas antigas em plataformas de negociação. Se você estiver sendo cobrado com insistência por uma dívida prescrita, registre reclamação no Procon ou no consumidor.gov.br.
Não. Mesmo prescrita, a dívida continua existindo como uma "obrigação natural". Na prática:
Sim. A regra dos 5 anos para o cadastro negativo vale para qualquer dívida de consumo: cartão de crédito, empréstimo, crediário de loja, telefone, internet, água e luz. O que muda é quem cobra e onde a dívida aparece.
Aqui mora a principal armadilha. Pelo Código Civil (art. 202), a prescrição é interrompida, e o prazo volta a contar do zero, quando:
Por isso, fechar um acordo e não pagar é o pior cenário: a dívida "renasce" com prazo novo. Só negocie o que cabe no bolso.
Quase nunca. Cinco anos com o nome sujo significam cartão negado, crediário recusado e juros mais altos. E o banco credor pode continuar negando crédito depois.
Na maioria dos casos, negociar com desconto e voltar a ter crédito sai mais barato. O passo a passo está em como limpar o nome. Depois, reconstrua o histórico com as dicas de como aumentar o score.
A dívida "caduca" em 5 anos no sentido de que o nome sai do cadastro negativo e a cobrança judicial deixa de ser possível. Mas ela não some, e um acordo assinado reinicia o prazo.
Antes de decidir, confira datas, veja se houve acordo e compare com o custo de ficar anos sem crédito. Mais conteúdos estão em Dívidas e Score.
Sim. Pelo Código de Defesa do Consumidor, a negativação pode durar no máximo 5 anos, contados do vencimento da dívida. Depois disso, a informação deve sair dos cadastros de inadimplentes, como Serasa, SPC e Boa Vista.
Não na Justiça, porque o credor perde o prazo para a ação de cobrança. O STJ também já decidiu que a cobrança extrajudicial de dívida prescrita, por ligações e mensagens, não é lícita, embora o tema ainda tenha decisões diferentes.
Sim. Reconhecer a dívida, por exemplo assinando um acordo, interrompe a prescrição, e o prazo volta a contar do zero. Se o acordo não for pago, a dívida pode voltar a ser negativada e cobrada.
Pelo entendimento do STJ, dívida prescrita não deve ser usada para reduzir o score. Mas o banco credor pode manter o histórico interno e levar isso em conta ao analisar um novo pedido de crédito com ele.
No cadastro de inadimplentes, no máximo 5 anos a partir do vencimento. Quando a dívida é paga, o credor tem até 5 dias úteis para pedir a retirada do nome.
Pode valer, se houver desconto e você quiser voltar a ter crédito com aquele credor. Pagar é uma escolha, não uma obrigação judicial. Quem paga dívida prescrita não pode pedir o dinheiro de volta depois.
Atualizado em 3 de novembro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Consulta grátis, negociação e prazo de baixa: tudo o que você precisa para tirar o CPF da lista de inadimplentes.
Score sobe com histórico, não com truque. Veja o que realmente pesa e quanto tempo leva para ver resultado.
Uma consulta grátis que mostra se alguém abriu conta ou pegou empréstimo no seu nome. Leva cinco minutos.