Caí em golpe no Pix: como pedir o dinheiro de volta pelo MED?
Quanto mais rápido você contesta, maior a chance de recuperar o dinheiro. Veja o passo a passo pelo app do banco.
Fez ou recebeu um Pix que não caiu na hora? Pode ser o bloqueio cautelar, uma trava de segurança de até 72 horas. Veja o que fazer.
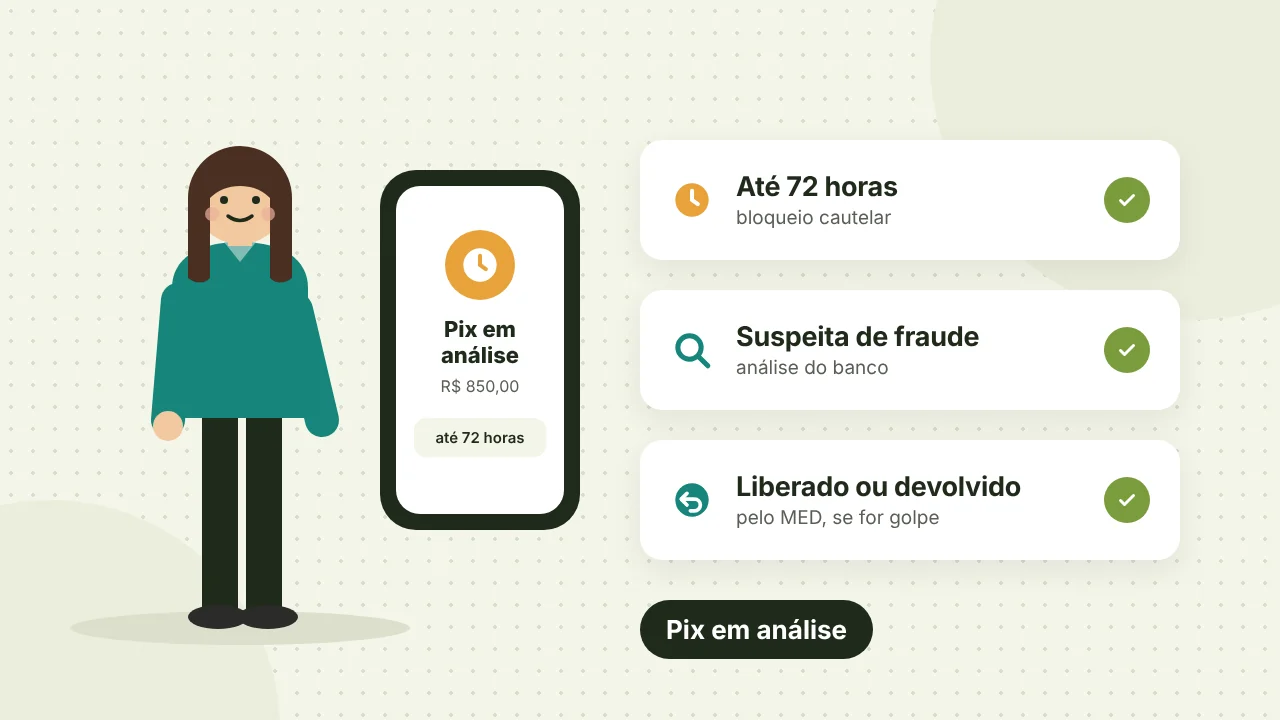
O bloqueio cautelar do Pix é uma trava de segurança que permite ao banco de quem recebe segurar o valor por até 72 horas quando há suspeita de fraude. Nesse período, a transação aparece como "Pix em análise". Se não houver fraude, o dinheiro é liberado. Se houver, ele volta para quem pagou pelo MED.
Você fez um Pix e o dinheiro não apareceu do outro lado? Ou recebeu uma transferência que está como "em análise" no app? Na maioria das vezes, a explicação é o bloqueio cautelar do Pix, uma trava de segurança criada pelo Banco Central contra fraudes.
Veja como ele funciona, quanto tempo dura e o que fazer em cada situação.
O bloqueio cautelar é uma regra que permite à instituição de quem recebe o Pix segurar o valor por até 72 horas quando a transação parece suspeita de fraude. Durante esse tempo, o dinheiro fica indisponível para o recebedor, e a transação costuma aparecer como "Pix em análise".
A regra está na Resolução BCB nº 147, de setembro de 2021, e passou a valer em novembro daquele ano.
O bloqueio é acionado quando o sistema de segurança do banco identifica algo fora do padrão. Entre os critérios citados com base na resolução estão:
Ou seja, um Pix em análise não significa que alguém fez algo errado. É uma checagem preventiva.
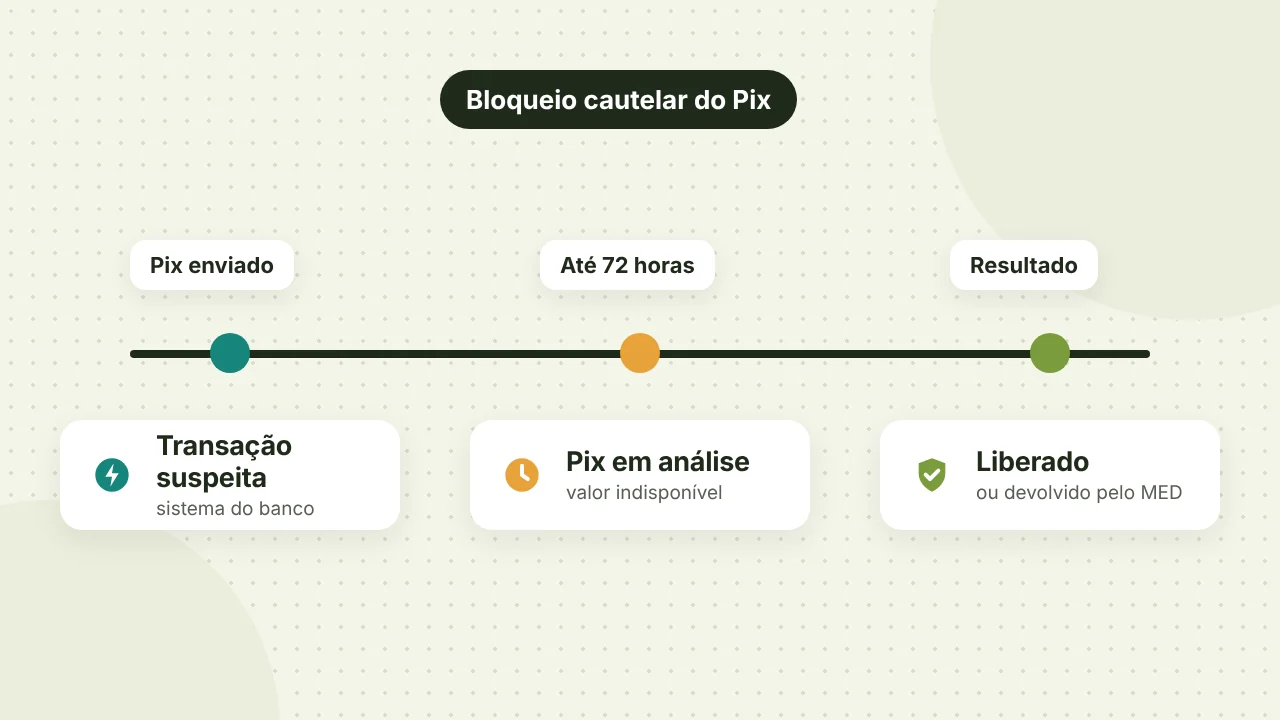
Terminada a análise, há dois caminhos:
| Resultado da análise | O que acontece com o dinheiro |
|---|---|
| Sem indício de fraude | O valor é liberado na conta de quem recebeu |
| Fraude confirmada | O valor volta para quem pagou, pelo MED (Mecanismo Especial de Devolução) |
Quem recebeu também pode devolver o valor por conta própria dentro desse prazo, pela opção de devolução da própria transação no app.
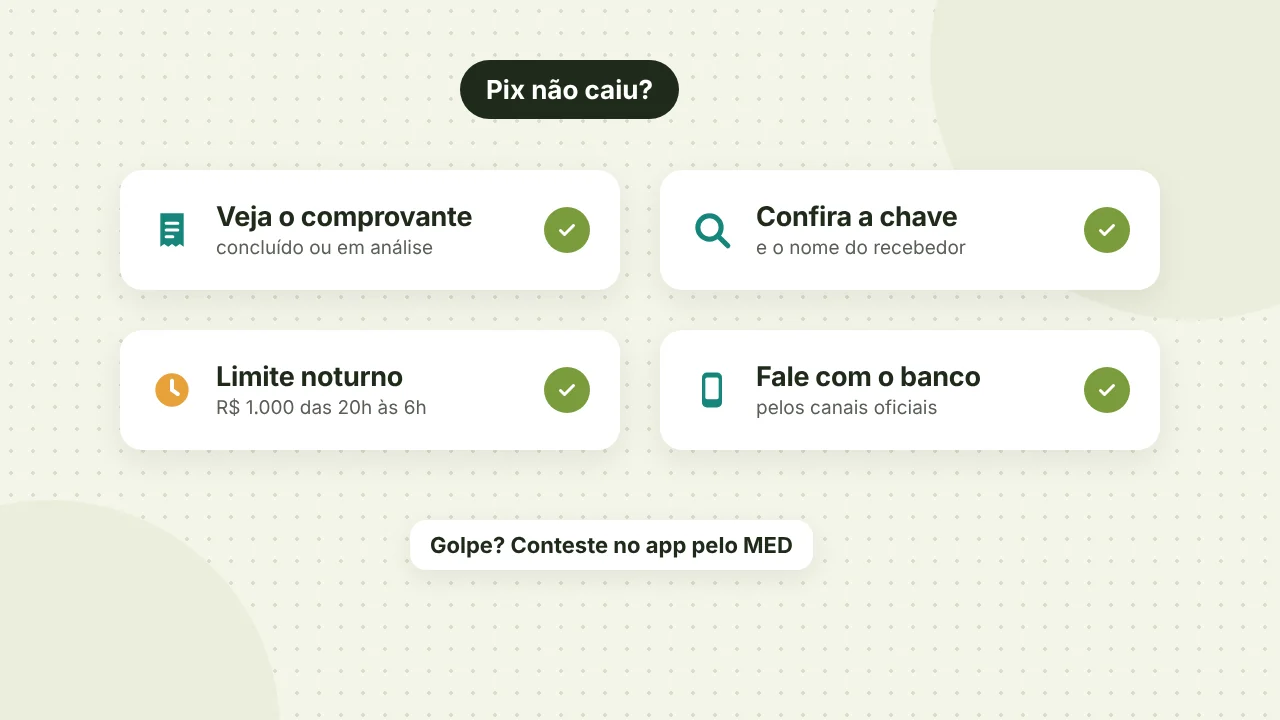
Nem todo Pix que não caiu está em bloqueio cautelar. Antes de tudo, confira:
Se você é o recebedor e tem certeza de que a transação é legítima, o caminho é aguardar o fim da análise. Se a pessoa precisa do pagamento com urgência, você pode devolver o Pix e combinar outra forma de pagamento.
Atenção: um Pix desconhecido na sua conta pode ser golpe. Não devolva para uma chave diferente indicada por quem pede o dinheiro de volta. Use sempre a devolução vinculada à própria transação.
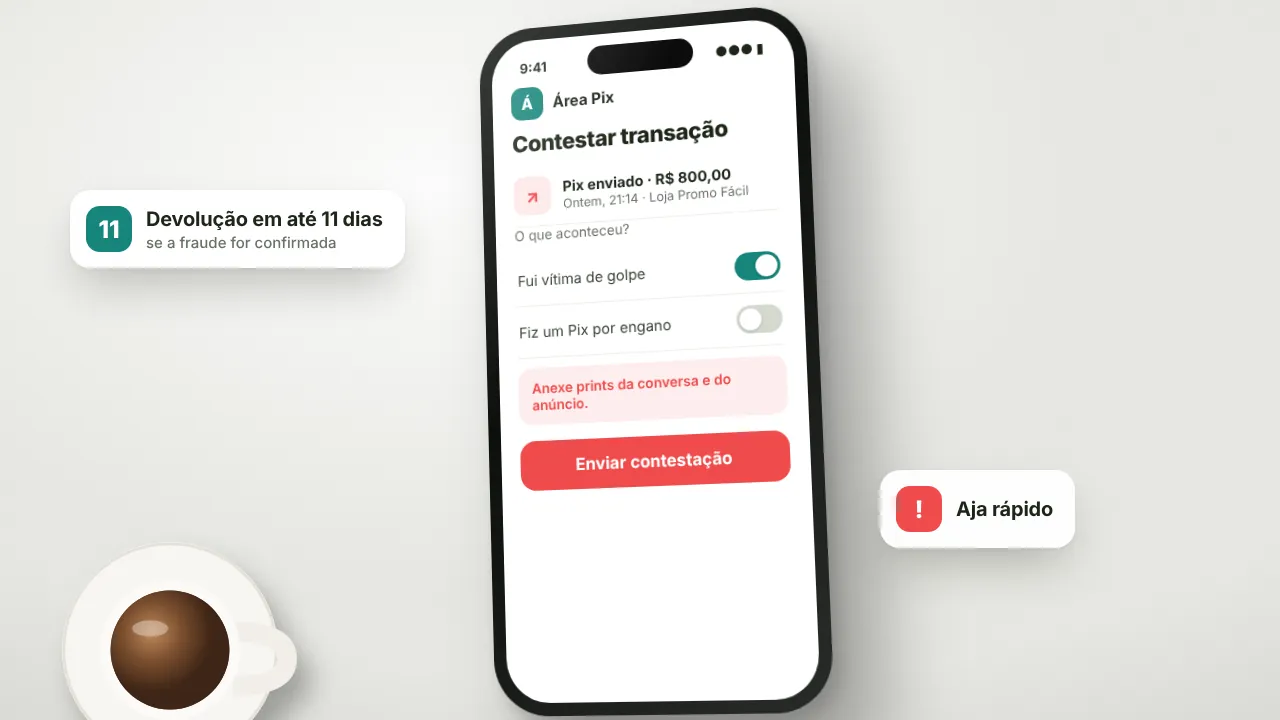
Ajuda, mas você precisa agir. Se fez um Pix por golpe, use o botão de contestação na área Pix do app, obrigatório em todos os bancos desde 1º de outubro de 2025. Ele aciona o MED, que bloqueia o valor na conta do golpista e pode devolver o dinheiro. O passo a passo está em como pedir o dinheiro de volta pelo MED.
O MED não serve para erro de digitação da chave ou arrependimento de compra. Nesses casos, peça a devolução ao recebedor.
Não há como garantir que um Pix nunca será analisado, porque a checagem é automática. Mas alguns hábitos reduzem as chances de atraso:
Se o pagamento é urgente e ficou em análise, combine com a outra pessoa um prazo de até 72 horas ou outra forma de pagamento. Para compras por aproximação, veja também como funciona o Pix por aproximação.
Pela Resolução BCB nº 587, publicada em setembro de 2026, o banco que marcar uma chave ou conta como suspeita de fraude terá de avisar o usuário, informar a data e permitir a revisão. A marcação também precisa ser cancelada quando não houver mais motivo para ela.
O bloqueio cautelar do Pix segura uma transferência suspeita por até 72 horas, e depois o dinheiro é liberado ou devolvido a quem pagou. Se o seu Pix não caiu, confira comprovante, chave e limite e fale com o banco. Se foi golpe, conteste no app o quanto antes.
Mais guias sobre o tema estão em Pix.
É uma regra do Banco Central que permite à instituição de quem recebe segurar um Pix suspeito de fraude por até 72 horas. Durante esse tempo, o valor fica em análise e indisponível para o recebedor.
No máximo 72 horas. Depois da análise, o valor é liberado ao recebedor, se não houver fraude, ou devolvido a quem pagou pelo MED, se a fraude for confirmada.
Porque o sistema de segurança do banco viu algo fora do padrão, como conta recém-aberta, horário incomum ou histórico de notificações de fraude. A análise é preventiva e não significa que você fez algo errado.
Confira o comprovante, a chave e o nome do recebedor e veja se não bateu no limite, como o noturno de R$ 1.000. Se tudo estiver certo, fale com o banco pelos canais oficiais com o comprovante.
Sim. A regra é do Banco Central e vale para as instituições que oferecem Pix. Os critérios de análise, porém, variam de banco para banco, por isso uma mesma transferência pode passar direto em um e ficar em análise em outro.
Não. O MED vale para golpe, fraude ou falha do banco. Em caso de erro de digitação, peça a devolução diretamente ao recebedor, pela opção de devolução da própria transação.
Atualizado em 10 de novembro de 2026. Conteúdo informativo, revisado com base em fontes oficiais. Taxas, valores e condições estão sujeitos à análise de crédito de cada instituição. Como avaliamos
Quanto mais rápido você contesta, maior a chance de recuperar o dinheiro. Veja o passo a passo pelo app do banco.
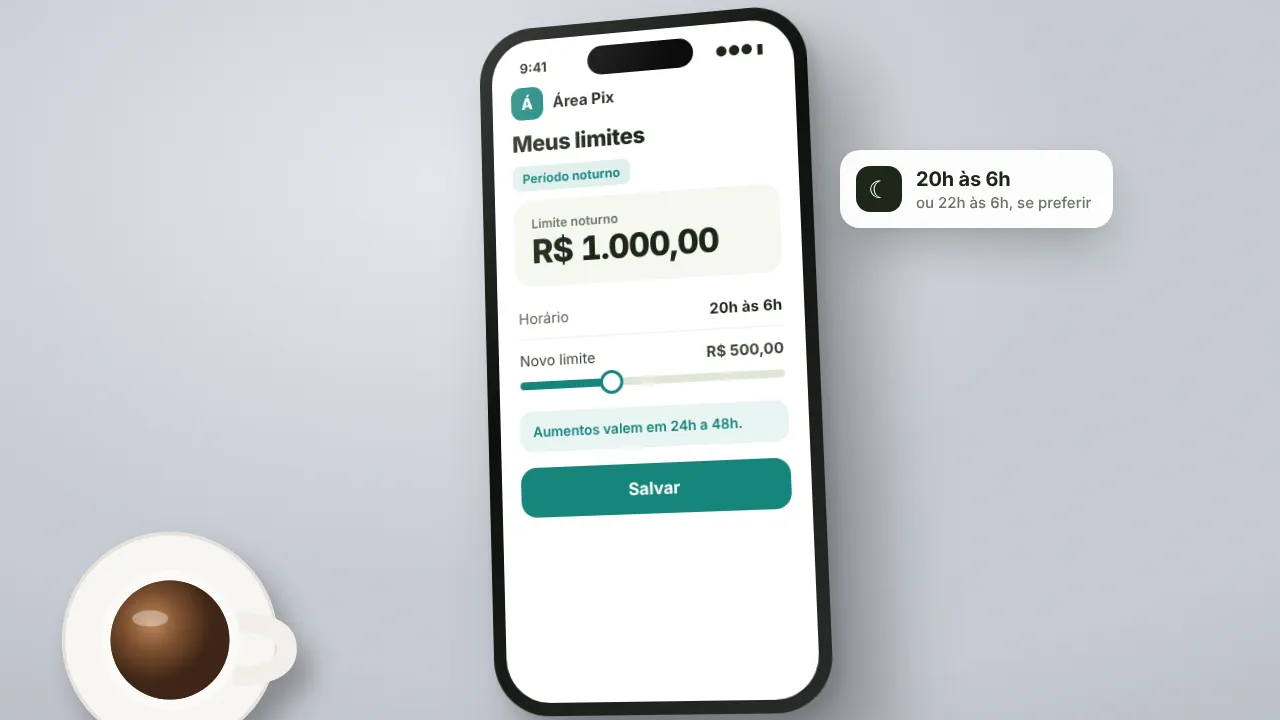
Das 20h às 6h, o padrão é R$ 1.000. Saiba como ajustar o valor e o horário, e por que reduzir também é uma proteção.
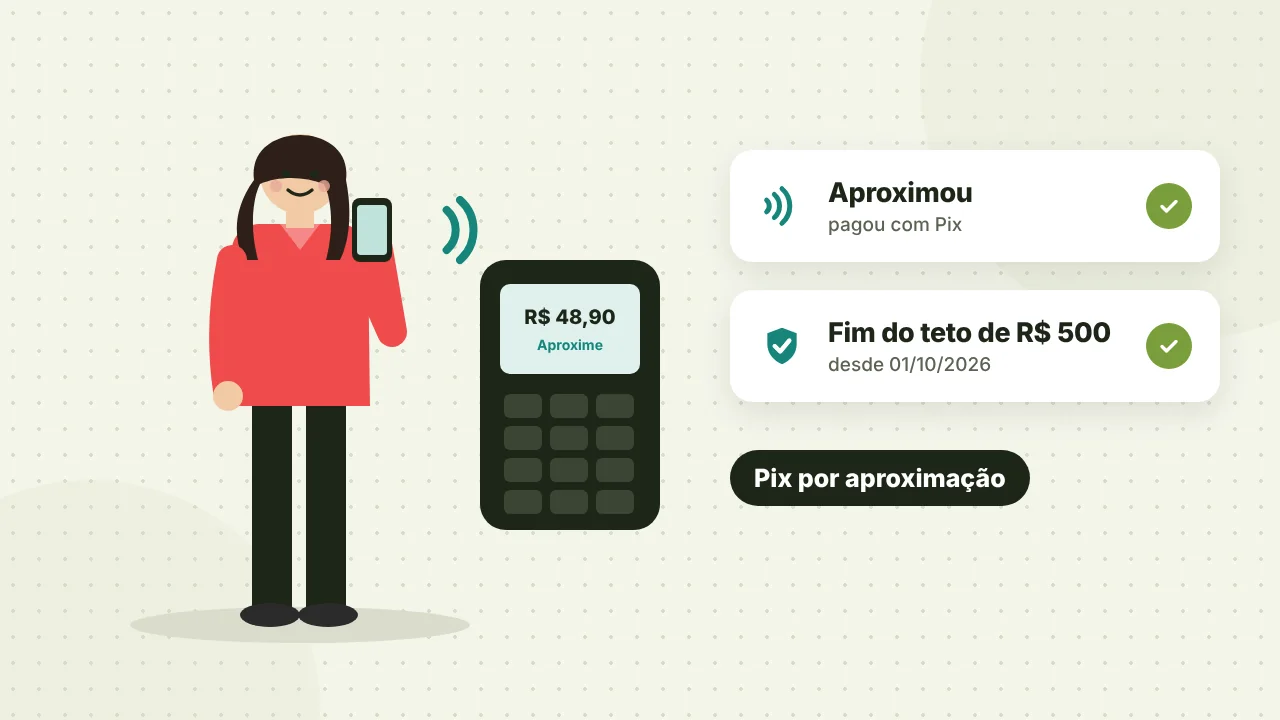
O teto de R$ 500 acabou em 1º/10/2026. Veja como ativar no celular, como pagar na maquininha e como ajustar o limite.